
Уменьшение патента на страховые взносы — уведомление онлайн
ИП на патенте может уменьшить налог на страховые взносы — для этого в налоговую подают уведомление по форме КНД 1112021 (приказ ФНС от 26.03.2021 № ЕД-7-3/218@). Введите патенты и взносы: калькулятор покажет, сколько останется заплатить, и соберёт заполненное уведомление в PDF.
Как уменьшить патент на страховые взносы
Уменьшают налог: фиксированные взносы ИП за себя (57 390 ₽ за полный 2026 год), 1% с дохода свыше 300 000 ₽, взносы за работников, занятых в деятельности на патенте, больничные за первые три дня болезни работника и взносы по договорам добровольного страхования работников на случай болезни (п. 1.2 ст. 346.51 НК). Взносы ИП за себя можно учесть ещё до их уплаты — в сумме, которую нужно заплатить в году действия патента.
Когда подавать уведомление на уменьшение патента
Срока подачи в Налоговом кодексе нет, и число уведомлений не ограничено — можно подать ещё одно, например после уплаты 1% (письмо ФНС от 02.06.2021 № СД-4-3/7704@). Выгоднее успеть до срока оплаты патента, чтобы сразу заплатить меньше. Сроки оплаты такие (п. 2 ст. 346.51 НК):
Куда и как подать уведомление
В налоговую, где вы стоите на учёте как плательщик патента и куда платите этот налог (порядок представления к приказу ЕД-7-3/218@). Её код есть в самом патенте. Если патенты в разных регионах, уведомление можно подать в любую из налоговых, где вы на учёте по патенту (письмо ФНС от 02.06.2021 № СД-4-3/7704@).
Лично
Сами или через представителя — распечатайте и подпишите уведомление.
Почтой
Письмом с описью вложения; дата подачи — по штемпелю на описи.
Личный кабинет ИП
Онлайн на сайте ФНС — через личный кабинет налогоплательщика, этот способ назван в п. 1.2 ст. 346.51 НК.
Через оператора ЭДО
По телекоммуникационным каналам связи с усиленной квалифицированной электронной подписью.
Что происходит после подачи
Если налоговая не согласна с уменьшением — полностью или в части завышенной суммы, — она сообщает об отказе не позднее 20 дней со дня получения уведомления: через личный кабинет, а если доступа к нему нет — заказным письмом. Тогда налог платят без уменьшения либо подают новое уведомление с исправленными суммами (п. 1.2 ст. 346.51 НК). Если отказа нет, патент оплачивают в уменьшенной сумме в обычные сроки.
Как платить патент после уменьшения — в статье как и когда платить за патент.
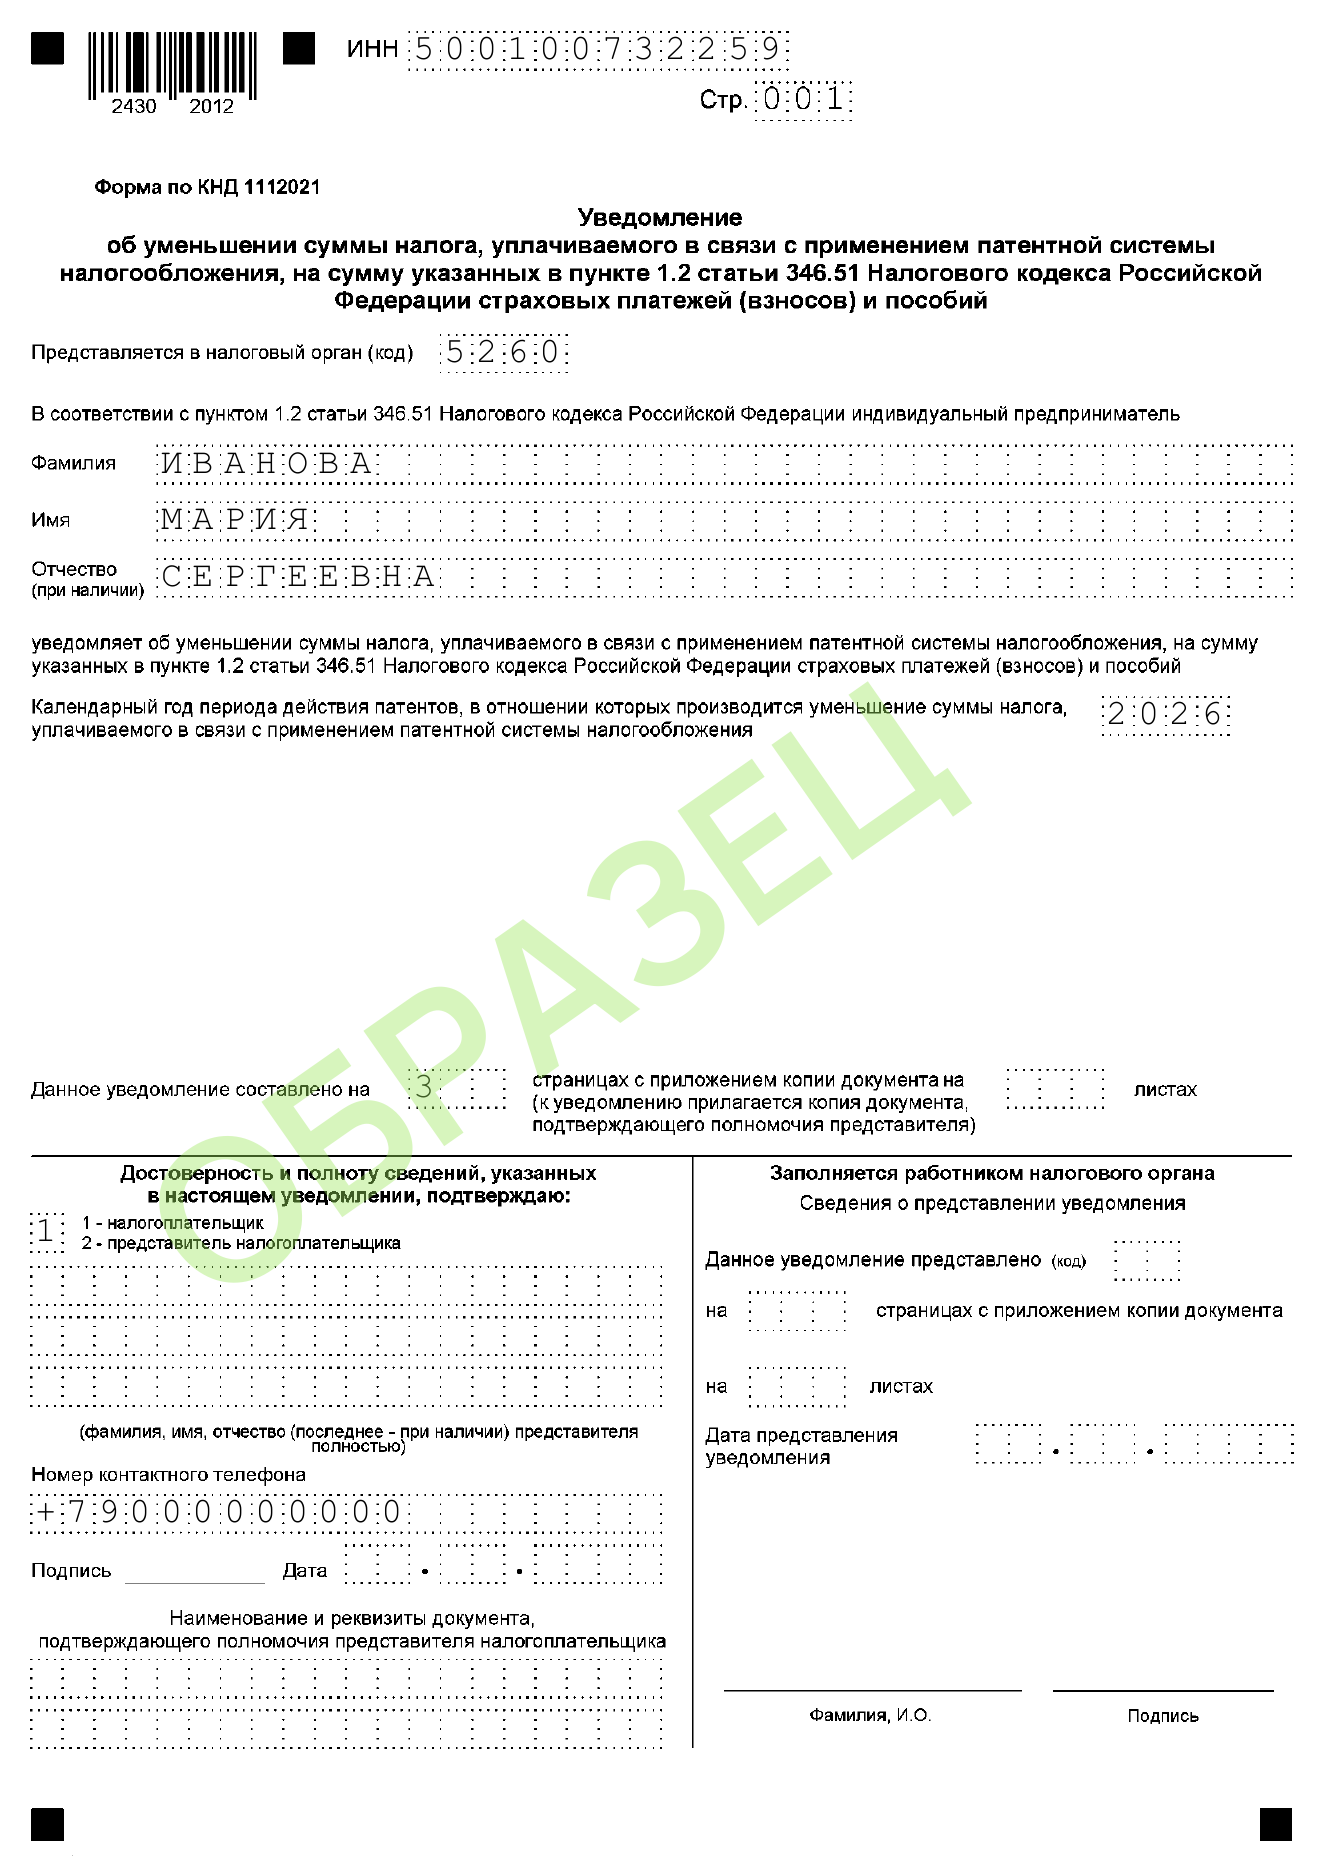
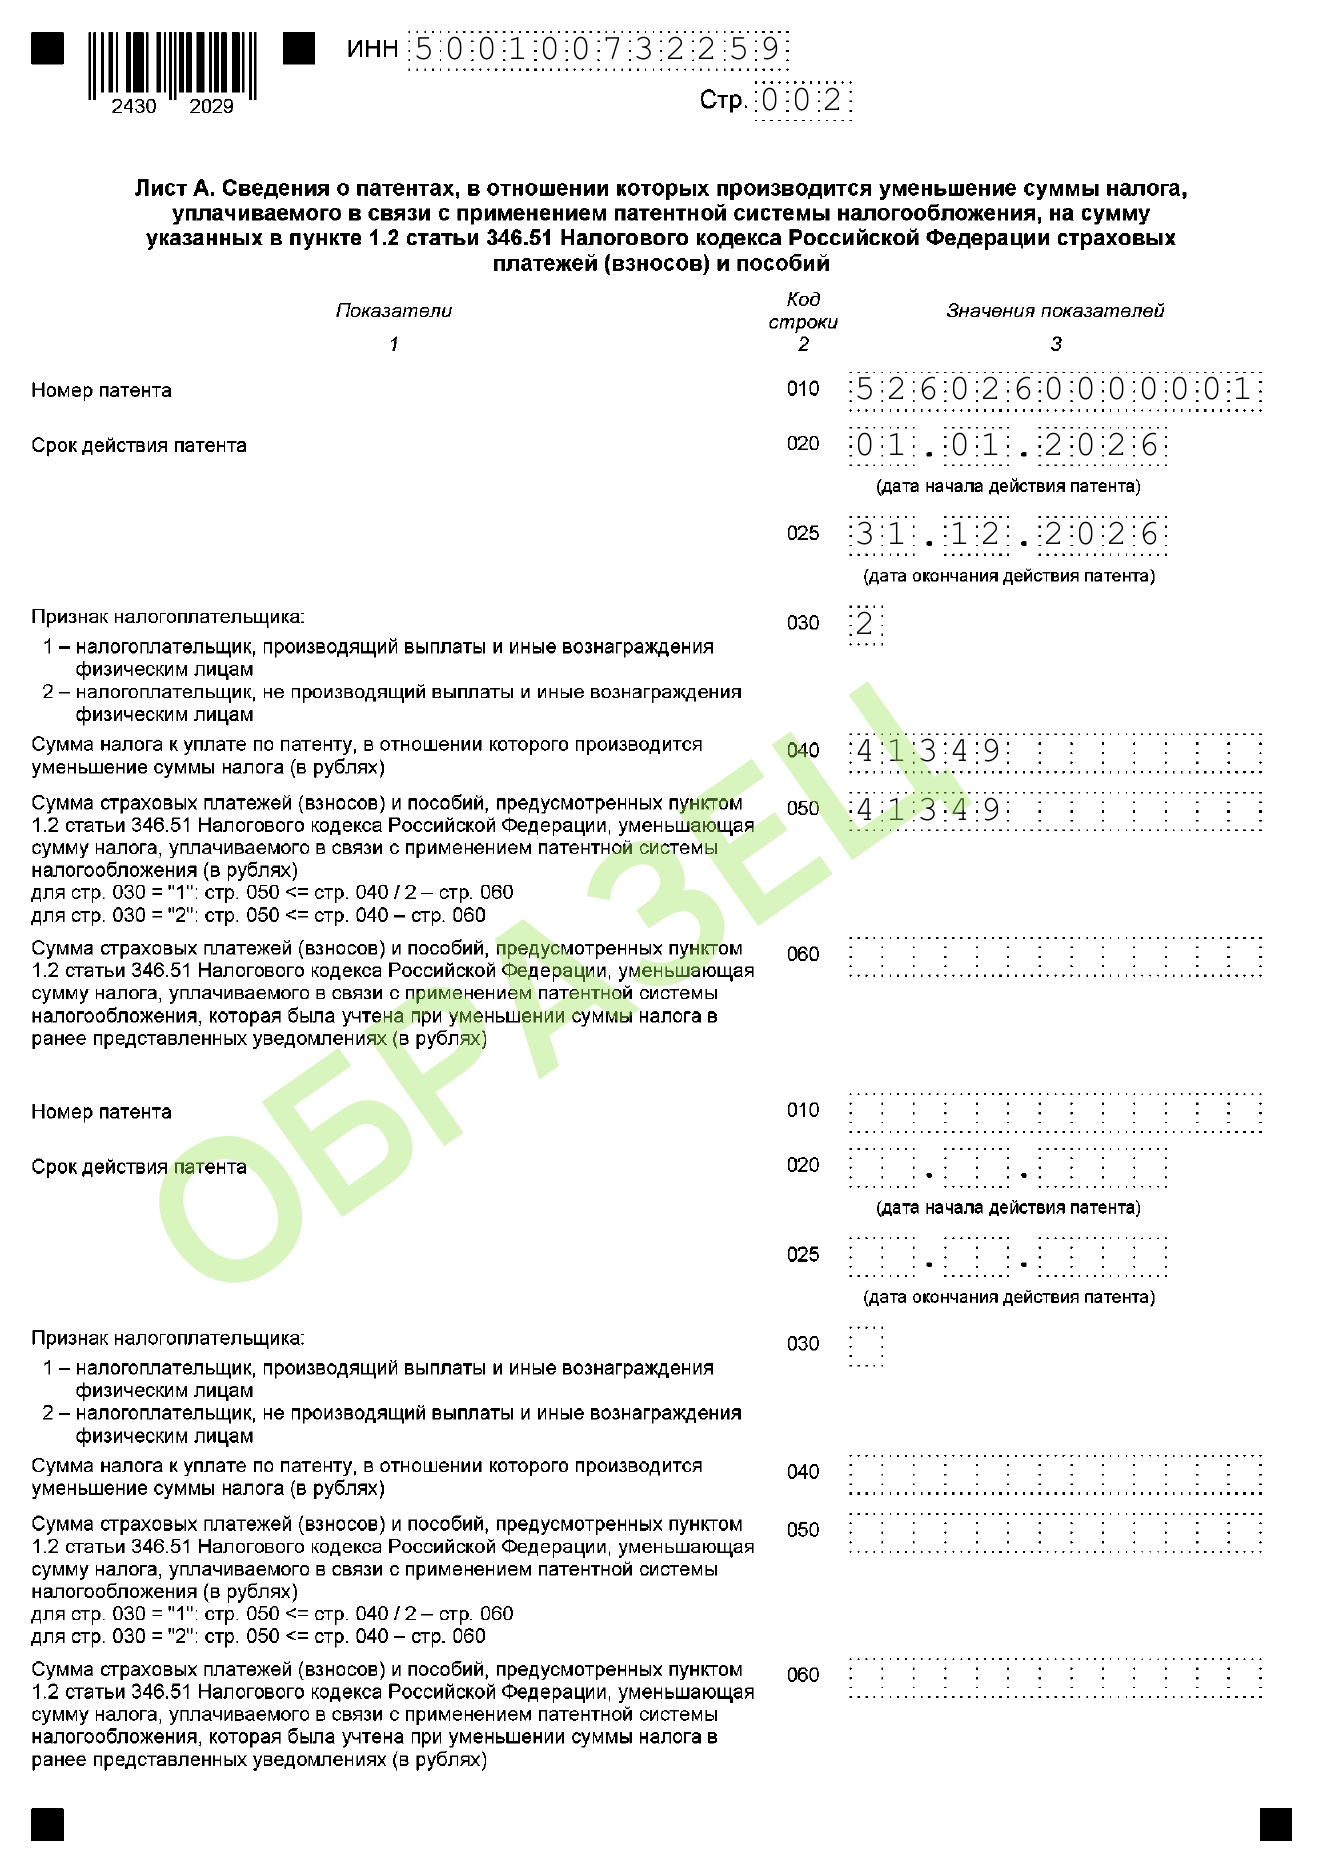
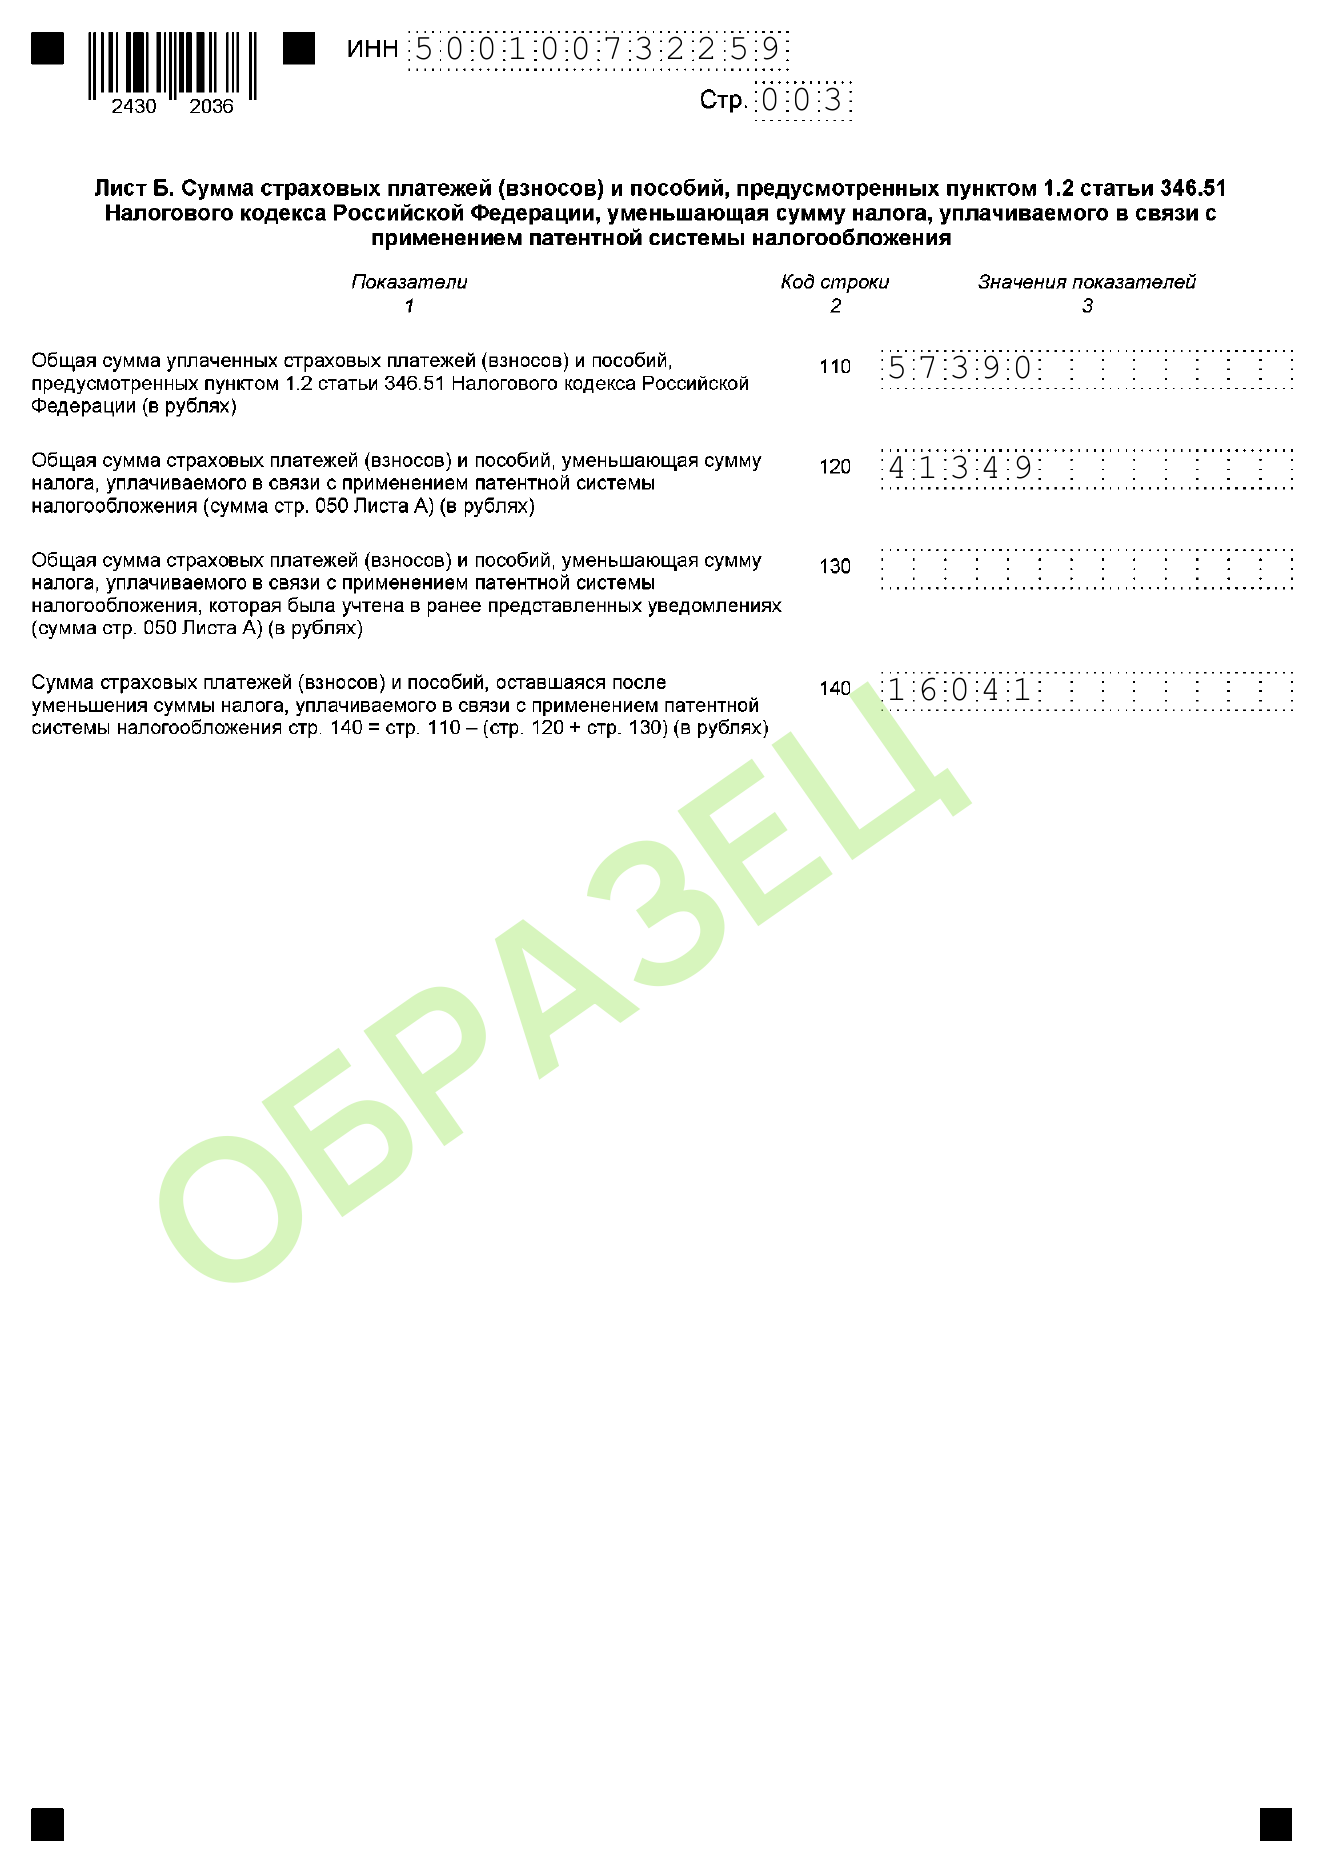
Образец заполнения уведомления КНД 1112021
Пример: парикмахер в Нижегородской области без работников, патент на 2026 год за 41 349 ₽, фиксированные взносы 57 390 ₽. Нажмите на страницу, чтобы открыть её на весь экран.
Как заполнить уведомление на уменьшение патента
Отдельного порядка заполнения у формы нет — правила написаны прямо в бланке у строк. Все суммы — в целых рублях. Форма выше заполняет бланк шрифтом Courier New и сама считает строки 050 и 120–140.
Титульный лист
ИНН, код налоговой, где вы на учёте по патенту, фамилия, имя, отчество, календарный год патентов, число страниц уведомления, признак «1 — налогоплательщик» или «2 — представитель», телефон, подпись и дата. По патентам разных лет — разные уведомления.
Лист А — патенты
По каждому патенту: 010 — номер, 020 и 025 — даты начала и окончания, 030 — признак «1», если срок патента пересекается с периодом, когда были работники или исполнители (по любому патенту), или «2», если нет, 040 — налог по патенту, 050 — на сколько уменьшаете сейчас, 060 — сколько уже учли в прежних уведомлениях. Проверка из бланка: при «1» строка 050 не больше 040 / 2 − 060, при «2» — не больше 040 − 060. На странице два патента, если больше — заполняют ещё листы А.
Лист Б — итоги по взносам
110 — все взносы и пособия за год, которые уменьшают налог, 120 — сумма строк 050 листа А, 130 — сколько учли в прежних уведомлениях, 140 — остаток: 110 − (120 + 130).
Признак «1» ставят всем патентам, срок которых приходится на период, когда были работники (письмо ФНС от 19.07.2021 № СД-4-3/10101@).
Что дальше
Вопросы и ответы
Нужно ли сначала заплатить взносы, а потом уменьшать патент?
Взносы ИП за себя — фиксированные и 1% с дохода — уменьшают налог по патенту в сумме, подлежащей уплате в году действия патента, платить их до подачи уведомления не обязательно (п. 1.2 ст. 346.51 НК). Взносы за работников учитываются уплаченными в этом году в пределах начисленных сумм.
На сколько можно уменьшить патент с работниками?
Если в период действия патента были выплаты работникам или исполнителям по договорам, налог уменьшают не больше чем на 50% (п. 1.2 ст. 346.51 НК). Без работников — на всю сумму взносов, вплоть до нуля.
Можно ли уменьшить патент на взносы за прошлый год?
Взносы ИП за себя — только те, что подлежат уплате в календарном году действия патента. Взносы за работников учитываются по дате уплаты: уплаченные в этом году, в том числе за декабрь прошлого, налог уменьшают. Отдельно ФНС разрешает учесть взносы 1% за год по выбору — в том году, за который они начислены, или в следующем, но только один раз (письма ФНС от 25.08.2023 № СД-4-3/10872@ и от 08.04.2024 № СД-4-3/4104@).
Что делать, если взносов больше, чем налог по патенту?
Остаток можно учесть по другим патентам того же календарного года (п. 1.2 ст. 346.51 НК) — в форме он попадает в строку 140. Фиксированные взносы на следующий год не переносятся; 1% за год можно по выбору учесть в этом году или в следующем, но один раз.
Можно ли подать несколько уведомлений?
Да. Срока и числа уведомлений Налоговый кодекс не ограничивает — например, после уплаты 1% можно подать ещё одно. Суммы, учтённые раньше, указывают в строке 060 по каждому патенту.
Что будет, если налоговая не согласна?
Налоговая сообщает об отказе в уменьшении не позднее 20 дней со дня получения уведомления. После отказа налог платят без уменьшения или подают уведомление заново с исправленными суммами (п. 1.2 ст. 346.51 НК).
Можно ли подать уведомление в личном кабинете ИП?
Да, через личный кабинет индивидуального предпринимателя, лично, почтой с описью вложения или по телекоммуникационным каналам связи с усиленной квалифицированной электронной подписью (п. 1.2 ст. 346.51 НК, порядок представления к приказу ЕД-7-3/218@).