
Уведомление о переходе на УСН — заполнить онлайн
Чтобы ИП перешёл на упрощёнку, достаточно подать уведомление в налоговую — по форме КНД 1154004 (приказ ФНС от 30.04.2026 № ЕД-1-3/285@, действует с 30 июля 2026 года). Та же форма нужна, чтобы сменить объект, отказаться от УСН, сообщить об утрате права или о прекращении деятельности. Заполните форму и скачайте готовый PDF.
Сроки подачи уведомления по УСН
- Смена объекта — до 31 декабря, объект меняется с 1 января (п. 2 ст. 346.14 НК). В норме сказано «до», а не «не позднее», поэтому форма показывает последний рабочий день перед 31 декабря.
- Отказ от УСН с нового года — не позднее 15 января года перехода (п. 6 ст. 346.13 НК).
- Прекращение деятельности на УСН — не позднее 15 дней со дня прекращения (п. 8 ст. 346.13 НК). В Налоговом кодексе дни без пометки «календарные» — рабочие (п. 6 ст. 6.1 НК).
- Переход на НПД — в течение месяца со дня постановки на учёт как самозанятого (ч. 4 ст. 15 закона № 422-ФЗ).
- Утрата права на УСН — 15 календарных дней после отчётного периода, в котором утрачено право (п. 5 ст. 346.13 НК).
- После утраты права на АУСН — только через личный кабинет: вместе с уведомлением об утрате права или в течение 30 дней после уведомления налоговой (ч. 9 ст. 4 закона № 17-ФЗ).
Если последний день срока выпадает на выходной, он переносится на ближайший рабочий день (п. 7 ст. 6.1 НК) — форма выше считает срок с учётом праздников. Опоздать с переходом опасно: без уведомления в срок применять УСН нельзя (пп. 19 п. 3 ст. 346.12 НК).
«Доходы» или «доходы минус расходы»
Объект выбирают в уведомлении о переходе: 1 — «доходы», 2 — «доходы, уменьшенные на величину расходов». На «доходах» налог платят с выручки, расходы не учитываются, зато налог можно уменьшить на страховые взносы. На «доходах минус расходах» налог платят с разницы, а расходы нужно подтверждать документами. Регион может снизить ставку — проверьте ставки УСН в своём регионе.
Куда и как подать уведомление
В налоговую по месту жительства ИП (п. 1 и 8 ст. 346.13 НК). Новый ИП может приложить уведомление к документам на регистрацию.
Лично
Сами или через представителя по доверенности — распечатайте и подпишите уведомление.
По почте
Заказным письмом с описью вложения в свою налоговую.
Личный кабинет ИП
На сайте ФНС с квалифицированной электронной подписью (п. 2 ст. 11.2 НК).
Через оператора ЭДО
В электронном виде по формату, утверждённому тем же приказом, с квалифицированной подписью.
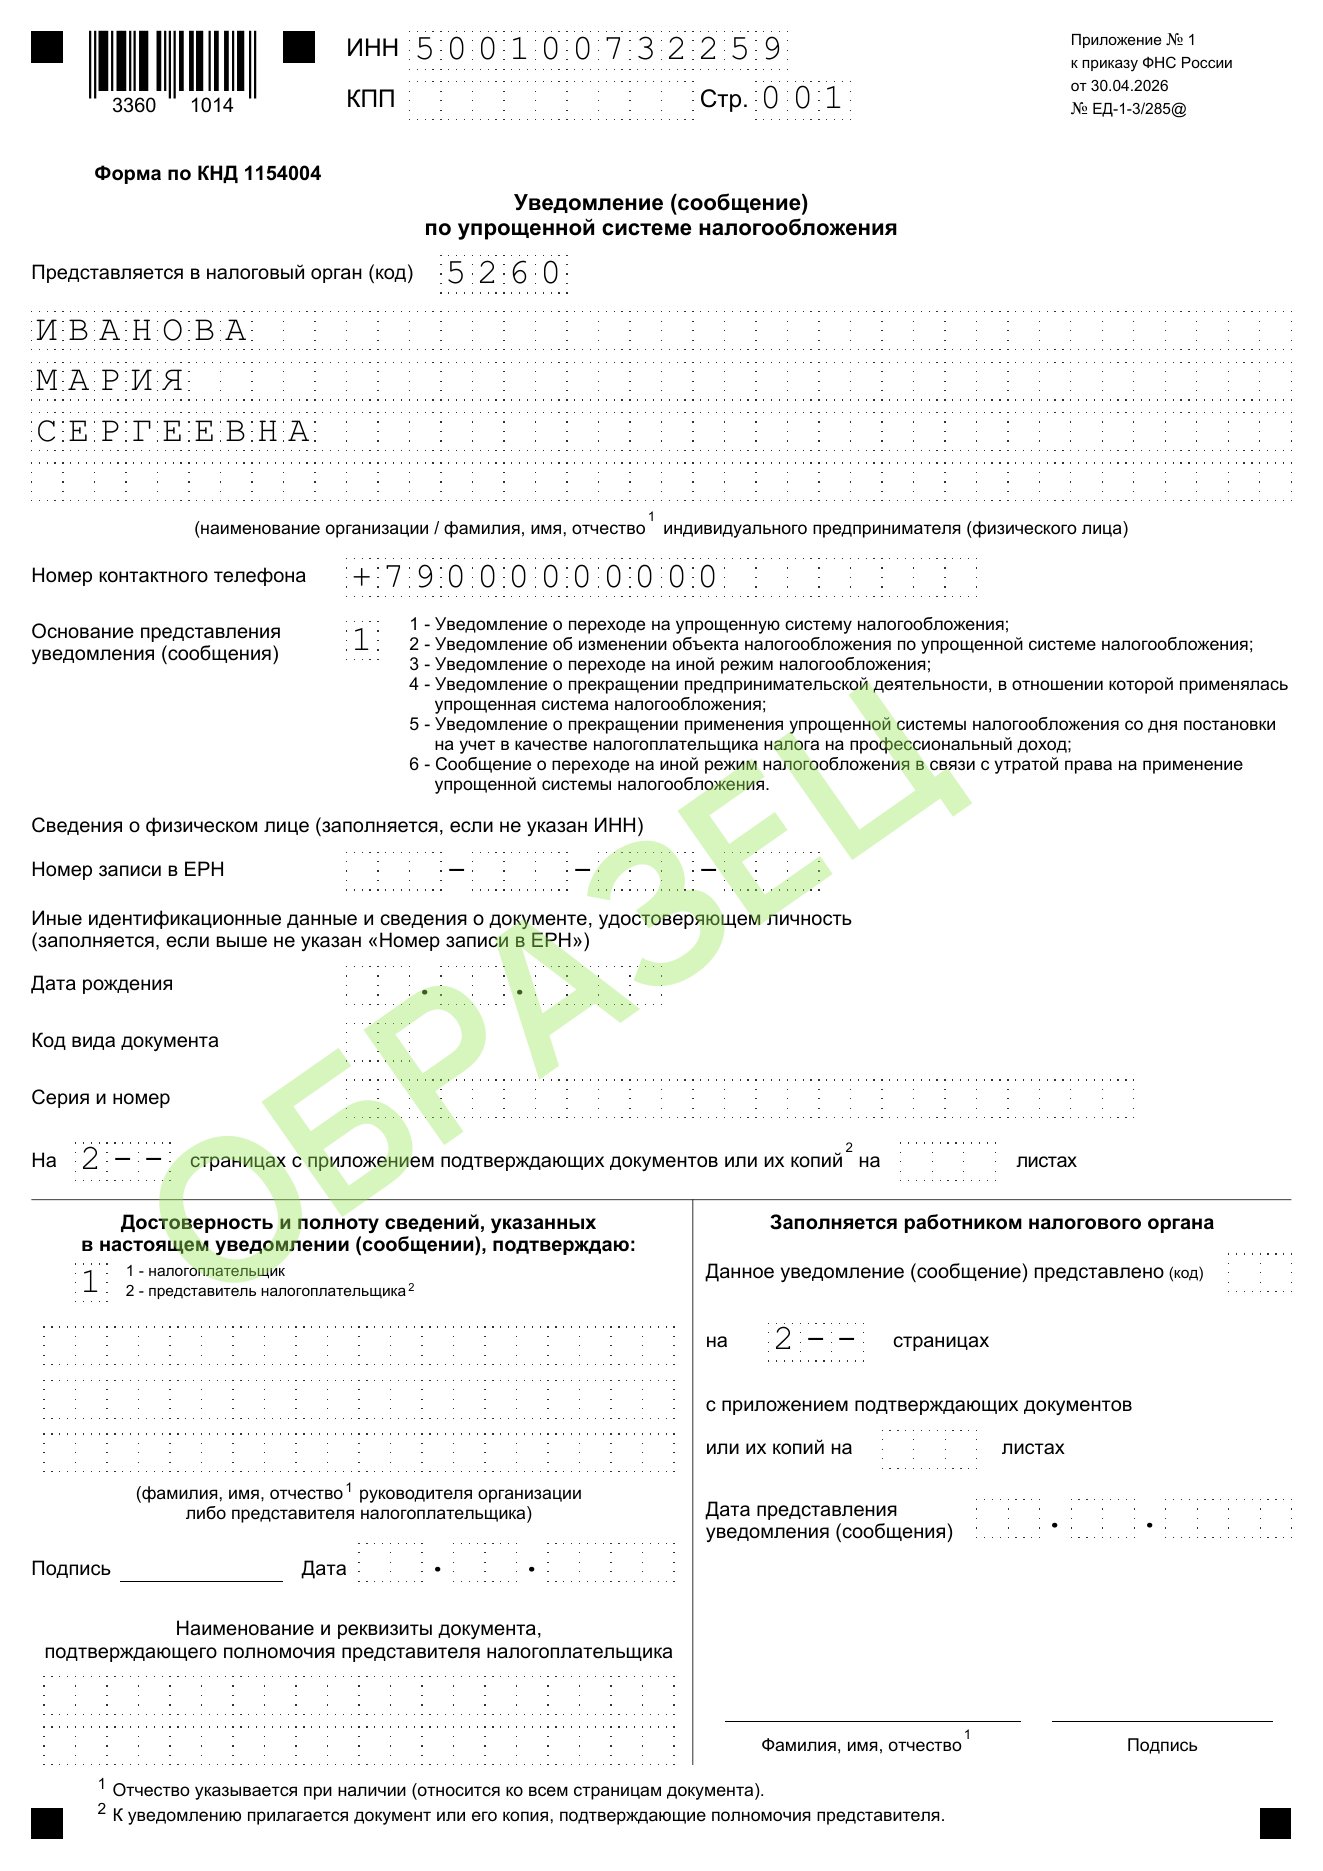
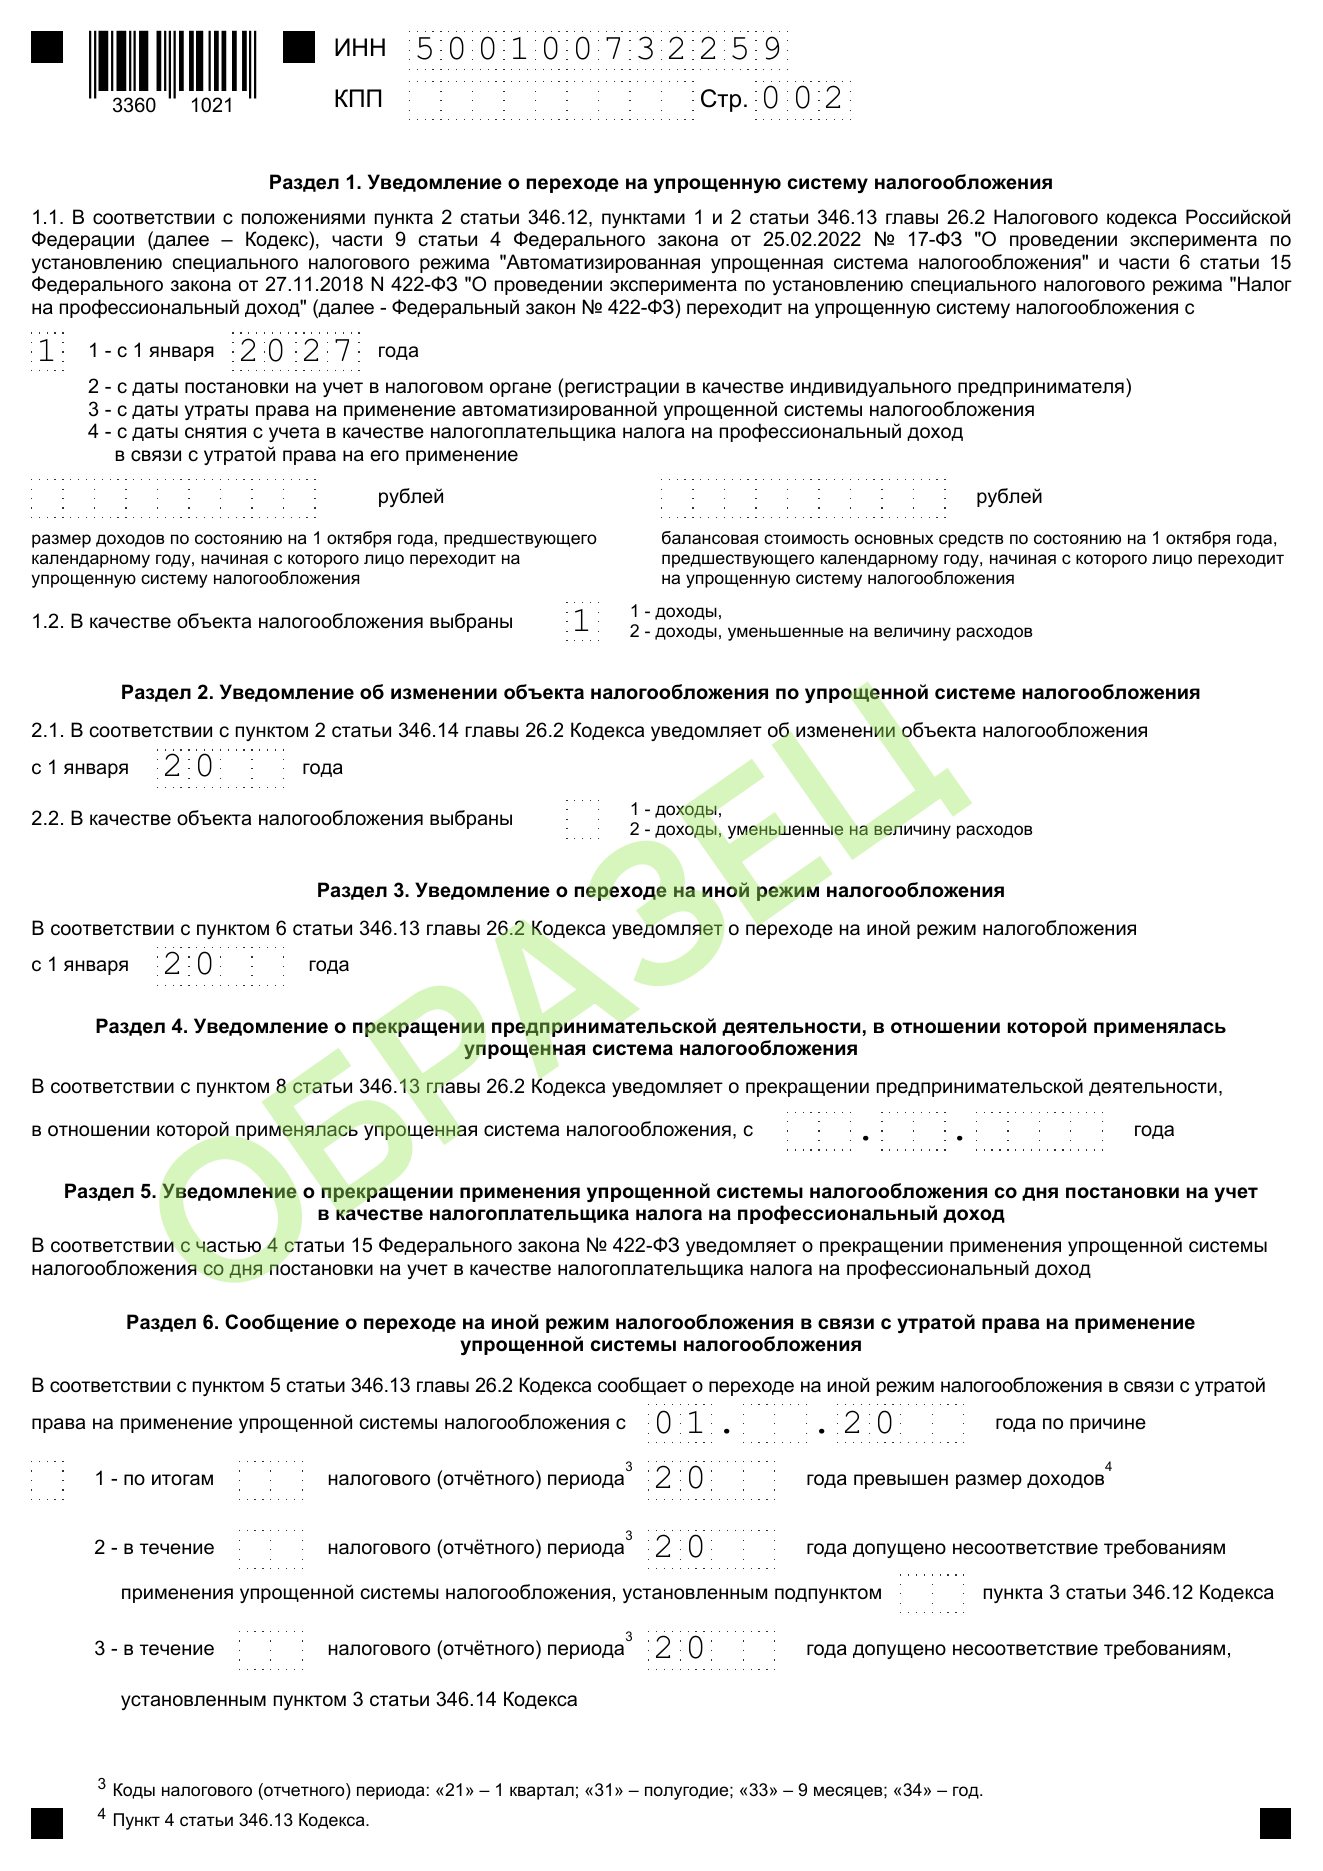
Образец заполнения уведомления КНД 1154004
Пример: ИП на общей системе переходит на УСН «доходы» с 1 января 2027 года. Нажмите на страницу, чтобы открыть её на весь экран.
Как заполнить уведомление о переходе на УСН
Уведомление — две страницы, их подают всегда вместе: на титуле напечатано «на 2 страницах». Заполняют по порядку из того же приказа ФНС. Форма выше печатает шрифтом Courier New.
Титульный лист
ИНН, код налоговой, фамилия, имя и отчество построчно, телефон и код основания от 1 до 6. КПП у ИП нет. Блок «Сведения о физическом лице» заполняют, только если не указан ИНН. В подтверждении — «1», если подаёте сами: ФИО в этом блоке ИП не пишет, только подпись и дату.
Страница 002
Заполняют только раздел своего основания, остальные оставляют пустыми. Раздел 1 — признак даты перехода, для признака 1 — год, и объект. Доходы и стоимость основных средств на 1 октября указывают только организации. Раздел 2 — год и новый объект, раздел 3 — год, раздел 4 — дата прекращения. Раздел 5 не заполняют. Раздел 6 — месяц утраты права, причина и код периода: 21, 31, 33 или 34.
Что дальше
Вопросы и ответы
До какого числа подать уведомление о переходе на УСН с 2027 года?
Срок — 31 декабря предыдущего года (п. 1 ст. 346.13 НК). 31 декабря 2026 года — выходной (постановление Правительства от 24.09.2025 № 1466), поэтому последний день переносится на первый рабочий день — 11 января 2027 года (п. 7 ст. 6.1 НК). Надёжнее подать заранее.
Как заполнить уведомление новому ИП?
Основание 1 и признак 2 — «с даты постановки на учёт», год не указывают. Подать можно вместе с документами на регистрацию или не позднее 30 календарных дней с даты постановки на учёт — тогда УСН применяется с первого дня (п. 2 ст. 346.13 НК).
Как перейти на УСН после утраты права на АУСН?
Только через личный кабинет налогоплательщика: одновременно с уведомлением об утрате права на АУСН или в течение 30 дней после уведомления налоговой (ч. 9 ст. 4 закона № 17-ФЗ). Бумажный бланк в этом случае не подходит.
Как сменить «доходы» на «доходы минус расходы»?
Подать уведомление с основанием 2 до 31 декабря — объект сменится с 1 января следующего года (п. 2 ст. 346.14 НК). В норме сказано «до 31 декабря», а не «не позднее», поэтому надёжнее не тянуть до последнего дня. В течение года объект менять нельзя.
Как уйти с УСН на самозанятость?
Зарегистрироваться как плательщик НПД и в течение месяца подать уведомление с основанием 5 — УСН прекращается со дня постановки на учёт по НПД (ч. 4 ст. 15 закона № 422-ФЗ). Раздел 5 бланка заполнять не нужно. Уведомление можно отправить и в приложении «Мой налог».
Как сообщить об утрате права на УСН?
Основание 6, в течение 15 календарных дней после квартала, полугодия, 9 месяцев или года, в котором утрачено право (п. 5 ст. 346.13 НК). Право утрачивается с 1-го числа месяца, когда превышен лимит дохода или нарушено условие (п. 4 ст. 346.13 НК).
Когда можно вернуться на УСН?
Если ушли с УСН на другой режим — сами или из-за утраты права, — вернуться можно не раньше чем через год (п. 7 ст. 346.13 НК).