
Уведомление об исчисленных суммах налогов — заполнить онлайн
Уведомление сообщает налоговой, сколько и на какой налог списать с единого налогового счёта, если платёж наступает раньше отчёта. ИП подаёт его по авансам УСН, НДФЛ и взносам за работников — по форме КНД 1110355 (приказ ФНС от 02.11.2022 № ЕД-7-8/1047@). Добавьте платежи и скачайте готовый PDF.
КБК и коды периодов для ИП
| Платёж | КБК на 2026 год | Период | Подать не позднее |
|---|---|---|---|
| Аванс по УСН «доходы» | 182 1 05 01011 01 1000 110 | 34/01, 34/02, 34/03 | 25 апреля, июля, октября |
| Аванс по УСН «доходы минус расходы» | 182 1 05 01021 01 1000 110 | 34/01, 34/02, 34/03 | 25 апреля, июля, октября |
| Страховые взносы за работников | 182 1 02 01000 01 1000 160 | 1-й и 2-й месяц квартала: 21/01, 21/02 … 34/02 | 25-го числа следующего месяца |
| НДФЛ с зарплаты работников | 182 1 01 02010 01 1000 110 | 01–03 — с 1 по 22 число, 11–13 — с 23-го по конец месяца | 25-го числа того же месяца и 3-го числа следующего |
Срок — не позднее 25-го числа месяца, в котором нужно платить (п. 9 ст. 58 НК); по НДФЛ за 23-е — последнее число месяца — не позднее 3-го числа следующего месяца, а за 23–31 декабря — не позднее последнего рабочего дня года. Если срок выпал на выходной, он переносится на следующий рабочий день (п. 7 ст. 6.1 НК). КБК НДФЛ в таблице — для части налога до 312 тыс. ₽ за год; для бо́льших сумм КБК другие — укажите их в строке «Другой платёж».
Куда и как подать уведомление
В налоговую по месту учёта (п. 9 ст. 58 НК). Способы — по разъяснению ФНС на странице о едином налоговом счёте.
На бумаге
Если вы не обязаны сдавать отчётность в электронном виде. Распечатайте, подпишите и подайте лично или по почте.
Личный кабинет ИП
На сайте ФНС: предприниматель может подписать уведомление и неквалифицированной электронной подписью.
Через оператора ЭДО
По телекоммуникационным каналам связи с квалифицированной электронной подписью.
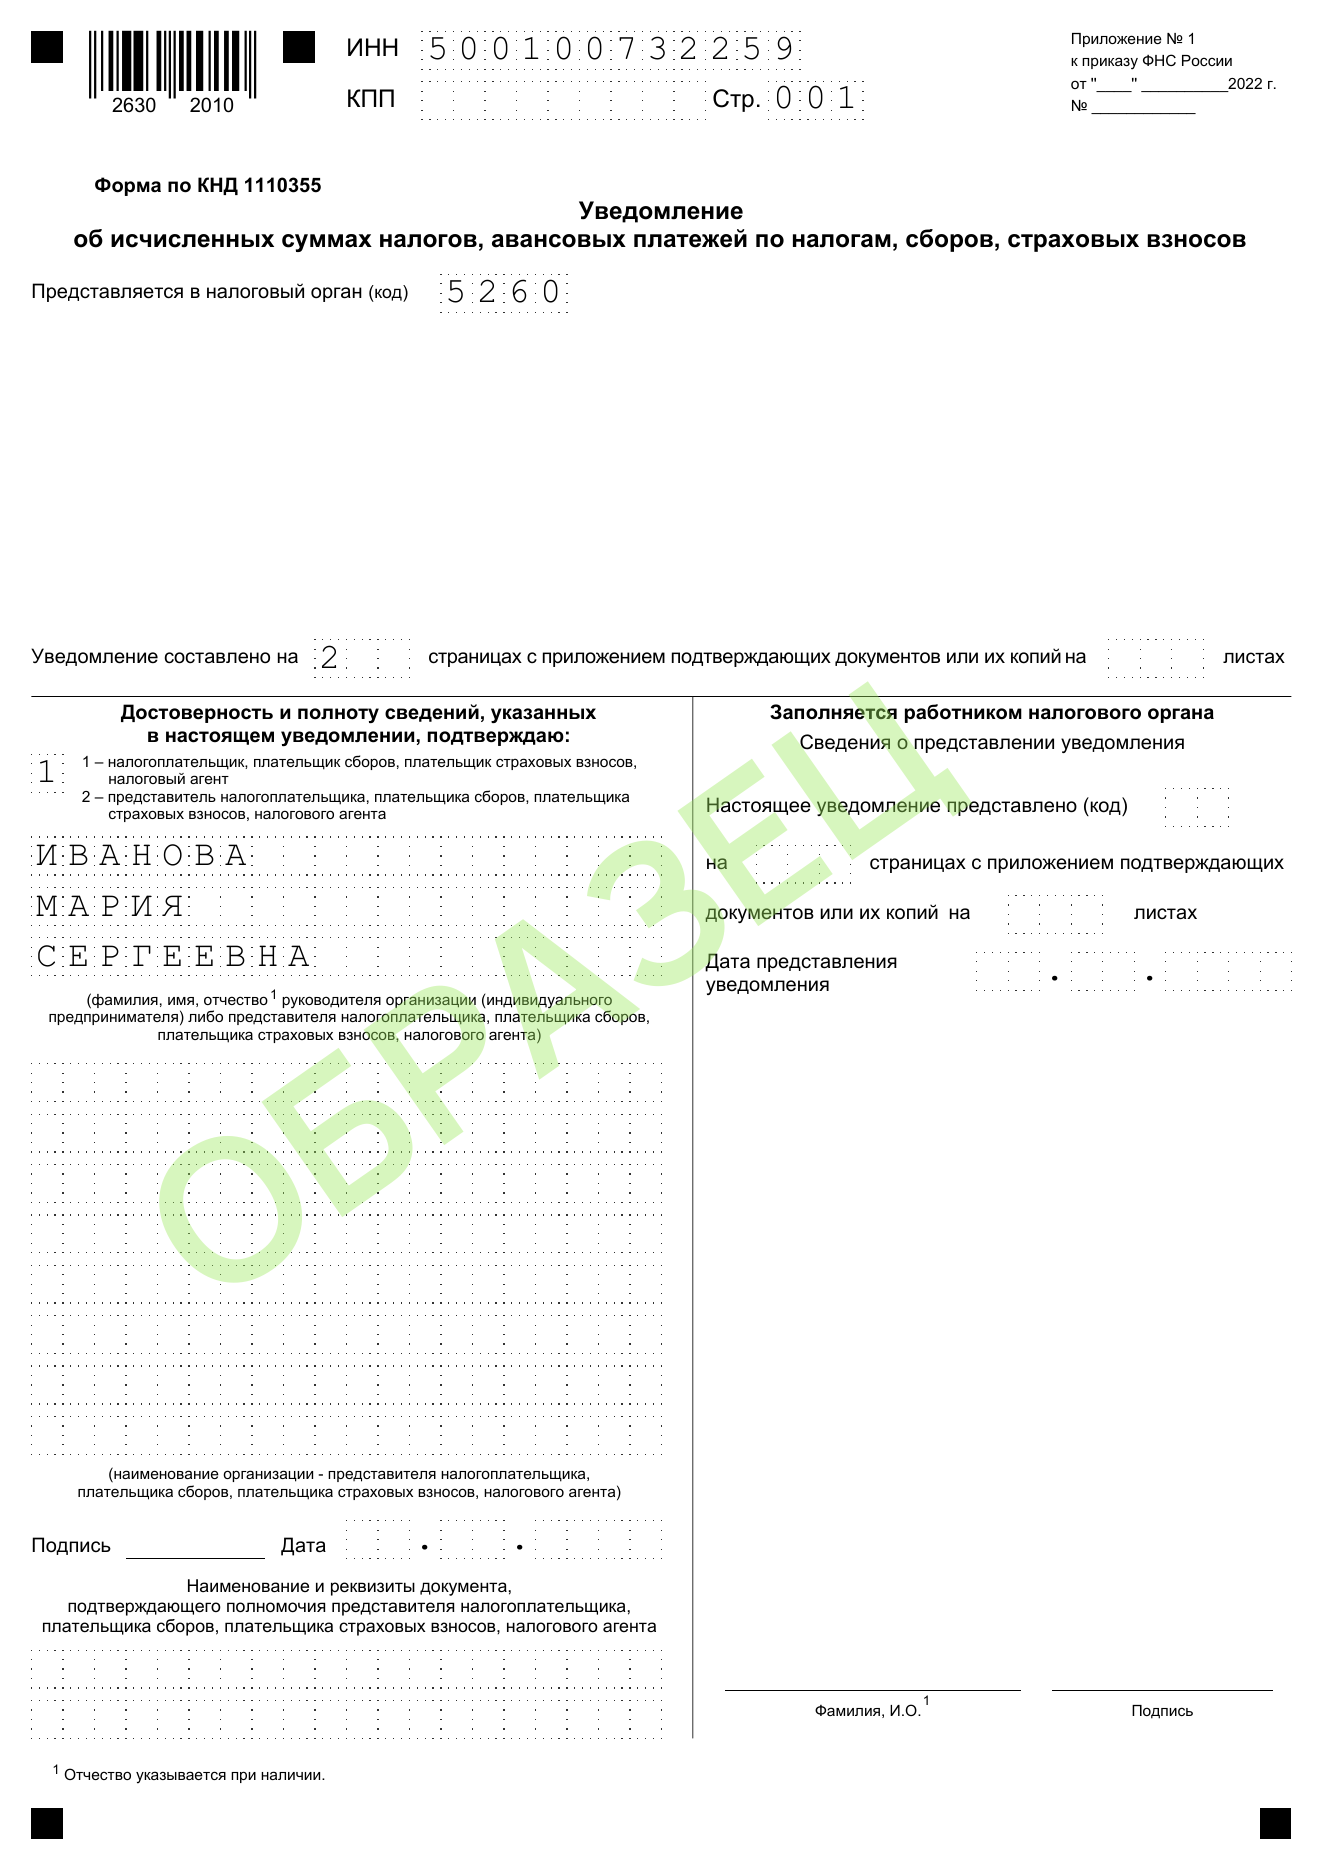
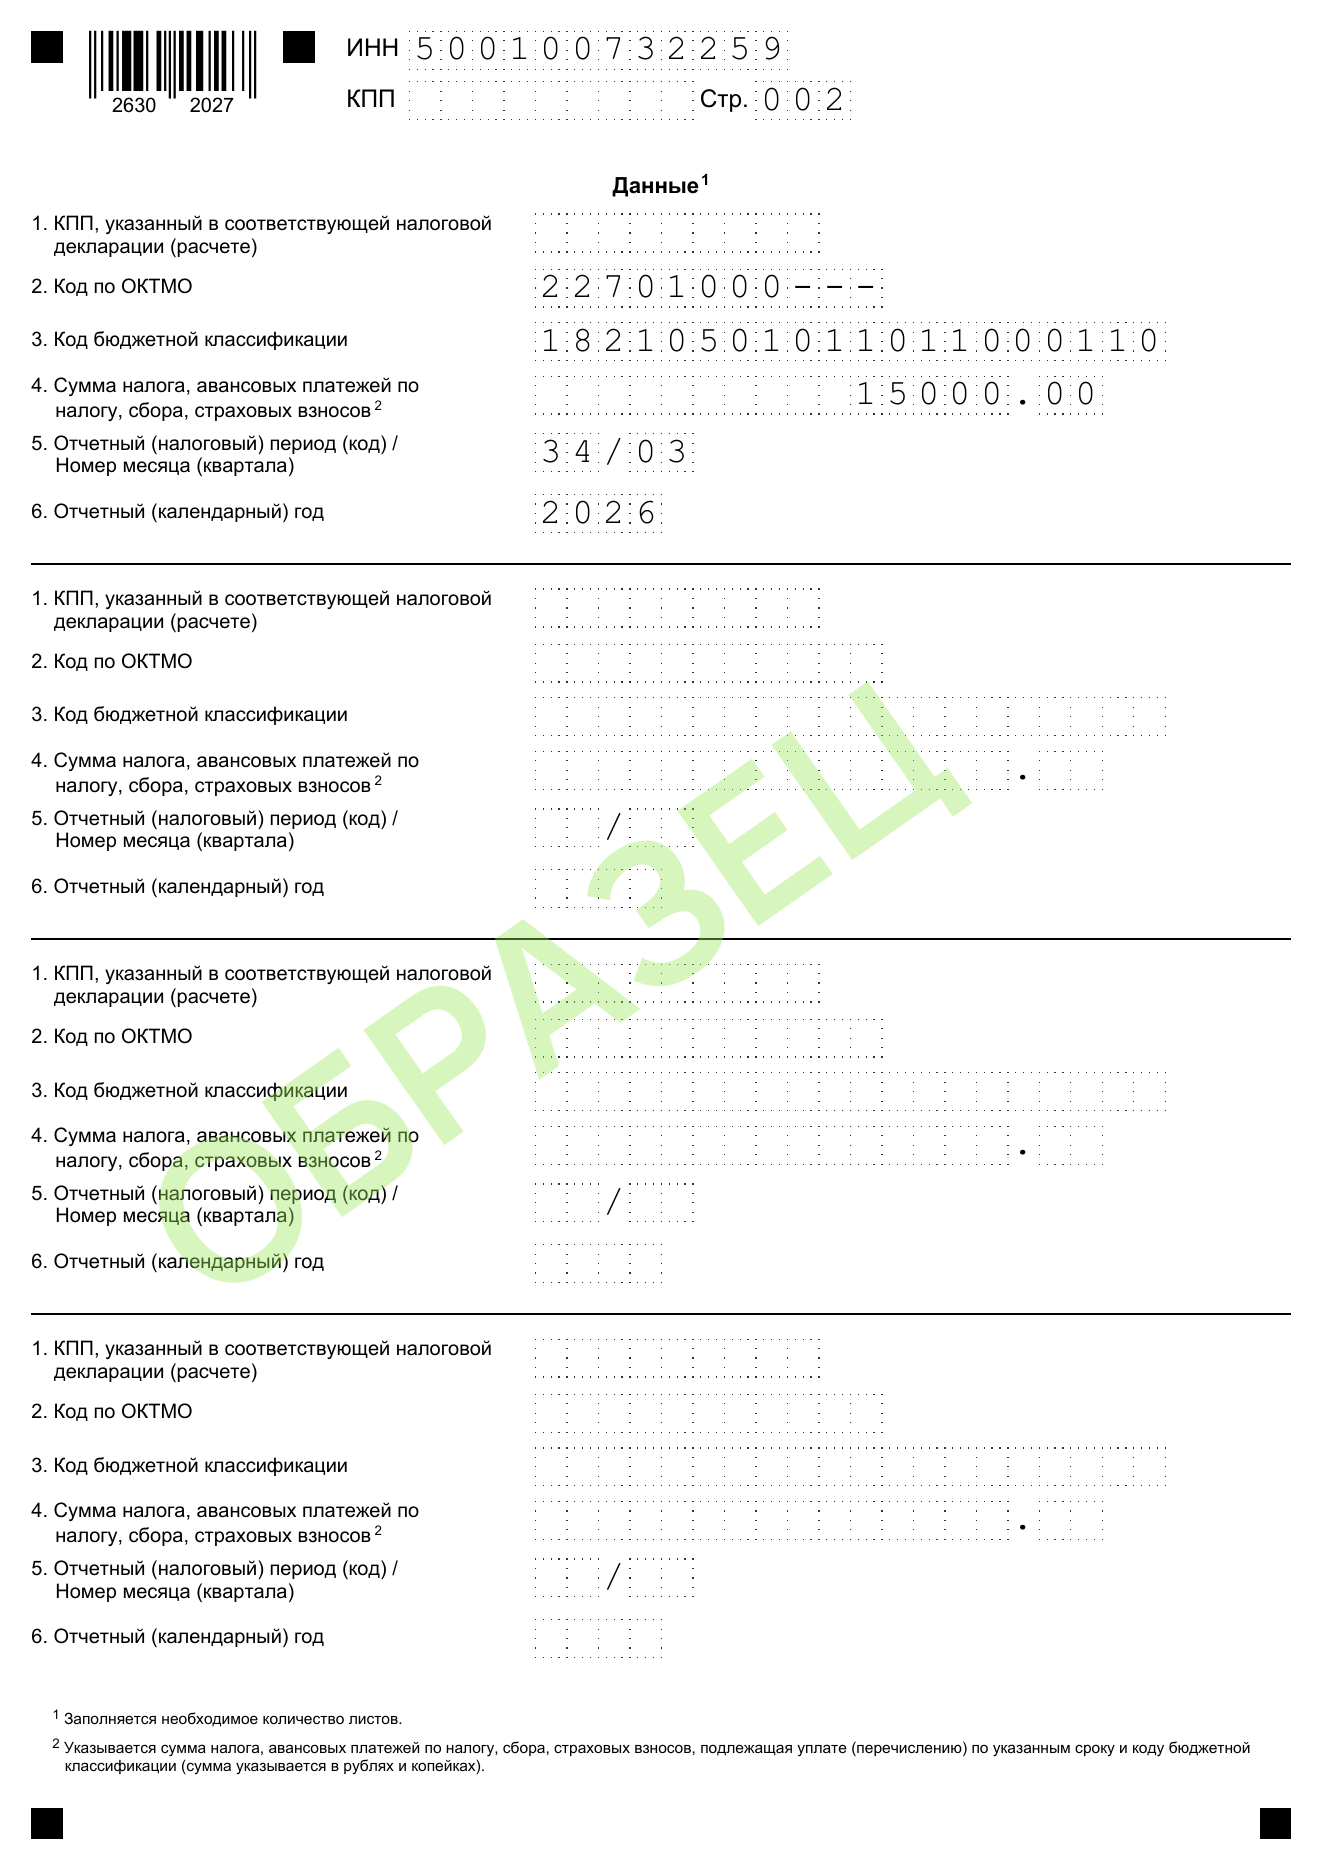
Образец заполнения уведомления КНД 1110355
Пример: ИП на УСН «доходы» уведомляет об авансе за 9 месяцев 2026 года — 15 000 ₽. Нажмите на страницу, чтобы открыть её на весь экран.
Как заполнить уведомление
Заполняют по порядку из приказа ФНС в редакции от 16.01.2024 № ЕД-7-8/20@. Форма выше печатает шрифтом Courier New и выравнивает суммы по правому краю, как требует порядок.
Титульный лист
ИНН, код налоговой, число страниц, признак «1» и ваши фамилия, имя и отчество построчно, подпись и дата. КПП у ИП нет.
Раздел «Данные»
На странице четыре блока — по одному на платёж: ОКТМО, КБК, сумма в рублях и копейках, код периода и номер месяца или квартала, год. КПП в блоках ИП не заполняет. Если платежей больше четырёх, заполняют ещё листы с номерами 003, 004 и дальше.
Что дальше
Вопросы и ответы
Какой КБК указать для аванса по УСН?
Для УСН «доходы» — 182 1 05 01011 01 1000 110, для УСН «доходы минус расходы» — 182 1 05 01021 01 1000 110 (перечень КБК ФНС на 2026 год). Форма выше подставит КБК сама.
Какой период ставить для авансов УСН?
Код 34 и номер 01 — за I квартал, 34/02 — за полугодие, 34/03 — за 9 месяцев (п. 7.5 порядка заполнения). За год уведомление не подают — сумму налога налоговая берёт из декларации.
Указывать сумму с начала года или за квартал?
Только за период. Например, аванс за I квартал — 1 000 ₽, за полугодие с начала года — 3 000 ₽: в уведомлении за полугодие пишут 2 000 ₽ (разъяснение ФНС на странице о ЕНС).
Как указать уменьшение аванса по УСН?
Со знаком минус (п. 7.4 порядка). Уменьшение не может быть больше авансов, начисленных за прошлые периоды года (письмо ФНС от 10.07.2023 № СД-4-3/8716@).
Где взять ОКТМО?
ИП на УСН указывает ОКТМО по месту жительства — тот же, что в декларации. Его можно узнать в сервисе ФНС «Узнать ОКТМО» по адресу. Если код из 8 цифр, в оставшихся трёх клетках ставят прочерки (п. 7.2 порядка).
Как исправить ошибку в уведомлении?
Ошиблись в сумме — подайте строку с теми же КБК, ОКТМО и периодом и правильной суммой. Ошиблись в КБК, ОКТМО или периоде — повторите ошибочную строку с суммой 0 и добавьте правильную (разъяснение ФНС на странице о ЕНС).
Нужно ли уведомление по взносам ИП за себя?
Нет. По страховым взносам, которые ИП платит за себя, в том числе на пенсионное страхование, уведомление не подают — их размер установлен Налоговым кодексом (письмо ФНС от 31.01.2023 № СД-4-3/1023@).
Можно ли подать одно уведомление сразу на несколько месяцев?
По НДФЛ и взносам за работников — да: с 1 сентября 2026 года в уведомлении можно указать суммы за текущий и следующие месяцы до конца года (п. 9 ст. 58 НК в редакции закона № 425-ФЗ). Это право, а не обязанность.