
Декларация по УСН «доходы» для ИП — заполнить онлайн
ИП на упрощёнке сдаёт декларацию раз в год по форме КНД 1152017 (приказ ФНС от 26.11.2025 № ЕД-7-3/1017@, с отчётности за 2025 год). Введите доходы по кварталам и взносы — форма посчитает налог, авансы, уменьшение на взносы и строки 150–162 и соберёт готовый PDF: титульный лист, разделы 1.1 и 2.1.1.
Сроки сдачи и уплаты
Куда и как подать декларацию
В налоговую по месту жительства ИП.
Лично
Распечатайте и подпишите титульный лист и раздел 1.1 — там есть строки для подписи.
По почте
Ценным письмом с описью вложения — датой сдачи считается дата отправки.
Личный кабинет ИП
На сайте ФНС с электронной подписью — декларацию можно заполнить прямо в кабинете.
Через оператора ЭДО
В электронном виде с квалифицированной подписью.
Образец заполнения декларации КНД 1152017
Пример ФНС из письма от 03.03.2026 № ЕА-36-3/1625@: доход за 2025 год — 1,5 млн ₽, 1% за 2025 год — 12 000 ₽ и остаток 1% за 2024 год — 2 000 ₽. Нажмите на страницу, чтобы открыть её на весь экран.
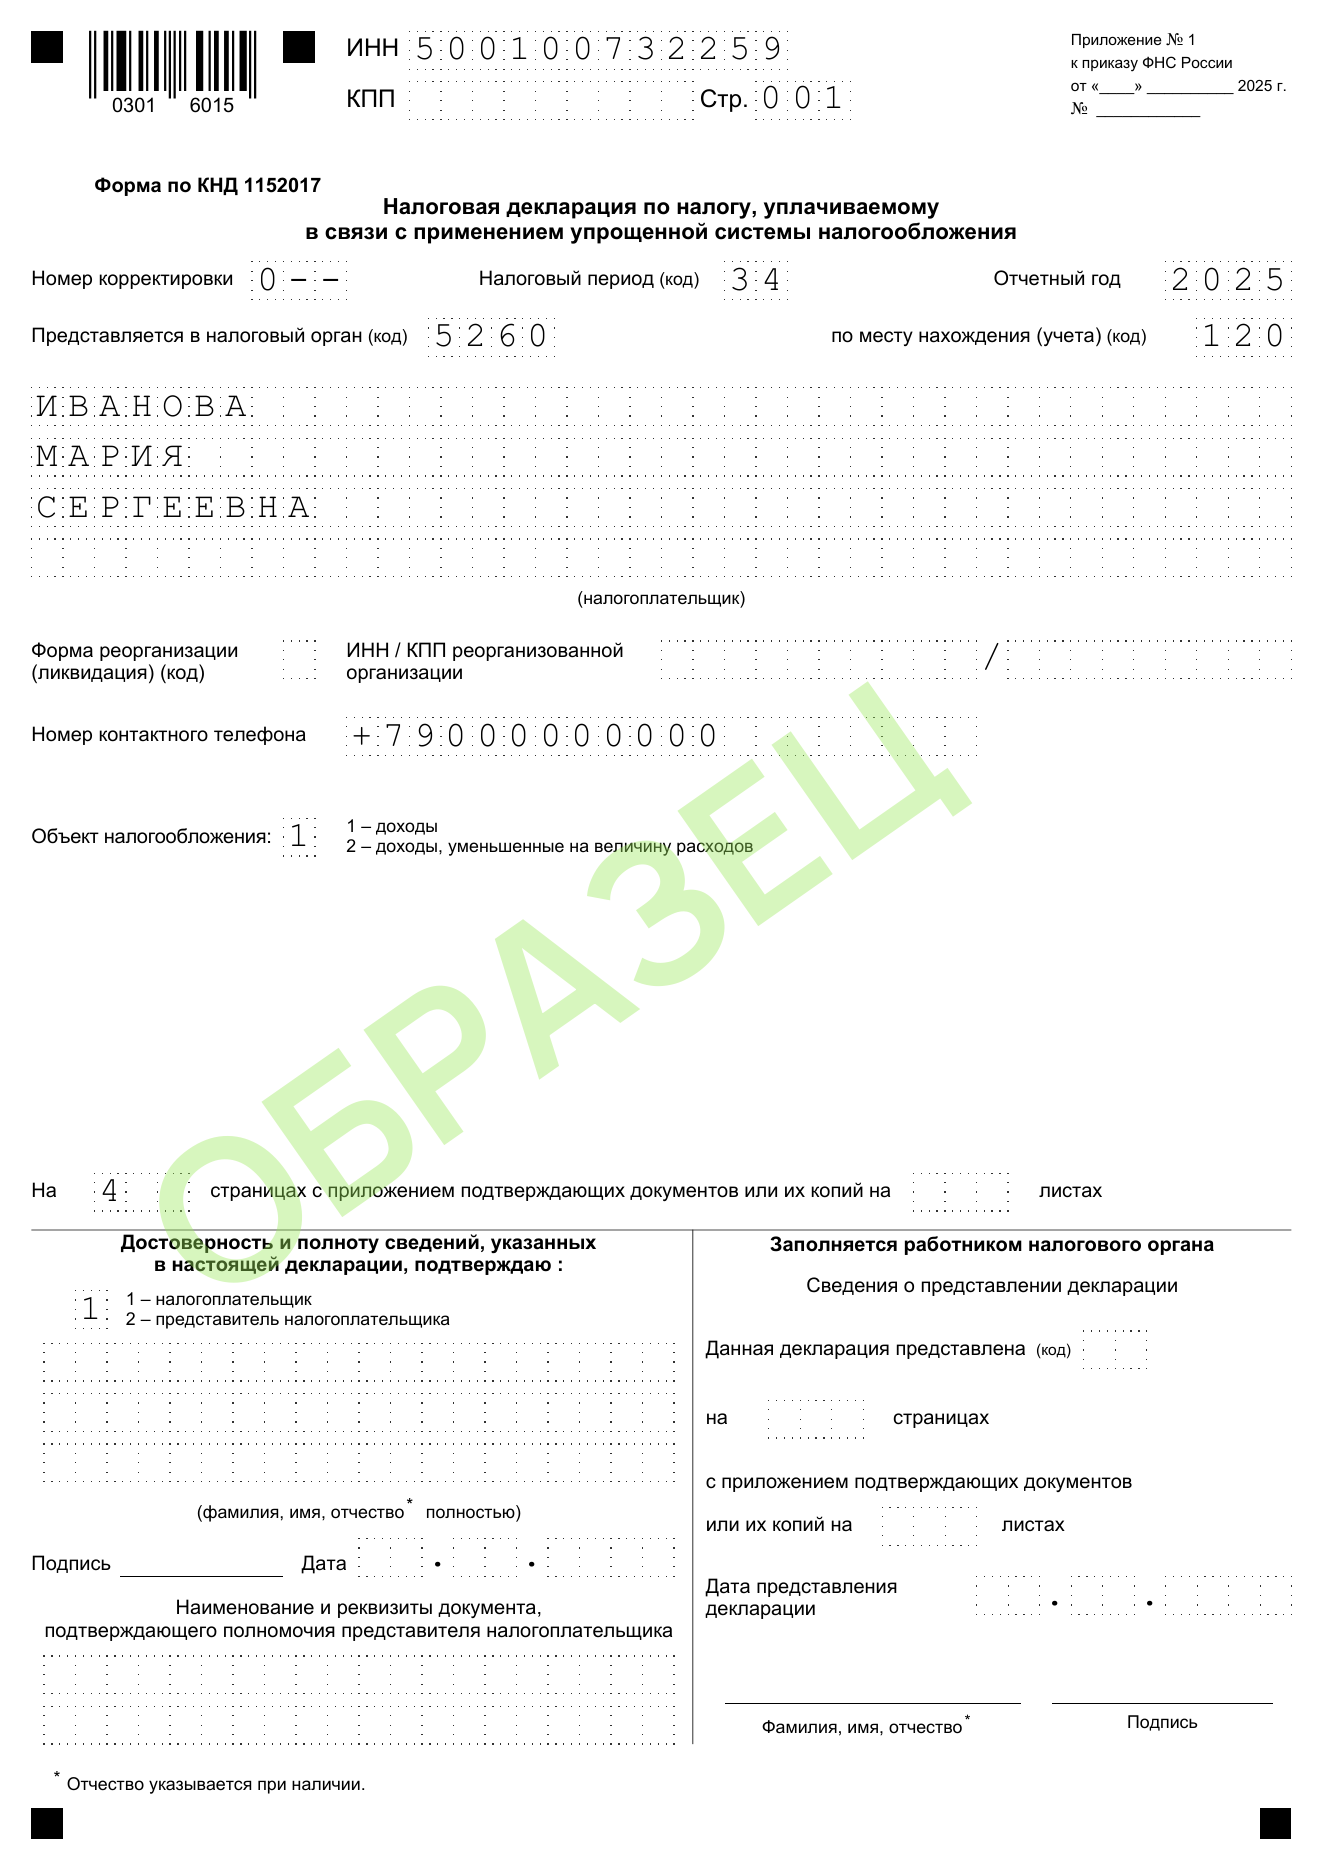
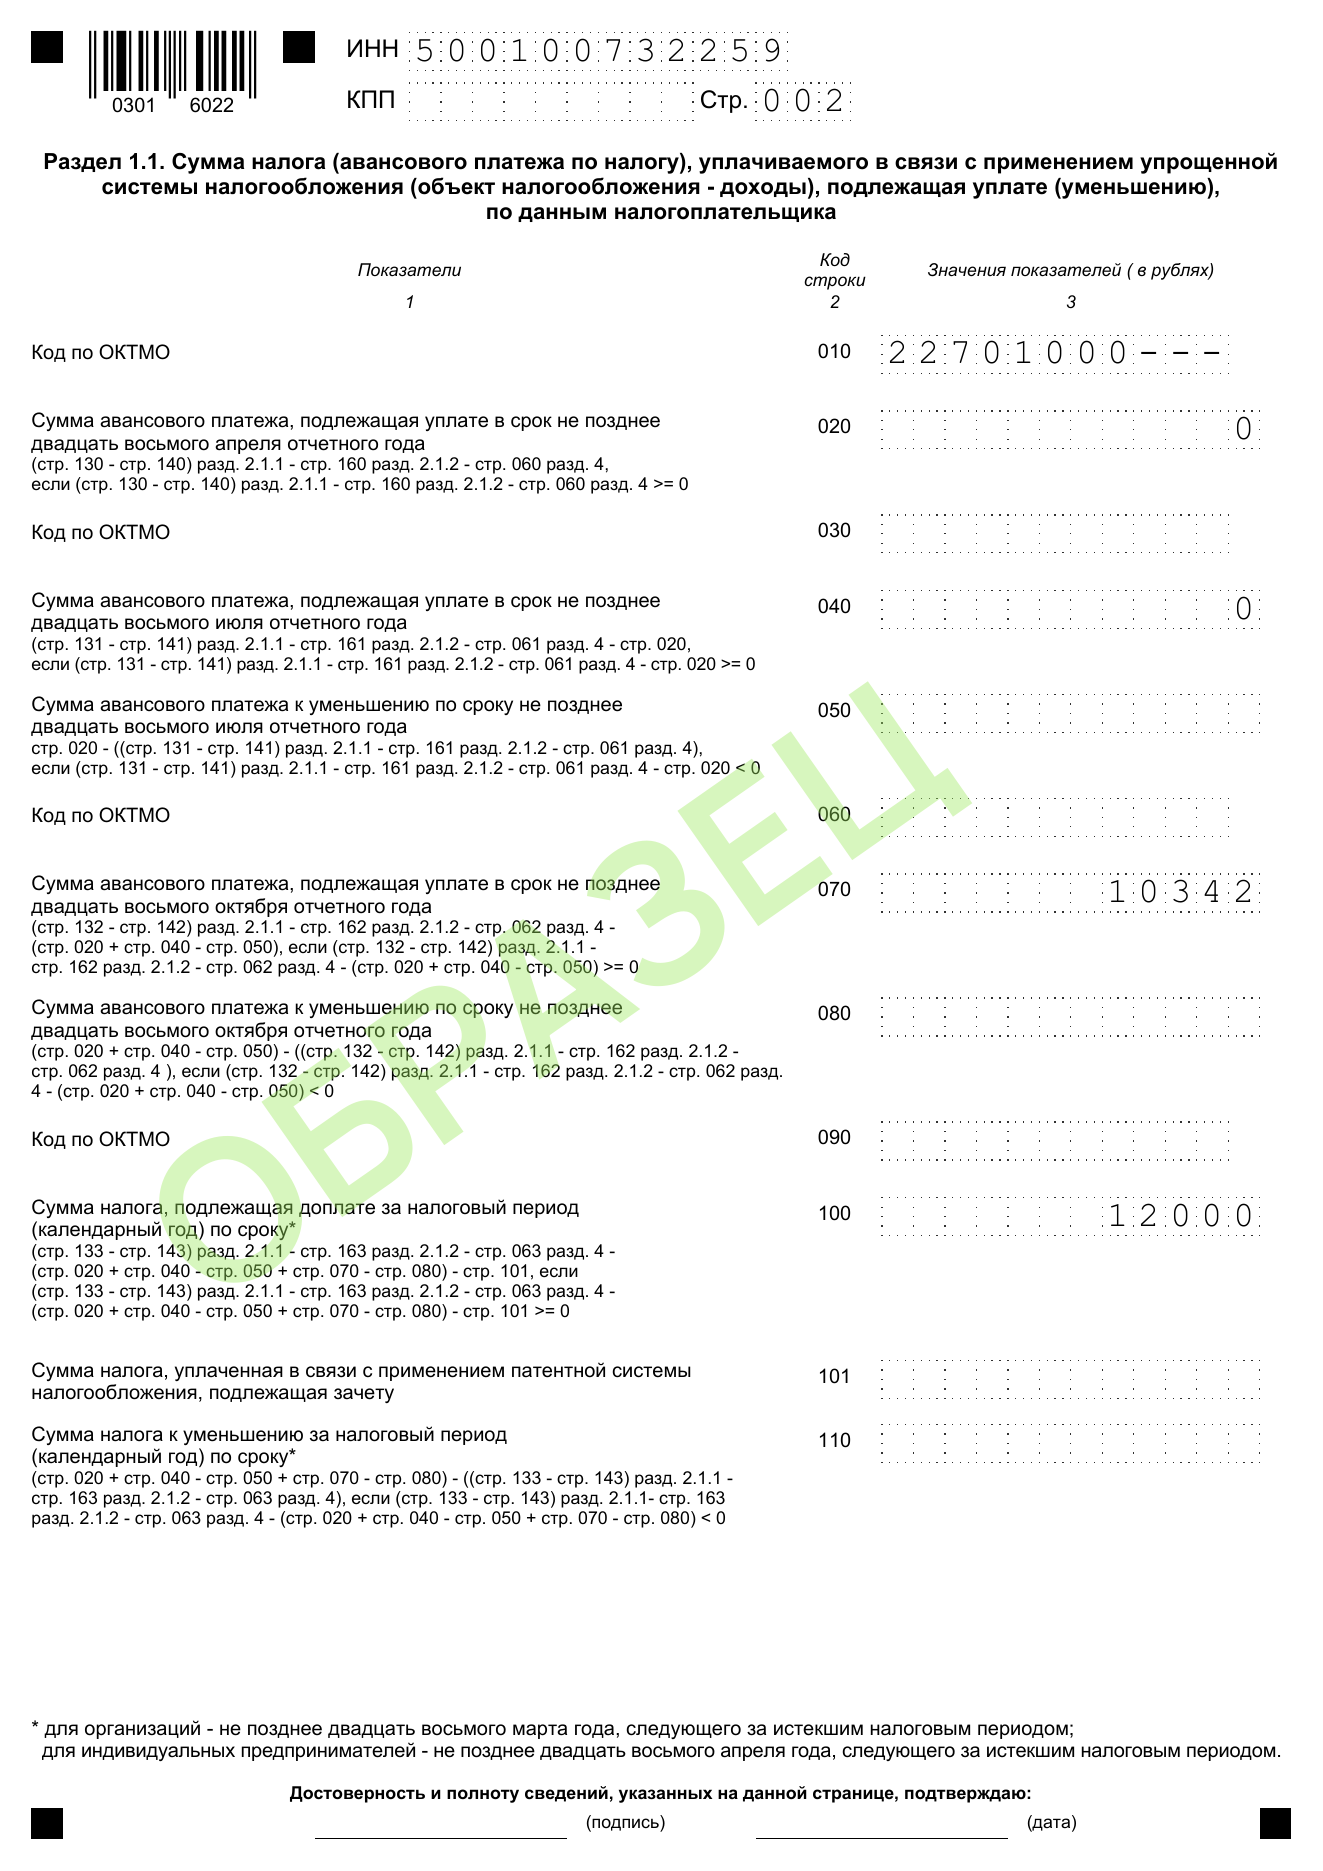
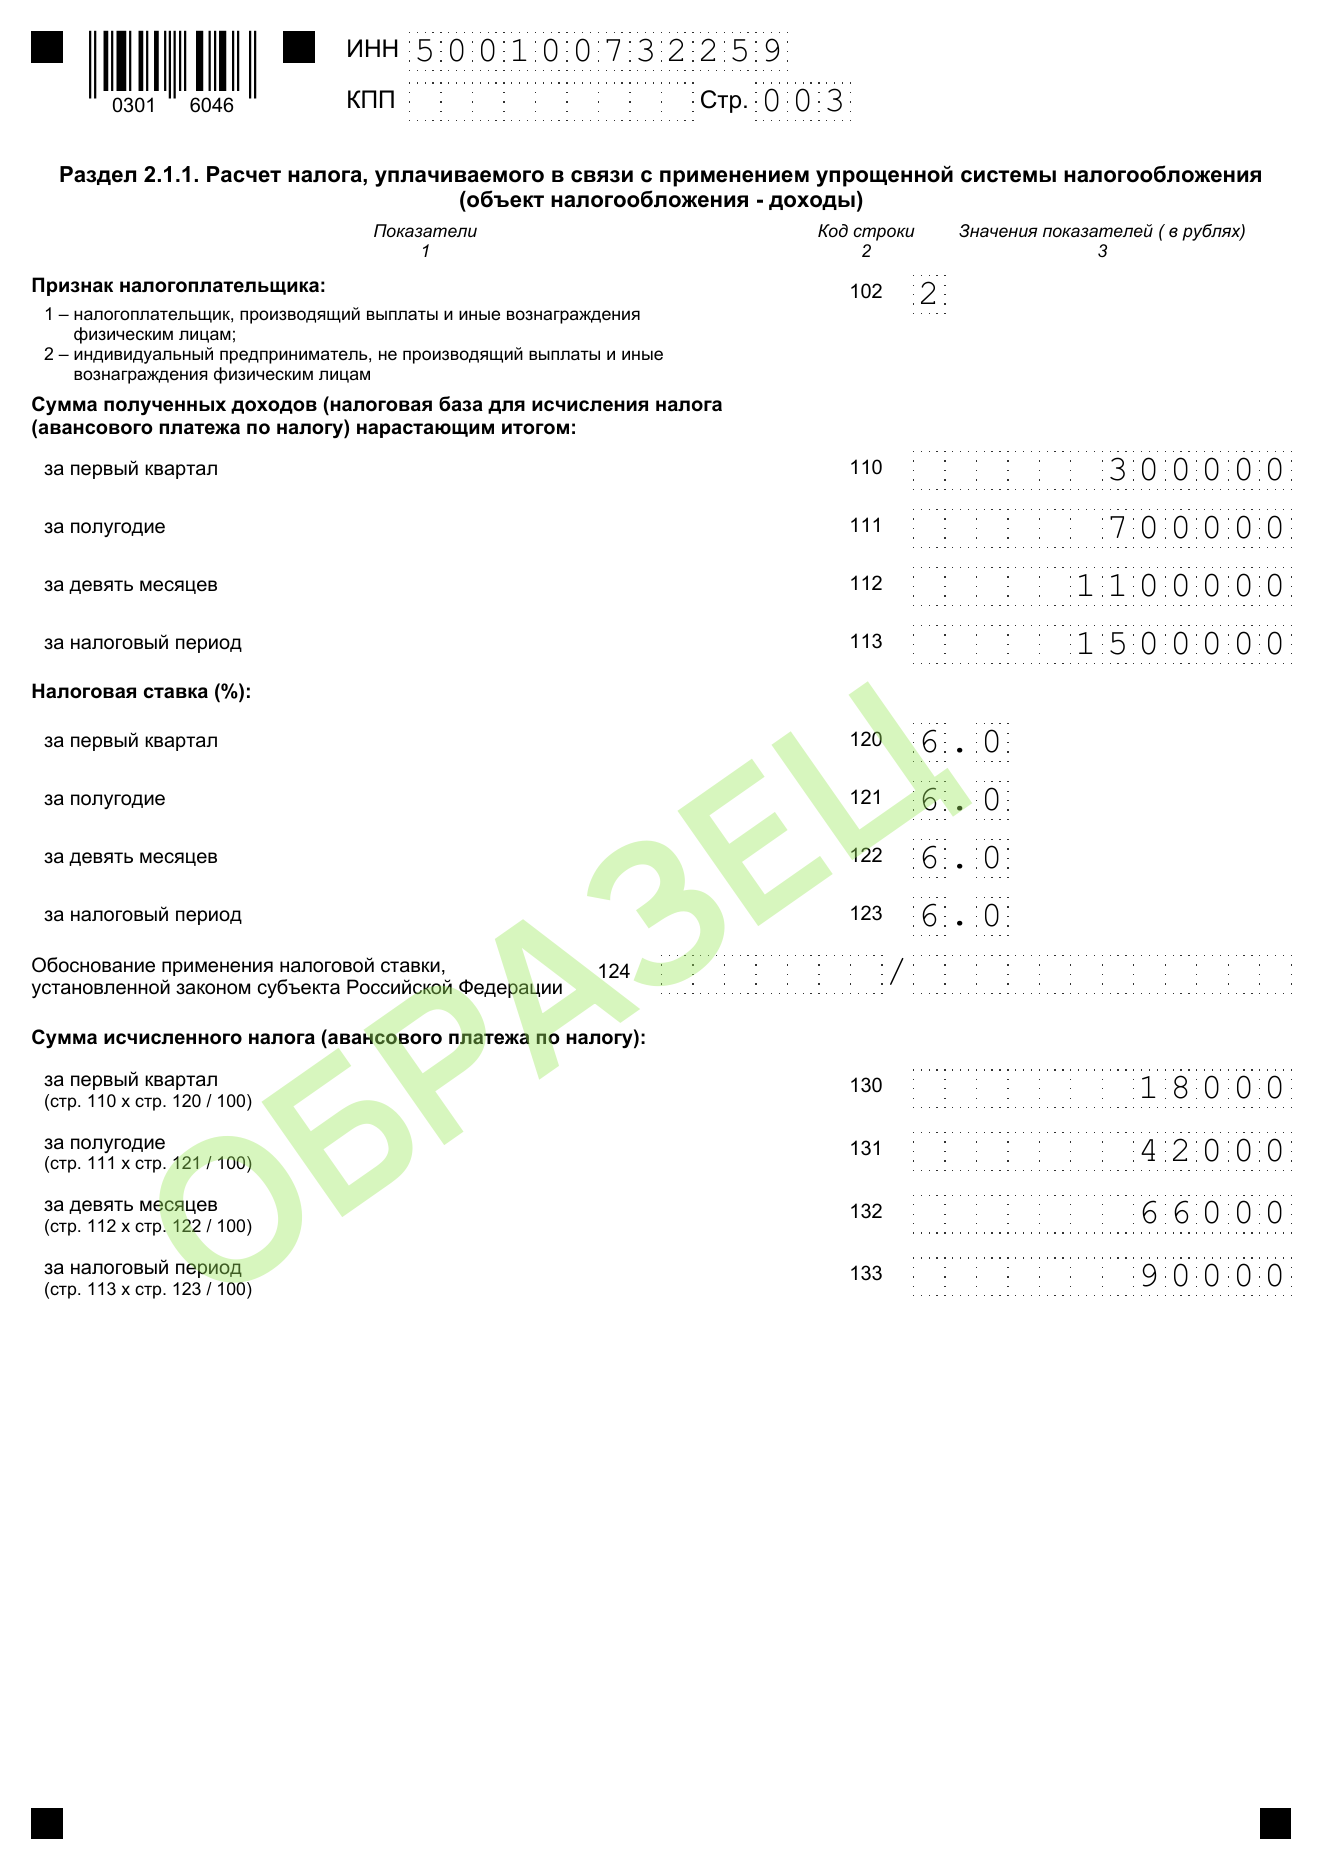
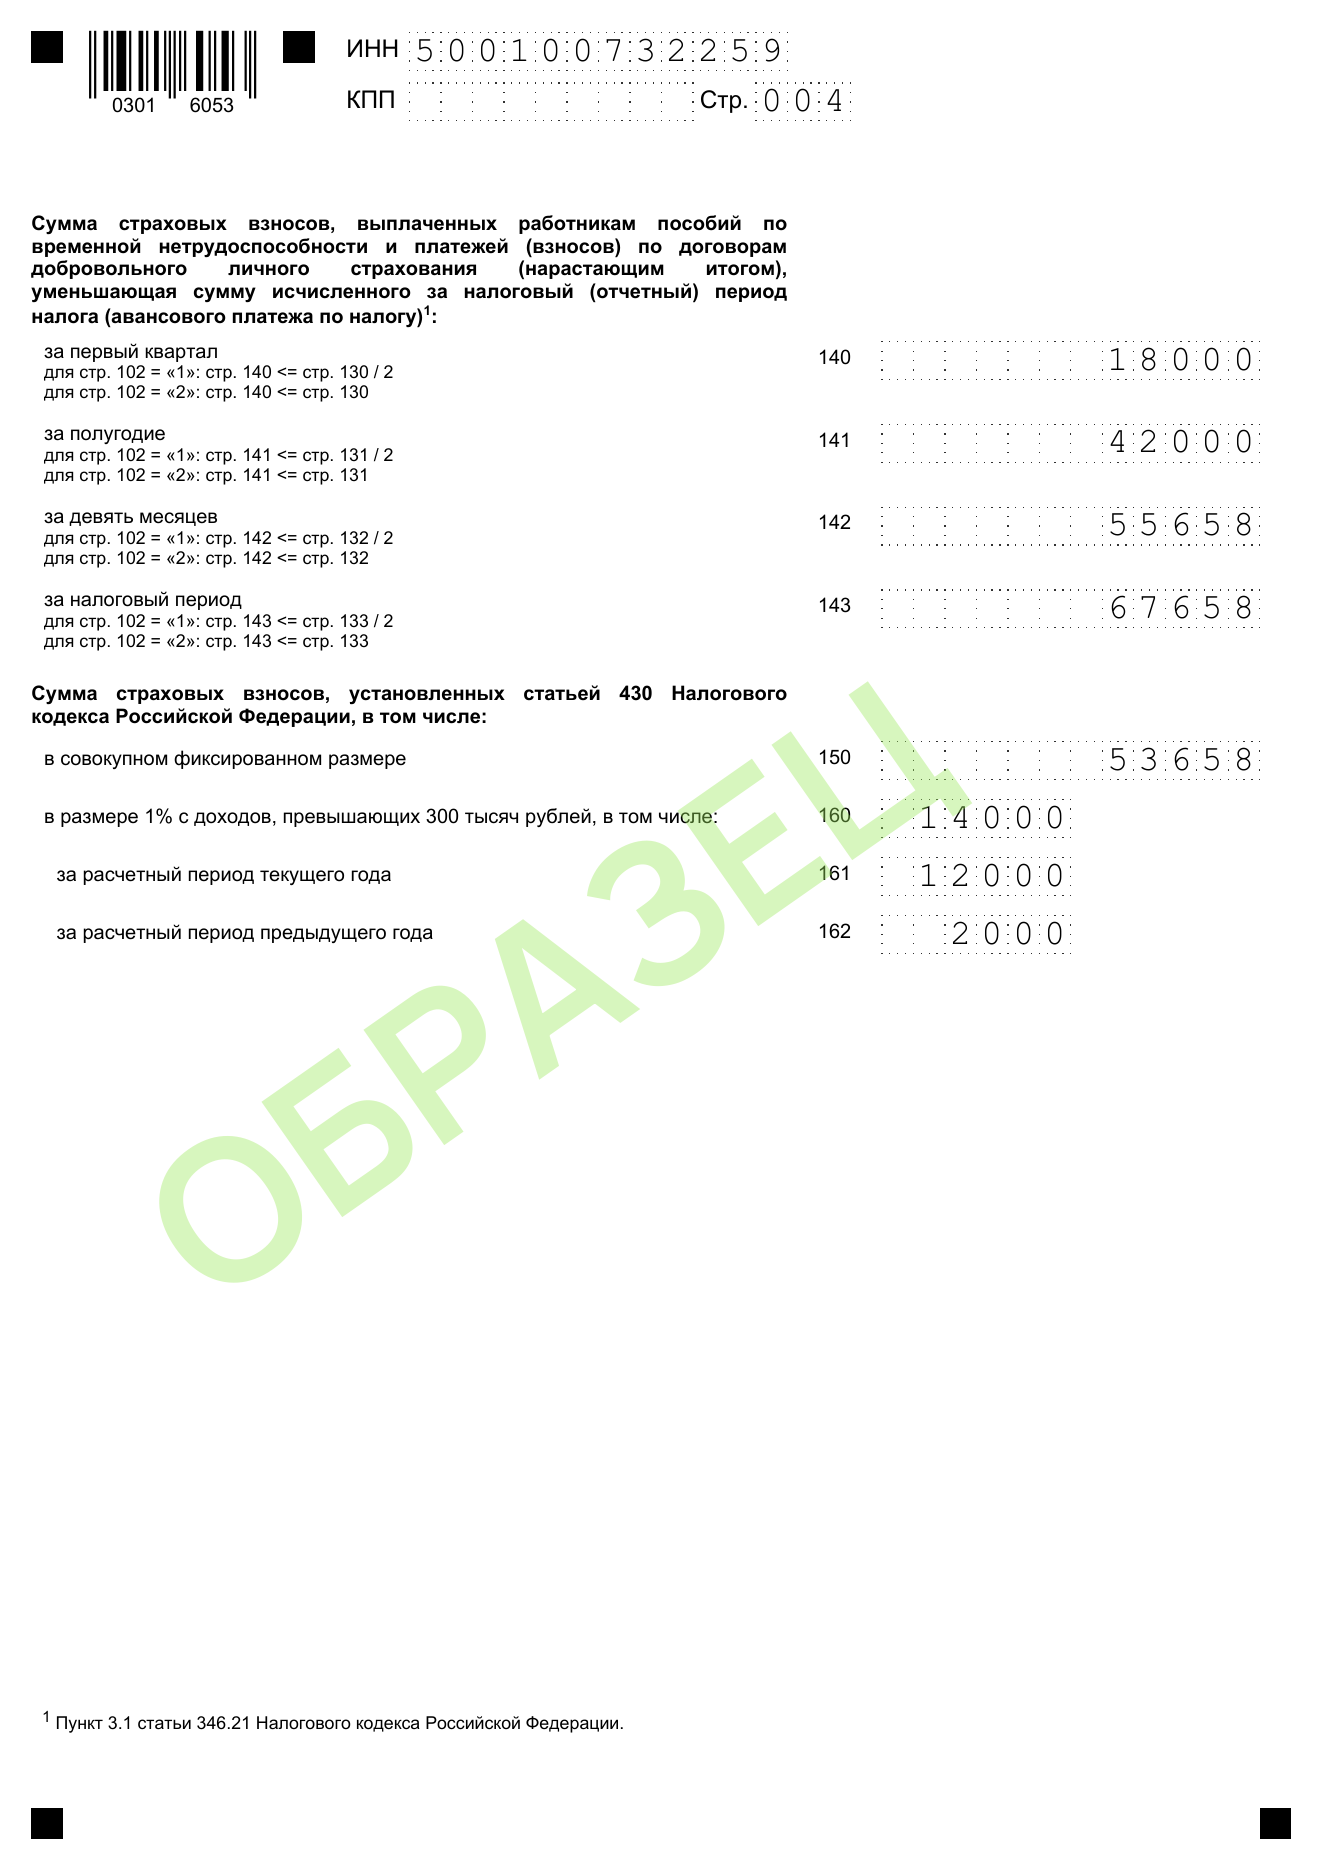
Как заполнить декларацию по УСН «доходы»
По порядку заполнения из приказа ФНС № ЕД-7-3/1017@. Суммы — в полных рублях, по правому краю поля, шрифт Courier New.
Титульный лист
ИНН, номер корректировки «0--», период «34», год, код налоговой и код места «120», ФИО построчно, телефон, объект «1», число страниц и признак «1». ФИО в блоке подтверждения ИП не пишет — только подпись и дата.
Раздел 2.1.1
Признак «2» — ИП без работников, доходы нарастающим итогом, ставка и её обоснование, налог по периодам, взносы, уменьшающие налог (140–143), и расшифровка взносов ИП (150–162).
Раздел 1.1
ОКТМО по месту жительства, авансы к уплате или к уменьшению за каждый квартал и налог к доплате или к уменьшению за год.
Что дальше
Вопросы и ответы
Для кого подходит онлайн-форма?
Для ИП на УСН «доходы» без работников, которые сдают декларацию за закончившийся год (код периода 34). Торговый сбор, расходы на кассу и зачёт налога по патенту форма не учитывает. Если у вас работники, объект «доходы минус расходы» или декларация при закрытии ИП — заполните бланк вручную.
На какие взносы уменьшается налог?
ИП без работников уменьшает налог и авансы на фиксированные взносы и 1% с дохода свыше 300 000 ₽, подлежащие уплате в этом году, — даже если ещё не заплатил (абз. 7 п. 3.1 ст. 346.21 НК). Уменьшение не может быть больше налога (п. 46 порядка заполнения).
Когда учитывать 1% за прошлый год?
1% за год можно учесть по выбору — в декларации за этот год или за следующий, но один раз (письма ФНС от 08.04.2024 № СД-4-3/4104@ и от 03.03.2026 № ЕА-36-3/1625@). Если в прошлой декларации вы его не учли или учли не полностью, остаток впишите в поле «1% за прошлый год».
Что писать в строках 150–162?
Взносы ИП по ст. 430 НК, которые вошли в строку 143: 150 — фиксированные, 160 — 1% всего, 161 — 1% за текущий год, 162 — за прошлый. Пустые строки заполняют нулём (п. 47 порядка). Если взносы больше налога, порядок распределения ни порядок заполнения, ни письмо ФНС не задают — форма выбирает выгодный вариант: сначала фиксированные взносы, затем 1% за прошлый год (позже его учесть нельзя), затем за текущий — его остаток можно перенести на следующий год.
Как считаются авансы в разделе 1.1?
По каждому периоду: налог с начала года минус взносы минус авансы, начисленные раньше. Если результат отрицательный, он попадает в строки «к уменьшению» — 050, 080 или 110 (п. 18–25 порядка). По умолчанию форма уменьшает авансы на всю сумму фиксированных взносов с первого квартала — так разрешено, но можно указать свои суммы по кварталам.
Нужно ли подавать уведомления об авансах, если сдаю декларацию?
Да, уведомления об исчисленных авансах за первый квартал, полугодие и 9 месяцев подают в течение года до 25-го числа месяца уплаты. За год уведомление не нужно — налоговая возьмёт сумму из декларации.
Где взять ставку и её обоснование?
Если ставка 6%, строку 124 не заполняют. Если регион установил пониженную, укажите статью, пункт и подпункт закона — форма поставит код 3462010, а для налоговых каникул с 0% — 3462040 (приложение № 5 к порядку). Ставки по регионам — в разделе «УСН».