УСН в Пермском крае в 2026 году
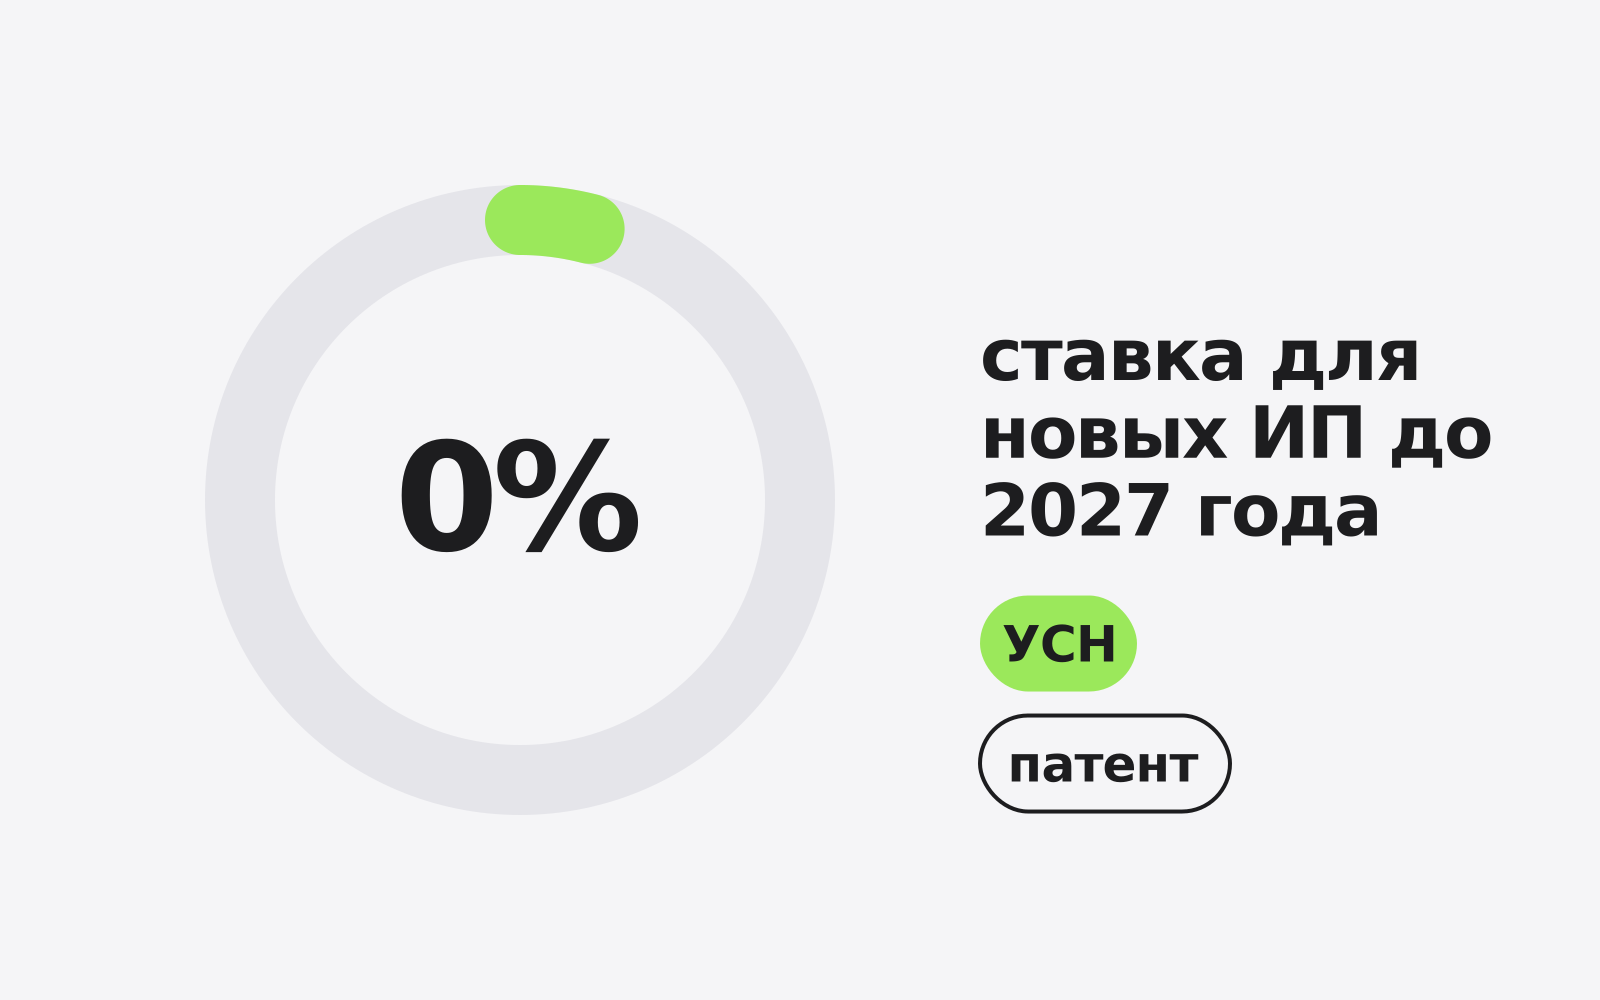
Ставка УСН в Пермском крае в 2026 году — 6% на объекте «доходы» и 15% на «доходы минус расходы». Закон Пермского края снижает ставки для 9 категорий: «доходы» — до 1%, «доходы минус расходы» — до 5%. Например: наука, образование, медицина и социальные услуги (малый бизнес до 15 работников) — 1% на «доходах» и 5% на «доходы минус расходы»; детские лагеря и санатории — 1% на «доходах» и 5% на «доходы минус расходы». Для части впервые зарегистрированных ИП действуют налоговые каникулы — 0% два налоговых периода. Льготную ставку применяют сами, без заявления, если выполнены условия закона.
Самая низкая ставка в Пермском крае
налоговые каникулы для новых ИП
- УСН «доходы»
- 1%–6%
- «Доходы минус расходы»
- 5%–15%
- Льготных категорий
- 9
- Налоговые каникулы
- есть
Налоговые каникулы 0%
Новые ИП: сельское хозяйство, производство, гостиницы, связь и IT, наука, образование, медицина и соцуслуги
ИП, впервые зарегистрированный после вступления в силу Закона № 466-ПК (2015 г.); в производстве — без 11.01–11.06, 12, 19; бытовые услуги (классы 95, 96) с 2026 года исключены Законом № 483-ПК; средняя численность наёмных работников не более 15 человек; доля доходов от льготных видов не менее 70%; применяется непрерывно два налоговых периода с даты регистрации; минимальный налог не платится.
Кому снижена ставка
Если в строке указана одна ставка, вторая для этой категории — базовая.
Наука, образование, медицина и социальные услуги (малый бизнес до 15 работников)
За предыдущий отчётный (налоговый) период доход от этих видов деятельности не менее 70% всех доходов; средняя численность наёмных работников за предыдущий год не более 15 человек. Исключения: в образовании — без 85.41.91 (детский отдых), в здравоохранении — без 86.90.4 (санатории), в производстве — без 11.01–11.06, 12 и 19.
Детские лагеря и санатории
За предыдущий отчётный (налоговый) период доход от этой деятельности не менее 70% всех доходов.
Новый бизнес, зарегистрированный с конца 2021 по 2025 год: 1-й год
Организация или ИП, впервые зарегистрированные после вступления в силу Закона № 25-ПК (конец 2021 г.) и не позднее 31.12.2025. Ставки по годам: 1-й налоговый период — 1% (доходы) / 5% (доходы минус расходы), 2-й — 2% / 7%, 3-й — 4% / 10%; не более трёх периодов в пределах трёх календарных лет подряд. ИП не должен был состоять на учёте как ИП на 01.09.2021.
Малые технологические компании
Организация из реестра малых технологических компаний (Федеральный закон № 478-ФЗ), работающая в Пермском крае. Среднемесячные выплаты работникам не ниже средней зарплаты в крае по основному виду деятельности; налогоплательщик дал согласие на раскрытие налоговой тайны Минэкономразвития Пермского края. Право возникает с года включения в реестр МТК.
Резиденты технопарков и индустриальных парков
Резидент технопарка в сфере высоких технологий или индустриального (промышленного) парка. Право возникает с года, следующего за включением в реестр резидентов, и теряется с года исключения из реестра (или исключения парка из реестра).
Новый бизнес, зарегистрированный с конца 2021 по 2025 год: 2-й год
Организация или ИП, впервые зарегистрированные после вступления в силу Закона № 25-ПК (конец 2021 г.) и не позднее 31.12.2025. Ставки по годам: 1-й налоговый период — 1% (доходы) / 5% (доходы минус расходы), 2-й — 2% / 7%, 3-й — 4% / 10%; не более трёх периодов в пределах трёх календарных лет подряд. ИП не должен был состоять на учёте как ИП на 01.09.2021.
IT-компании: аккредитованные или владельцы ПО из реестра
Правообладатель программ/баз данных из реестра российского ПО и (или) аккредитованная IT-организация; за предыдущий отчётный (налоговый) период доля доходов по п. 1.15 ст. 284 НК РФ не менее 70%. Право возникает с года включения в реестр и теряется с года невыполнения условий или исключения из реестра.
Гостиницы, производство и строительство (малый бизнес до 15 работников)
За предыдущий отчётный (налоговый) период доход от этих видов деятельности не менее 70% всех доходов; средняя численность наёмных работников за предыдущий год не более 15 человек. Исключения: в образовании — без 85.41.91 (детский отдых), в здравоохранении — без 86.90.4 (санатории), в производстве — без 11.01–11.06, 12 и 19.
Новый бизнес, зарегистрированный с конца 2021 по 2025 год: 3-й год
Организация или ИП, впервые зарегистрированные после вступления в силу Закона № 25-ПК (конец 2021 г.) и не позднее 31.12.2025. Ставки по годам: 1-й налоговый период — 1% (доходы) / 5% (доходы минус расходы), 2-й — 2% / 7%, 3-й — 4% / 10%; не более трёх периодов в пределах трёх календарных лет подряд. ИП не должен был состоять на учёте как ИП на 01.09.2021.
Ставки УСН в Приволжском федеральном округе
Приволжский федеральный округ: льготные ставки УСН есть в 13 из 14 регионов, налоговые каникулы — в 8. В Пермском крае 9 льготных категорий — в среднем по округу 4,1. Ставка «доходы» снижена до 1%: ниже в округе нет, столько же — ещё в 11 регионах.
- Пермский крайэтот регионот 1% / от 5%9 льготных категорий, каникулы 0%
- Кировская областьот 1% / от 5%8 льготных категорий, каникулы 0%
- Нижегородская областьот 1% / от 5%7 льготных категорий
- Ульяновская областьот 1% / от 5%7 льготных категорий
- Республика Татарстанот 1% / от 5%4 льготные категории
- Чувашская Республикаот 1% / от 5%4 льготные категории, каникулы 0%
- Оренбургская областьот 1% / от 5%3 льготные категории, каникулы 0%
- Республика Башкортостанот 1% / от 5%3 льготные категории
- Республика Мордовияот 1% / от 5%3 льготные категории, каникулы 0%
- Удмуртская Республикаот 1% / от 5%3 льготные категории, каникулы 0%
- Пензенская областьот 1% / от 5%2 льготные категории, каникулы 0%
- Республика Марий Элот 1% / от 5%1 льготная категория
- Саратовская областьот 2% / от 7,5%4 льготные категории, каникулы 0%
- Самарская область6% / 15%льгот нет
Минимальные льготные ставки «доходы» / «доходы минус расходы» по законам регионов на 2026 год. Общие правила льгот 2026 года
Законы Пермского края
- Закон Пермского края от 01.04.2015 № 466-ПК «Об установлении налоговых ставок для отдельных категорий налогоплательщиков, применяющих упрощенную систему налогообложения, и о внесении изменений в Закон Пермской области „О налогообложении в Пермском крае“»
- Закон Пермского края от 28.11.2025 № 483-ПК «О введении в действие на территории Пермского края специального налогового режима „Автоматизированная упрощенная система налогообложения“ и внесении изменений в отдельные законы Пермского края в сфере налогообложения»
- Закон Пермского края от 30.04.2025 № 426-ПК «Об установлении налоговых ставок по налогу на прибыль организаций и упрощенной системе налогообложения для малых технологических компаний»
Официальный источник: УСН в Пермском крае на сайте ФНС
Вопросы и ответы
Какая ставка УСН в Пермском крае в 2026 году?
6% на «доходах» и 15% на «доходах минус расходы» — для всех, кроме льготных категорий. Сниженные ставки: наука, образование, медицина и социальные услуги (малый бизнес до 15 работников) — 1% на «доходах» и 5% на «доходы минус расходы»; детские лагеря и санатории — 1% на «доходах» и 5% на «доходы минус расходы»; новый бизнес, зарегистрированный с конца 2021 по 2025 год: 1-й год — 1% на «доходах» и 5% на «доходы минус расходы»; малые технологические компании — 1% на «доходах» и 5% на «доходы минус расходы»; и ещё 5 категорий.
Есть ли налоговые каникулы для ИП в Пермском крае?
Да. Ставка 0% для впервые зарегистрированных ИП: новые ИП: сельское хозяйство, производство, гостиницы, связь и IT, наука, образование, медицина и соцуслуги. Каникулы действуют два налоговых периода со дня регистрации, закон применяется до 31.12.2026.
Какие условия нужно выполнить для льготной ставки в Пермском крае?
Для категории «Наука, образование, медицина и социальные услуги (малый бизнес до 15 работников)»: за предыдущий отчётный (налоговый) период доход от этих видов деятельности не менее 70% всех доходов; средняя численность наёмных работников за предыдущий год не более 15 человек. Исключения: в образовании — без 85.41.91 (детский отдых), в здравоохранении — без 86.90.4 (санатории), в производстве — без 11.01–11.06, 12 и 19. Для категории «Детские лагеря и санатории»: за предыдущий отчётный (налоговый) период доход от этой деятельности не менее 70% всех доходов. Заявление не нужно — ставку указывают в декларации. Если условие нарушено, налог за год пересчитывают по базовой ставке.
Где ниже ставка УСН: в Пермском крае или у соседних регионов?
Ниже ставки «доходы», чем в Пермском крае (от 1%), у соседей нет. По «доходам минус расходы» ниже ставки у соседей тоже нет. Но ставку ИП определяет регион, где он стоит на учёте, — по месту жительства.
Какие законы Пермского края регулируют ставки УСН?
Закон Пермского края от 01.04.2015 № 466-ПК «Об установлении налоговых ставок для отдельных категорий налогоплательщиков, применяющих упрощенную систему налогообложения, и о внесении изменений в Закон Пермской области „О налогообложении в Пермском крае“»; Закон Пермского края от 28.11.2025 № 483-ПК «О введении в действие на территории Пермского края специального налогового режима „Автоматизированная упрощенная система налогообложения“ и внесении изменений в отдельные законы Пермского края в сфере налогообложения» и ещё 1 документ. Ссылки на тексты — в разделе «Законы Пермского края» на этой странице.