Что говорит закон о совмещении
Закон № 422-ФЗ не требует, чтобы самозанятость была единственным занятием. Он ограничивает другое: какие доходы можно облагать налогом на профессиональный доход. Зарплата по трудовому договору в их число не входит (п. 1 ч. 2 ст. 6 закона № 422-ФЗ). ФНС прямо отвечает на сайте самозанятых: работа по найму совместима с самозанятостью, если соблюдать ограничения закона.
Получается два независимых потока дохода:
| Работа по трудовому договору | Самозанятость | |
|---|---|---|
| Что за доход | зарплата, премии, отпускные | оплата от ваших клиентов |
| Налог | НДФЛ 13% при доходе до 2,4 млн ₽ в год | 4% от физлиц, 6% от компаний и ИП |
| Кто платит | удерживает работодатель | вы сами по данным «Моего налога» |
| Взносы в СФР | платит работодатель | только добровольные |
| Стаж и больничные | есть | только при добровольных взносах |
Можно и наоборот: трудоустроить человека, который уже самозанятый. Сниматься с учёта ему не нужно, просто его зарплата пойдёт по трудовому договору, а не через чеки. Встать на учёт можно и работающему человеку — порядок описан на странице о том, как стать самозанятым.
Главный запрет: работодатель и бывший работодатель
Налог на профессиональный доход не применяют к доходам от лиц, которые сейчас являются вашими работодателями, или были ими меньше двух лет назад (п. 8 ч. 2 ст. 6 закона № 422-ФЗ). Запрет касается работ и услуг по гражданско-правовым договорам — подряда и оказания услуг. Именно такие договоры обычно и предлагает бывший работодатель.
Пример. Вы уволились 15 марта 2025 года. До 15 марта 2027 года бывший работодатель может платить вам по гражданско-правовому договору, но через «Мой налог» такой доход проводить нельзя. Компания удержит НДФЛ и начислит страховые взносы, как с обычного исполнителя. Сколько при этом остаётся на руки, посчитано в статье о договоре ГПХ с самозанятым.
У налоговой есть и сведения о вашей зарплате, и чеки с ИНН заказчика, поэтому такое совпадение легко заметить. Если чеки всё же пробили, компании доначислят НДФЛ и взносы, а ваши чеки по этому заказчику не признают доходом от самозанятости. Подробнее о том, чем это грозит заказчику, — в статье о самозанятых и компаниях.
Что запрет не затрагивает
- Работу на другие компании и ИП, даже из той же отрасли.
- Услуги частным лицам — клиентам, ученикам, заказчикам ремонта.
- Сдачу квартиры: аренда жилья на самозанятости разрешена даже госслужащим.
Полный список того, что нельзя делать на самозанятости, собран в статье о том, кому нельзя быть самозанятым.
Нужно ли говорить работодателю
Обязанности сообщать работодателю о самозанятости нет ни в законе № 422-ФЗ, ни в Трудовом кодексе. Чеки, которые вы выдаёте своим клиентам, работодатель не видит, если сам не является вашим заказчиком.
Есть три ситуации, когда промолчать нельзя или рискованно:
- Вы госслужащий. Госслужащим на самозанятости доступна только сдача жилья в аренду. Остальные доходы облагать налогом на профессиональный доход нельзя.
- Трудовой договор ограничивает работу на конкурентов или раскрытие сведений о работе. Это вопрос не налогов, а условий вашего договора, поэтому перечитайте его.
- Вы хотите выполнять заказы для своего же работодателя. Это как раз запрещённый доход.
Если у вас не просто самозанятость, а ИП, читайте статью об ИП и работе по найму: у ИП на упрощёнке или патенте правила другие, в том числе по взносам.
Налоги: зарплата и подработка считаются отдельно
Работодатель удерживает НДФЛ только с зарплаты. Доход самозанятого в эту базу не попадает, а лимит самозанятого 2,4 млн ₽ в год считается только по доходу в «Моём налоге», зарплата в него не входит.
Пример. Зарплата — 80 000 ₽ в месяц, вечерами вы делаете сайты для частных клиентов на 30 000 ₽ в месяц.
| Сумма в месяц | |
|---|---|
| НДФЛ с зарплаты (13%) | 10 400 ₽ — удерживает работодатель |
| Налог самозанятого (4%) | 1 200 ₽ |
| Налог самозанятого с вычетом (3%) | 900 ₽ |
| Израсходовано вычета за месяц | 300 ₽ |
Вычет до 10 000 ₽ даётся один раз за всё время и уменьшает ставку 4% до 3%. При доходе 30 000 ₽ в месяц его хватит больше чем на два с половиной года. Если клиенты — компании, ставка 6%, а с вычетом 4%: с тех же 30 000 ₽ — 1 800 ₽ или 1 200 ₽. Налог за месяц платят до 28-го числа следующего месяца, как это сделать, рассказано в статье о том, как платить налог самозанятому.
Отчётов у самозанятого нет, работодателю или в бухгалтерию ничего сдавать не нужно. Главное — вовремя пробивать чеки: штраф за неотправленный чек — 20% от суммы расчёта. Как оформлять чеки и счета, мы разобрали в статье о чеках самозанятого.
Налоговые вычеты по НДФЛ при работе и самозанятости
Социальные и имущественные вычеты по НДФЛ — на лечение, обучение, покупку жилья — возвращают налог, уплаченный по ставке 13%. Доход самозанятого от НДФЛ освобождён (ч. 8 ст. 2 закона № 422-ФЗ), поэтому вернуть налог с него нельзя.
Но если вы работаете по найму, вычет вы получите по зарплате. Например, вы заплатили за лечение 150 000 ₽ — это максимум для социального вычета за год (п. 2 ст. 219 НК). Вернуть можно до 19 500 ₽ (150 000 × 13%), если за год с зарплаты удержали не меньше этой суммы. Самозанятость на это никак не влияет. Подробно про вычеты для тех, у кого есть и бизнес, и другие доходы, — в статье о налоговом вычете для ИП.
Стаж и пенсия
Страховой стаж идёт за периоды, за которые начислены или уплачены страховые взносы (ч. 1 ст. 11 закона № 400-ФЗ о страховых пенсиях). По трудовому договору их платит работодатель, поэтому стаж у вас идёт.
Самозанятость без добровольных взносов не даёт ни стажа, ни пенсионных баллов. Если хотите, чтобы подработка тоже работала на пенсию, можно добровольно вступить в отношения со СФР через «Мой налог», Госуслуги или клиентскую службу фонда. Минимальный взнос за 2026 год — 71 525,52 ₽, заплатить его нужно до 31 декабря.
Работающему по найму это даёт меньше, чем кажется. Если периоды работы и другой деятельности совпадают по времени, в стаж засчитывают только один из них (ч. 1 ст. 13 закона № 400-ФЗ). Второго года стажа за тот же год не будет, добавятся только пенсионные баллы за уплаченные взносы. Как считаются баллы, мы показали в статье о пенсии ИП и самозанятых.
В трудовую книжку и электронные сведения о трудовой деятельности самозанятость не записывают: их ведёт работодатель (ст. 66 и 66.1 ТК).
Больничные и декретные
По трудовому договору вы застрахованы на случай болезни и материнства через работодателя. Пособие считают из заработка, с которого платили взносы, поэтому доход самозанятого больничный не увеличивает.
Для самих самозанятых с 2026 по 2028 год СФР проводит эксперимент по больничным (закон № 456-ФЗ от 15.12.2025). Взнос — 1 344 или 1 920 ₽ в месяц, право на пособие появляется через 6 месяцев уплаты подряд. Заявление принимают до 30 сентября 2027 года. Декретные и пособие по уходу за ребёнком этот эксперимент не даёт. Можно ли в нём участвовать человеку, который и так застрахован по работе, и есть ли в этом смысл, лучше уточнить в СФР до подачи заявления. Подробно об условиях — в статье о больничном для ИП и самозанятых. Единое пособие на детей при совмещении доходов мы разобрали отдельно — в статье о едином пособии для ИП и самозанятых.
Договоры ГПХ и самозанятость
Кроме трудового договора, у вас могут быть договоры подряда или оказания услуг с другими заказчиками. С любым заказчиком, кроме нынешнего и бывшего работодателя, такие договоры можно исполнять как самозанятый. Тогда компания не удерживает НДФЛ и не платит взносы, а вы платите 6% и выдаёте чек с ИНН заказчика до 9-го числа следующего месяца, если оплата пришла безналично.
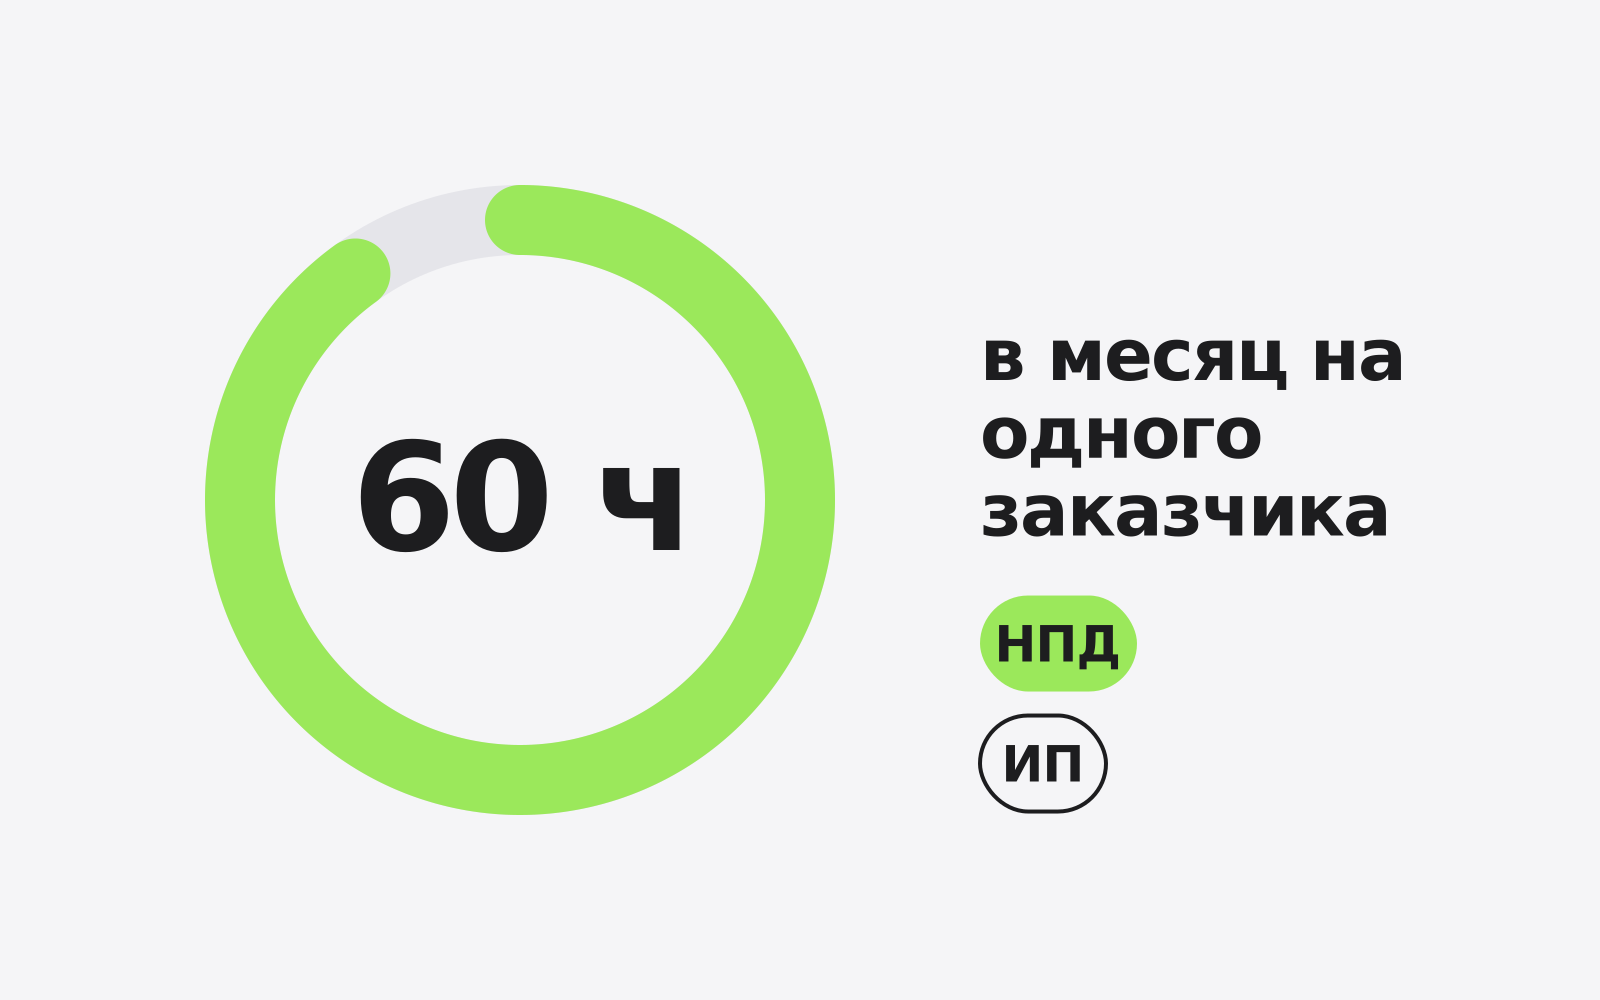
Если же заказчик хочет постоянную работу по своему графику и правилам, это уже признаки трудовых отношений. Работу через площадки, где один заказчик загружает вас больше 60 часов в месяц, с октября 2026 года ограничивают сами платформы — подробности в статье о лимите 60 часов для самозанятых.
Как совмещать работу и самозанятость без проблем
- Проверьте, кто ваши заказчики. Нынешний работодатель и бывший в течение двух лет после увольнения — только через договор с НДФЛ, не через чеки.
- Не пробивайте чеки на зарплату. Даже если работодатель предлагает «оформить часть как самозанятость», это незаконно для обеих сторон.
- Перечитайте трудовой договор. Ищите условия о работе на конкурентов и конфиденциальности.
- Следите за лимитом 2,4 млн ₽ по доходу в «Моём налоге», зарплата в лимит не входит.
- Решите насчёт пенсии. Если подработка большая, а по работе маленькая официальная зарплата, добровольные взносы помогут набрать баллы.
Если подработка выросла и вы думаете об ИП, сравните режимы на своих цифрах в калькуляторе налогов, а точку перехода по выручке мы посчитали в статье о том, когда самозанятому открывать ИП. Подробнее о ставках, лимите и вычете — на странице о самозанятости. Если решите прекратить подработку, порядок снятия с учёта описан в статье о том, как перестать быть самозанятым.