Что говорит закон о совмещении
Общего запрета быть ИП и работать по трудовому договору нет. Регистрация ИП — право любого дееспособного гражданина, а трудовой договор с работодателем никак его не ограничивает. Согласие работодателя на регистрацию не нужно, отдельного разрешения тоже. Регистрация проходит обычным порядком — как и для всех, это разобрано на странице о том, как открыть ИП.
При совмещении вы существуете в двух ролях одновременно:
| Работа по найму | Своё дело как ИП | |
|---|---|---|
| Кто платит налог с дохода | работодатель удерживает НДФЛ с зарплаты | вы сами — по выбранному режиму |
| Кто платит взносы | работодатель за свой счёт | вы за себя, если вы не на НПД |
| Отчётность | ведёт работодатель | ваша, по режиму ИП |
| Больничный и отпуск | оплачивает работодатель и СФР | за себя — только при добровольном страховании |
Роли не смешиваются: зарплата не попадает в доходы ИП, а выручка ИП — в зарплату. Если у вас уже есть вопрос, какой режим выбрать для своего дела, его можно сначала прикинуть в калькуляторе налогов — для подработки чаще всего побеждает самозанятость, ниже покажем почему.
Кому нельзя быть ИП
Запрет заниматься предпринимательской деятельностью «лично или через доверенных лиц» установлен для служащих, у которых есть особый статус. Он записан в законах о соответствующей службе:
| Кто | Где установлен запрет |
|---|---|
| Государственные гражданские служащие | п. 3.1 ч. 1 ст. 17 закона от 27.07.2004 № 79-ФЗ |
| Муниципальные служащие | п. 3.1 ч. 1 ст. 14 закона от 02.03.2007 № 25-ФЗ |
| Военнослужащие, в том числе по контракту | ст. 27.1 закона от 27.05.1998 № 76-ФЗ — на них распространены запреты ст. 17 закона № 79-ФЗ |
| Сотрудники органов внутренних дел | ч. 2 ст. 14 закона от 30.11.2011 № 342-ФЗ — та же отсылка к ст. 17 закона № 79-ФЗ |
| Прокурорские работники | п. 1 ст. 40.2 закона от 17.01.1992 № 2202-1 — отсылка к ст. 17 закона № 79-ФЗ |
| Судьи | подп. 4 п. 3 ст. 3 закона от 26.06.1992 № 3132-1 |
Это не исчерпывающий список: похожие ограничения есть и в других законах о государственной службе. Если вы на службе, проверьте закон о ней, прежде чем регистрировать ИП.
Кого запрет не касается
Учитель государственной школы, врач государственной поликлиники, сотрудник бюджетного учреждения работают по трудовому договору и государственными служащими не являются. Запреты статьи 17 закона № 79-ФЗ на них не распространяются, и открыть ИП они могут на общих основаниях. Ограничения, если они есть, бывают прописаны в самом трудовом договоре — например, о коммерческой тайне.
Нужно ли сообщать работодателю
Трудовой кодекс не обязывает работника сообщать работодателю об открытии ИП или о любой другой своей деятельности вне работы. Запрет на предпринимательство есть только у служащих из таблицы выше, а не у работников по обычному трудовому договору.
Ограничивать стоит себя в другом:
- Коммерческая тайна. Если вы подписали обязательство о её неразглашении, использовать клиентские базы и сведения работодателя в своём деле нельзя.
- Рабочее время. Своим бизнесом занимаются в свободное время — прогул из-за заказа остаётся прогулом.
- Подработка у своего же работодателя. Об этом — отдельный раздел ниже.
Взносы ИП не зависят от зарплаты
Самый частый вопрос: работодатель уже платит за меня взносы — зачем платить ещё раз? Ответ закона однозначный. Освобождения от фиксированных взносов перечислены в пункте 7 статьи 430 НК исчерпывающе: военная служба, уход за ребёнком до полутора лет, уход за инвалидом I группы, ребёнком-инвалидом или человеком, достигшим 80 лет и ещё несколько случаев. Работы по найму среди них нет.
Поэтому ИП на УСН или патенте, даже если он работает по найму, платит за 2026 год:
- 57 390 ₽ фиксированных взносов — до 28 декабря 2026 года;
- 1% с дохода свыше 300 000 ₽ — до 1 июля 2027 года, но не больше 321 818 ₽.
Взносы платят, даже если бизнес в этом году ничего не принёс. О законных случаях, когда платить не нужно, — в статье о том, можно ли ИП не платить взносы, а свою сумму за неполный год покажет калькулятор взносов ИП. В 2027 году фиксированная часть вырастет до 61 154 ₽.
Как не платить взносы законно
Если льгот из пункта 7 статьи 430 НК у вас нет, законный способ один: перейти на налог на профессиональный доход. ИП на НПД не платит взносы за себя за период применения этого режима. Условия — нет работников по трудовым договорам и доход не больше 2,4 млн ₽ в год. Как совмещать статус ИП и самозанятость, подробно разобрано на странице самозанятость для ИП.
Какой режим выбрать при работе по найму
Для подработки сравним три режима на одном примере: ИП работает бухгалтером по трудовому договору, а по вечерам занимается репетиторством в Москве. Доход от учеников — 600 000 ₽ в год, клиенты — частные лица, работников нет.
| Режим | Как считается | Налог и взносы за 2026 год |
|---|---|---|
| Самозанятость (НПД) | 4% с дохода от физлиц | 24 000 ₽, а пока не исчерпан вычет — 18 000 ₽ |
| УСН «доходы» 6% | налог 36 000 ₽ уменьшается на взносы 57 390 + 3 000 = 60 390 ₽ | 60 390 ₽ |
| Патент на репетиторство | цена 49 619 ₽, взносы 57 390 + 5 270 = 62 660 ₽ больше цены | 62 660 ₽ |
Как посчитано:
- НПД. 600 000 × 4% = 24 000 ₽. Вычет 10 000 ₽ снижает ставку до 3%, пока не израсходован: 600 000 × 1% = 6 000 ₽ вычета, налог 18 000 ₽.
- УСН. Налог 600 000 × 6% = 36 000 ₽. Взносы: 57 390 + (600 000 − 300 000) × 1% = 60 390 ₽. Налог уменьшается на взносы до нуля, платить остаётся только взносы.
- Патент. Патент на репетиторство в Москве стоит 49 619 ₽. Взнос 1% считают с потенциального дохода: (49 619 / 0,06 − 300 000) × 1% = 5 270 ₽. Взносы 62 660 ₽ больше цены патента, поэтому за сам патент платить не нужно, но взносы — обязательно.
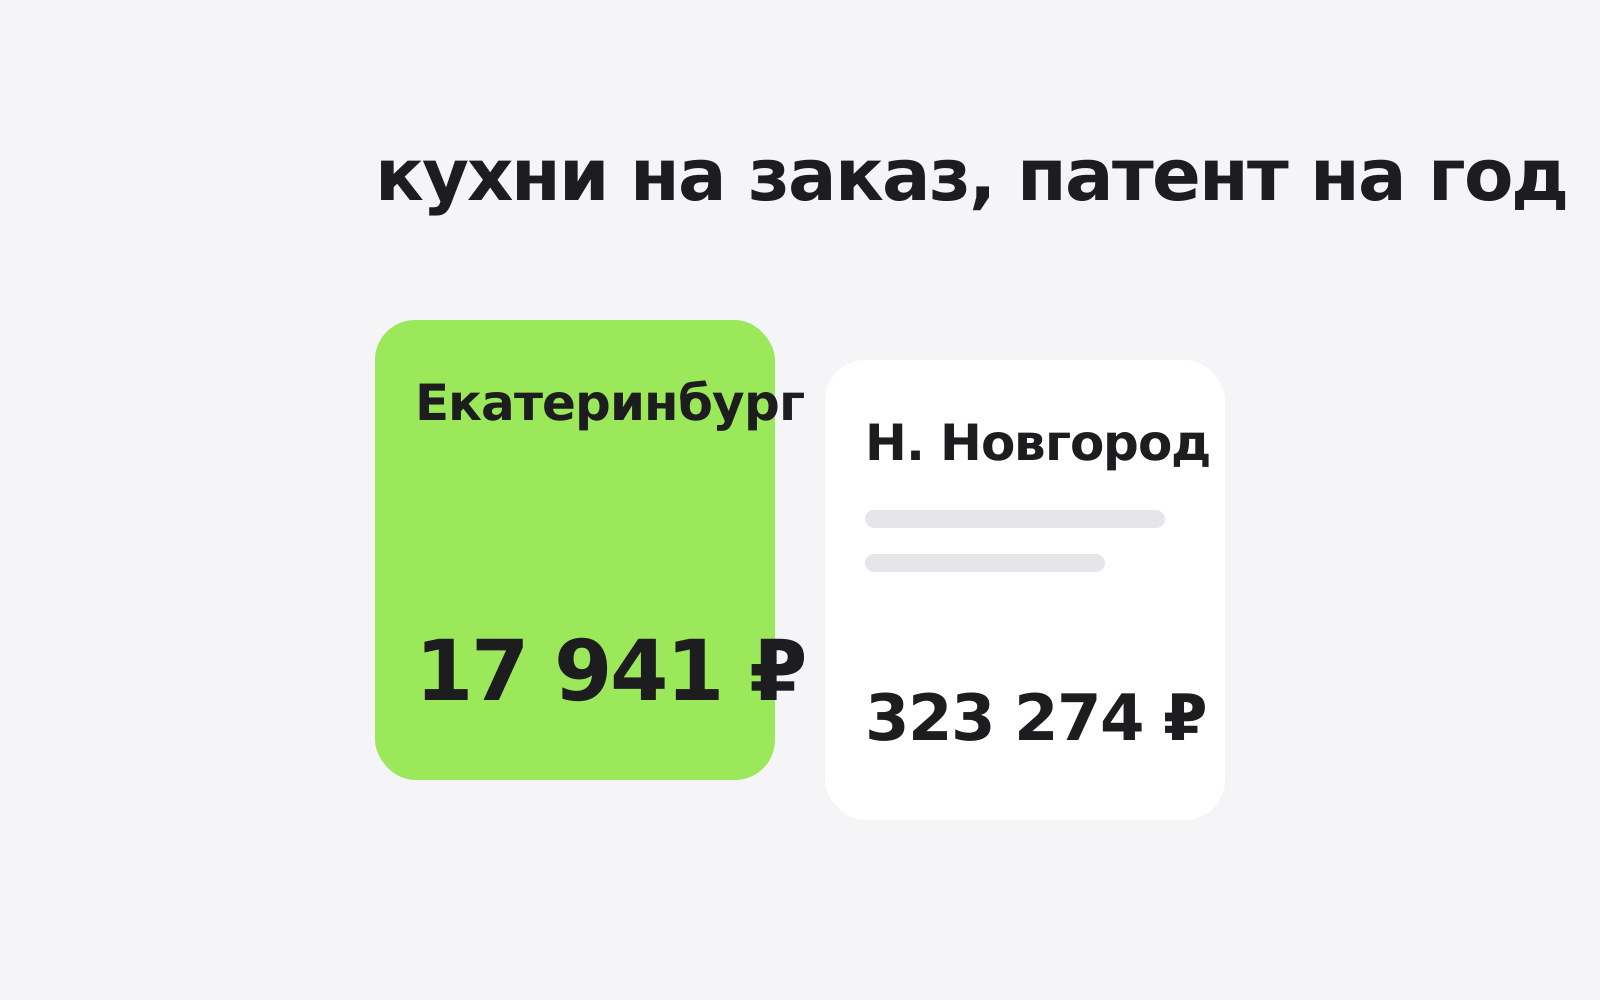
На небольшой подработке самозанятость обходится в 2,5–3,5 раза дешевле. Разница почти целиком — фиксированные взносы, от которых работа по найму не освобождает. В Нижнем Новгороде патент на репетиторство дешевле — 30 072 ₽, но и там ИП заплатит взносы 59 402 ₽.
Когда разница исчезает
Чем больше доход, тем меньше выигрыш НПД. Если подработка — 2 млн ₽ в год от компаний, на НПД налог 6% составит 120 000 ₽, а с неиспользованным вычетом 10 000 ₽ — 110 000 ₽. На УСН 6% налог тоже 120 000 ₽, но его уменьшают взносы 57 390 + 17 000 = 74 390 ₽: к уплате 45 610 ₽, а всего — те же 120 000 ₽. Разница сжимается до размера вычета, зато УСН даёт пенсионный стаж за счёт взносов ИП, а НПД — нет. Для работника по найму это не так важно: стаж идёт от основной работы.
Если доход приближается к 2,4 млн ₽, заранее решите, куда переходить. Как это сделать без потерь, разобрано в статье о том, когда самозанятому пора открывать ИП. Сравнить режимы на ваших цифрах и с учётом региона поможет личный расчёт.
Работа на своего работодателя как ИП
Иногда работодатель предлагает часть работы оформить через ИП сотрудника: «зарплата» по трудовому договору меньше, остальное — по договору с ИП. Здесь два ограничения.
Самозанятость не подойдёт. Доход от работодателя или бывшего работодателя, если с увольнения прошло меньше двух лет, нельзя облагать НПД (п. 8 ч. 2 ст. 6 закона № 422-ФЗ). Оформить такие выплаты чеками в «Моём налоге» нельзя.
Договор не должен подменять трудовой. Часть 2 статьи 15 ТК запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Если по договору с ИП вы делаете то же, что по должностной инструкции, подчиняетесь графику и руководителю, такой договор могут признать трудовым. Тогда работодателю грозит доначисление НДФЛ и взносов, а выплаты перестанут считаться доходом вашего бизнеса.
Законная схема выглядит иначе: по трудовому договору — одна работа, по договору с ИП — отдельный проект с понятным результатом, который вы делаете не в рамках должности. Риски переквалификации в отношениях с компаниями мы подробно разбирали в статье о самозанятых и компаниях — для ИП критерии те же.
Отчётность и налоги ИП при работе по найму
Отчётность ИП не меняется оттого, что он работает по найму. За зарплату отчитывается работодатель, а вы сдаёте только своё:
| Режим ИП | Что сдавать и вести |
|---|---|
| НПД | ничего, чеки в «Моём налоге» |
| УСН | декларация раз в год, уведомления об авансах, книга учёта доходов и расходов |
| Патент | только книга учёта доходов |
Подавать 3-НДФЛ только из-за зарплаты не нужно — НДФЛ с неё удержал работодатель. Сроки авансов, взносов и деклараций собраны в налоговом календаре. Если в каком-то году бизнес не работает, это не отменяет взносы и отчётность на УСН: что делать в такой ситуации, разобрано в статье о том, что будет, если ИП не работает.
Наёмный работник со статусом ИП сохраняет право на вычеты по НДФЛ с зарплаты: социальные — за лечение и обучение, имущественный — при покупке жилья. Подробности — в статье о налоговых вычетах для ИП.
Стаж и пенсия
В страховой стаж включают периоды, за которые начислены или уплачены страховые взносы (ч. 1 ст. 11 закона № 400-ФЗ). У работника их платит работодатель, у ИП — он сам.
Если вы одновременно работаете по найму и ведёте ИП, периоды совпадают по времени. Тогда при подсчёте страхового стажа учитывается один из них — по вашему выбору (ч. 1 ст. 13 закона № 400-ФЗ). Год работы плюс год ИП не дают двух лет стажа.
Отдельный вопрос — трудовая книжка. Её ведёт работодатель на работника по трудовому договору. Деятельность ИП в неё не записывают: периоды уплаты взносов видны в сведениях индивидуального лицевого счёта в СФР.
Для страховой пенсии нужно не меньше 15 лет стажа и не меньше 30 пенсионных коэффициентов. Как взносы ИП превращаются в баллы и сколько пенсии даёт минимальный взнос, разобрано в статье о пенсии ИП. А если работа по найму закончится, а бизнес останется, ИП сможет оформить больничные только через добровольное страхование — об этом статья о больничном для ИП.
С чего начать
- Проверьте, нет ли запрета по вашей службе (таблица выше).
- Посчитайте доход от подработки за год и сравните НПД, УСН и патент — например, по нашей таблице или на странице со ставками УСН по регионам.
- Если доход небольшой и клиенты не ваш работодатель — начните с самозанятости: это дешевле и без отчётности.
- Если нужен статус ИП — выберите режим сразу при регистрации: уведомление о переходе на УСН подают в течение 30 дней.
- Заложите в бюджет взносы 57 390 ₽, если выбрали УСН или патент.
Как выбрать режим, если подработка постепенно становится основным делом, — в обзоре о выборе системы налогообложения для ИП.