Отсутствие выручки не снимает с ИП обязанностей. Налог, который считают от дохода, обнуляется, а всё, что привязано к самому статусу предпринимателя, остаётся: фиксированные взносы, декларация по УСН, оплата патента, если он уже выдан. Ниже — что именно платить на каждом режиме, почему ИП нельзя «приостановить» и какие есть законные способы не платить.
Что платит и сдаёт ИП без деятельности
| Режим | Налог | Взносы за себя | Отчётность |
|---|---|---|---|
| УСН, доходов нет | 0 ₽, авансов нет | 57 390 ₽ за 2026 год; 1% — 0 ₽ | декларация за год, нулевая |
| Патент, если уже выдан | полная цена патента, уменьшенная на взносы | 57 390 ₽ и 1% с потенциального дохода свыше 300 000 ₽ | декларации нет |
| Патента нет | нет | 57 390 ₽ | по основному режиму |
| ИП на самозанятости (НПД) | 0 ₽ без чеков | нет | нет |
На общей системе обязанности свои — они разобраны в статье об ИП на общей системе.
Фиксированные взносы
Взносы ИП платят не с доходов, а за сам статус предпринимателя. За 2026 год — 57 390 ₽, срок — до 28 декабря 2026 года. Это 4 782,50 ₽ за каждый месяц, пока ИП зарегистрирован. Платить можно частями в течение года. Взнос 1% считают только с дохода свыше 300 000 ₽, поэтому при нулевой выручке на УСН его нет. Свою сумму покажет калькулятор взносов ИП, а как перечислить деньги через единый налоговый счёт — статья о ЕНС для ИП.
Нулевая декларация по УСН
Если доходов не было, налога и авансов нет, но декларацию за год сдают всё равно — до 26 апреля 2027 года за 2026 год. В нулевой декларации заполняют титульный лист и разделы своего объекта с нулями. Как её подать, рассказано в статье о декларации по УСН.
Уведомления об исчисленных суммах при нулевом налоге не подают: платить нечего.
Патент: не нужен, но если уже выдан — платить
Новый патент ИП, который не работает, просто не запрашивает. Но если патент уже действует, его цена от выручки не зависит. Налог по патенту считают от потенциального дохода, который установил регион, и 1% взносов — тоже от него.
На примере патента на ремонт квартир на 12 месяцев 2026 года:
| Регион | Цена патента | 1% взносов с потенциального дохода свыше 300 000 ₽ | Итого: патент и все взносы за себя |
|---|---|---|---|
| Санкт-Петербург | 67 662 ₽ | 8 277 ₽ | 67 662 ₽ |
| Москва | 99 238 ₽ | 13 539,67 ₽ | 99 238 ₽ |
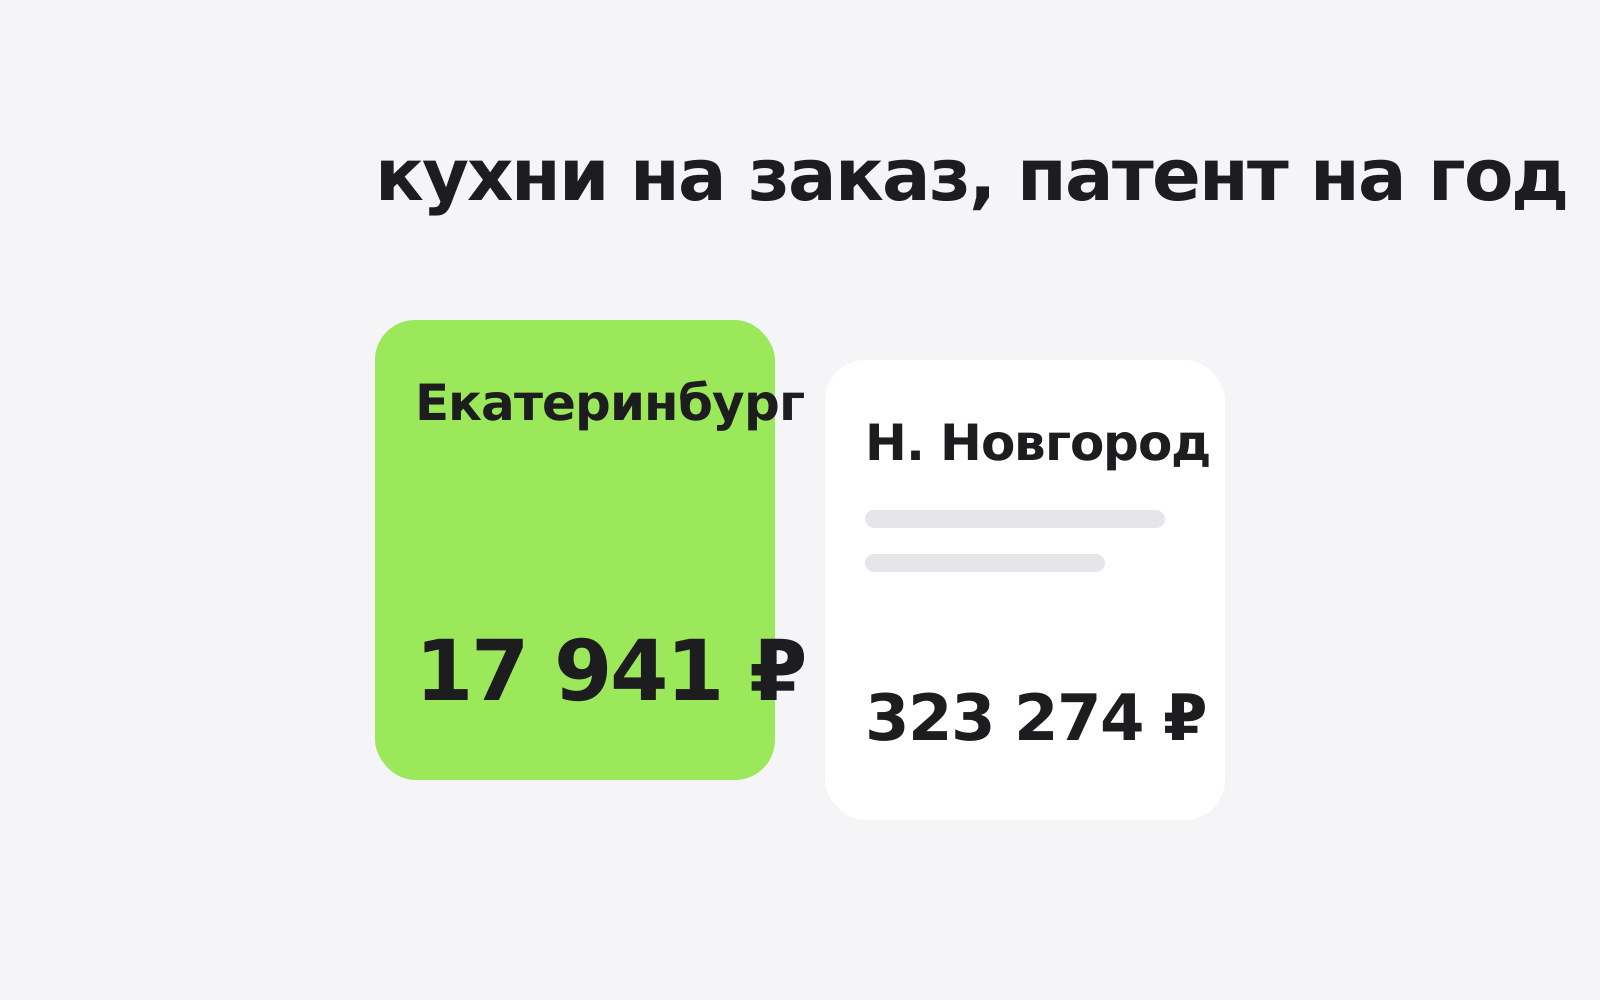
| Нижний Новгород | 165 396 ₽ | 24 566 ₽ | 165 396 ₽ |
Итог равен цене патента, потому что ИП без работников уменьшает налог по патенту на все взносы за себя. В Нижнем Новгороде ИП, который купил патент и не работает, заплатит за год 165 396 ₽ при нулевой выручке.
Если вы перестали работать на патенте, в течение 10 календарных дней подайте заявление о прекращении деятельности на ПСН. Налог пересчитают за фактические дни — порядок разобран в статье о том, как оплатить патент.
Можно ли приостановить ИП
Нет. В законе о государственной регистрации (№ 129-ФЗ) есть регистрация ИП и прекращение деятельности — по заявлению, по решению суда или по решению налоговой об исключении из реестра. Процедуры «приостановления» нет. Поэтому её нет и на Госуслугах, и в личном кабинете налогоплательщика: искать такую кнопку бесполезно.
Пока ИП числится в реестре, взносы начисляются за каждый месяц. Сообщить налоговой, что «временно не работаю», можно, но это ничего не меняет.
Остановить начисление можно тремя законными способами:
- закрыть ИП;
- перейти на налог на профессиональный доход, не закрывая ИП;
- оформить освобождение от взносов, если у вас есть один из льготных периодов из п. 7 ст. 430 НК.
Законные периоды без взносов
Пункт 7 статьи 430 НК освобождает ИП от взносов за периоды, когда он не вёл деятельность по уважительной причине. Перечень закрытый и дан через ссылку на ч. 1 ст. 12 закона о страховых пенсиях: служба в армии по призыву, уход одного из родителей за ребёнком до полутора лет, уход за инвалидом I группы, ребёнком-инвалидом или человеком, достигшим 80 лет, проживание с супругом-военнослужащим или супругом-дипломатом там, где нельзя работать, служба по контракту в период мобилизации и ещё несколько случаев. Простой бизнеса, отсутствие клиентов или работа по найму в этот перечень не входят.
Условия общие: в этот период ИП действительно не вёл деятельность, а в налоговую подано заявление с подтверждающими документами не позднее трёх лет с даты, когда возникло право. Если часть года вы работали, взносы считают пропорционально месяцам работы (п. 8 ст. 430 НК).
Как оформить освобождение и какие документы прикладывать, разобрано в статье можно ли ИП не платить взносы. Если вы в декрете, загляните также в статью о декретных для ИП.
Что будет, если годами не работать и не платить
Долг копится
Фиксированные взносы начисляются, даже если вы о них забыли:
| Год | Фиксированные взносы |
|---|---|
| 2024 | 49 500 ₽ |
| 2025 | 53 658 ₽ |
| 2026 | 57 390 ₽ |
| Итого за три года | 160 548 ₽ |
На каждую просрочку начисляются пени — 1/300 ключевой ставки Банка России за каждый день. С 2027 года фиксированная часть вырастет до 61 154 ₽.
Налоговая взыскивает долг сама
Неоплаченные взносы налоговая списывает со счетов ИП, а дальше может взыскать за счёт имущества. Отрицательное сальдо на едином налоговом счёте «съедает» любые новые поступления: деньги, внесённые на другой платёж, сначала уйдут в долг.
Блокировка счёта
Если не сдать декларацию по УСН, через 20 дней после срока налоговая вправе приостановить операции по счетам ИП (пп. 1 п. 3 и п. 11 ст. 76 НК). Решение можно принять в течение трёх лет после пропущенного срока. Нулевая декларация защищает от этого риска.
Исключение из реестра
Налоговая может исключить ИП из ЕГРИП как фактически прекратившего деятельность. По статье 22.4 закона № 129-ФЗ для этого одновременно нужны два условия:
- прошло 15 месяцев после окончания патента или ИП 15 месяцев не сдавал отчётность;
- у ИП есть недоимка и задолженность по налогам и сборам.
Решение о предстоящем исключении публикуют. В течение месяца ИП может возразить или сдать отчётность — тогда исключения не будет.
Исключение не означает, что долг пропал. ФНС прямо указывает: прекращение статуса не освобождает от недоимки, пеней и штрафов, их взыщут с вас как с физического лица. Кроме того, зарегистрироваться снова как ИП нельзя три года со дня исключения (п. 4 ст. 22.1 закона № 129-ФЗ).
Закрыть, перейти на НПД или оставить
Сколько стоит каждый вариант
Допустим, ИП на УСН без работников перестал работать в октябре 2026 года и до конца года дохода не будет.
| Вариант | Взносы за 2026 год | Что дальше |
|---|---|---|
| Оставить ИП | 57 390 ₽ | в 2027 году — ещё 61 154 ₽ и нулевая декларация |
| Закрыть ИП 31 октября | 47 825 ₽ — 10 месяцев по 4 782,50 ₽ | заплатить в течение 15 дней, сдать декларацию до 25 ноября |
| Перейти на НПД с 1 ноября | 47 825 ₽ — за период до перехода | дальше 0 ₽, пока нет дохода |
Закрытие и переход на НПД экономят по 9 565 ₽ уже в 2026 году, а в 2027-м разница — 61 154 ₽.
Закрыть ИП
Подходит, если вы не собираетесь возвращаться к бизнесу. Заявление по форме Р26001 онлайн подают бесплатно, регистрация занимает 5 рабочих дней. После закрытия взносы платят за неполный год — в течение 15 календарных дней. Пошагово — в статье как закрыть ИП, расчёт по дням — в статье о взносах за неполный год. Открыть ИП снова можно в любой момент — порядок на странице об открытии ИП.
Перейти на самозанятость
Подходит, если работа может вернуться, а нанимать сотрудников вы не планируете. ИП на НПД не платит фиксированные взносы за период применения НПД, а налог — 4% или 6% — считают только с выданных чеков. Нет дохода — нет и налога. Сохраняются статус ИП и расчётный счёт.
Порядок перехода зависит от режима:
- с УСН — встаньте на учёт в «Мой налог» и в течение месяца уведомите налоговую об отказе от УСН, иначе постановку аннулируют;
- с патента — только после окончания срока патента или после заявления о прекращении деятельности на ПСН.
Подробно — на странице о самозанятости для ИП, а общие условия режима — на странице самозанятость.
Оставить как есть
Имеет смысл, если пауза короткая — месяц-два — и вы точно вернётесь, например с действующими договорами или лицензией, которую не хочется переоформлять. Тогда просто заплатите взносы до 28 декабря и сдайте декларацию. Сроки с напоминаниями — в налоговом календаре.
Частые ошибки
- Считать, что без дохода ничего не нужно. Взносы и декларация от выручки не зависят.
- Не сдавать нулевую декларацию. Это прямой путь к блокировке счёта.
- Ждать, что налоговая сама закроет ИП. Даже при исключении из реестра долги остаются, а повторно открыться нельзя три года.
- Держать патент «на всякий случай». Он оплачивается целиком, работаете вы или нет.
Если не уверены, что выгоднее в вашей ситуации — закрыть, сменить режим или переждать, — сравните варианты в калькуляторе режимов или закажите личный расчёт.