Пять сигналов, что самозанятости уже мало
Есть ситуации, в которых выбора нет: закон запрещает применять НПД, и продолжать работу можно только как ИП на другом режиме. Все запреты перечислены в части 2 статьи 4 закона № 422-ФЗ. Подробно мы разбирали их в статье о том, кому нельзя быть самозанятым, здесь — только те, что чаще всего толкают к открытию ИП.
Доход подходит к 2,4 млн ₽
Лимит — 2,4 млн ₽ за календарный год, в среднем 200 000 ₽ в месяц. Право на НПД теряется со дня, когда доход превысил лимит. Если к осени вы набрали 2 млн ₽, решение нужно принимать сейчас, а не в декабре. Что происходит в первые дни после превышения — в статье о том, что делать, если самозанятый превысил лимит.
Нужен помощник по трудовому договору
Самозанятый не может иметь работников по трудовым договорам. ИП на патенте может нанять до 15 человек, на УСН — до 130.
Вы начали продавать чужие товары
Перепродавать товары и имущественные права на НПД нельзя. Продавать товары с обязательной маркировкой и подакцизные товары тоже нельзя, даже собственного производства. Для продавцов на маркетплейсах это частая ловушка: многие категории там требуют маркировки.
Вы работаете посредником
Договоры поручения, комиссии и агентские договоры на НПД запрещены. Исключение одно — доставка товаров с применением кассы продавца. Агент, риелтор по агентскому договору, закупщик «под заказ» должен работать как ИП.
Заказчик требует статус ИП
Закон не мешает самозанятому работать с компаниями: он платит 6% и выдаёт чек с ИНН заказчика. Но некоторые заказчики по своим правилам заключают договоры только с ИП. Это не обязанность, а коммерческое условие, и проверить, оправдано ли оно, можно расчётом ниже.
Ниже какого дохода ИП не бывает дешевле
У ИП на патенте, УСН и общей системе есть обязательный платёж, которого нет у самозанятого, — фиксированные взносы. За 2026 год это 57 390 ₽, и их платят даже при нулевом доходе. На этих режимах налоги и взносы за год не опустятся ниже этой суммы. На автоматизированной упрощёнке фиксированных взносов нет, но ставка на «доходах» там 8% — выше любой ставки НПД, а на «доходах минус расходах» — 20% с минимальным налогом 3% от выручки, так что дешевле НПД она бывает только при очень большой доле расходов. А если ИП сам применяет НПД, он платит те же 4% и 6% без взносов, то есть смены режима не происходит.
Отсюда простое правило: самозанятость дешевле патента, УСН и общей системы, пока налог по НПД меньше 57 390 ₽.
| Кто платит | Ставка НПД | Доход, до которого НПД точно дешевле |
|---|---|---|
| Физлица | 4% | 1 434 750 ₽ в год |
| Компании и ИП | 6% | 956 500 ₽ в год |
Налоговые каникулы эту границу не сдвигают: при ставке 0% ИП всё равно платит взносы. Пока доход ниже этих сумм, открывать ИП ради экономии нет смысла — только если этого требует один из запретов выше.
Точка перехода: патент против самозанятости
Выше 1,43 млн ₽ всё зависит от цены патента. ИП без работников уменьшает патент на взносы за себя, поэтому за год он платит большую из двух сумм: цену патента или взносы. Взносы на патенте считают не от реальной выручки, а от потенциального дохода: 57 390 ₽ плюс 1% с суммы сверх 300 000 ₽. Значит, нагрузка на патенте не растёт вместе с выручкой, а налог самозанятого растёт.
Мы посчитали, с какой выручки патент становится дешевле НПД, на ценах 2026 года из нашей базы. Цены — для административного центра региона, патент на 12 месяцев без работников.
| Вид деятельности | Регион | Патент | Патент со взносами за год | Патент выгоднее НПД 4% с выручки | Патент выгоднее НПД 6% с выручки |
|---|---|---|---|---|---|
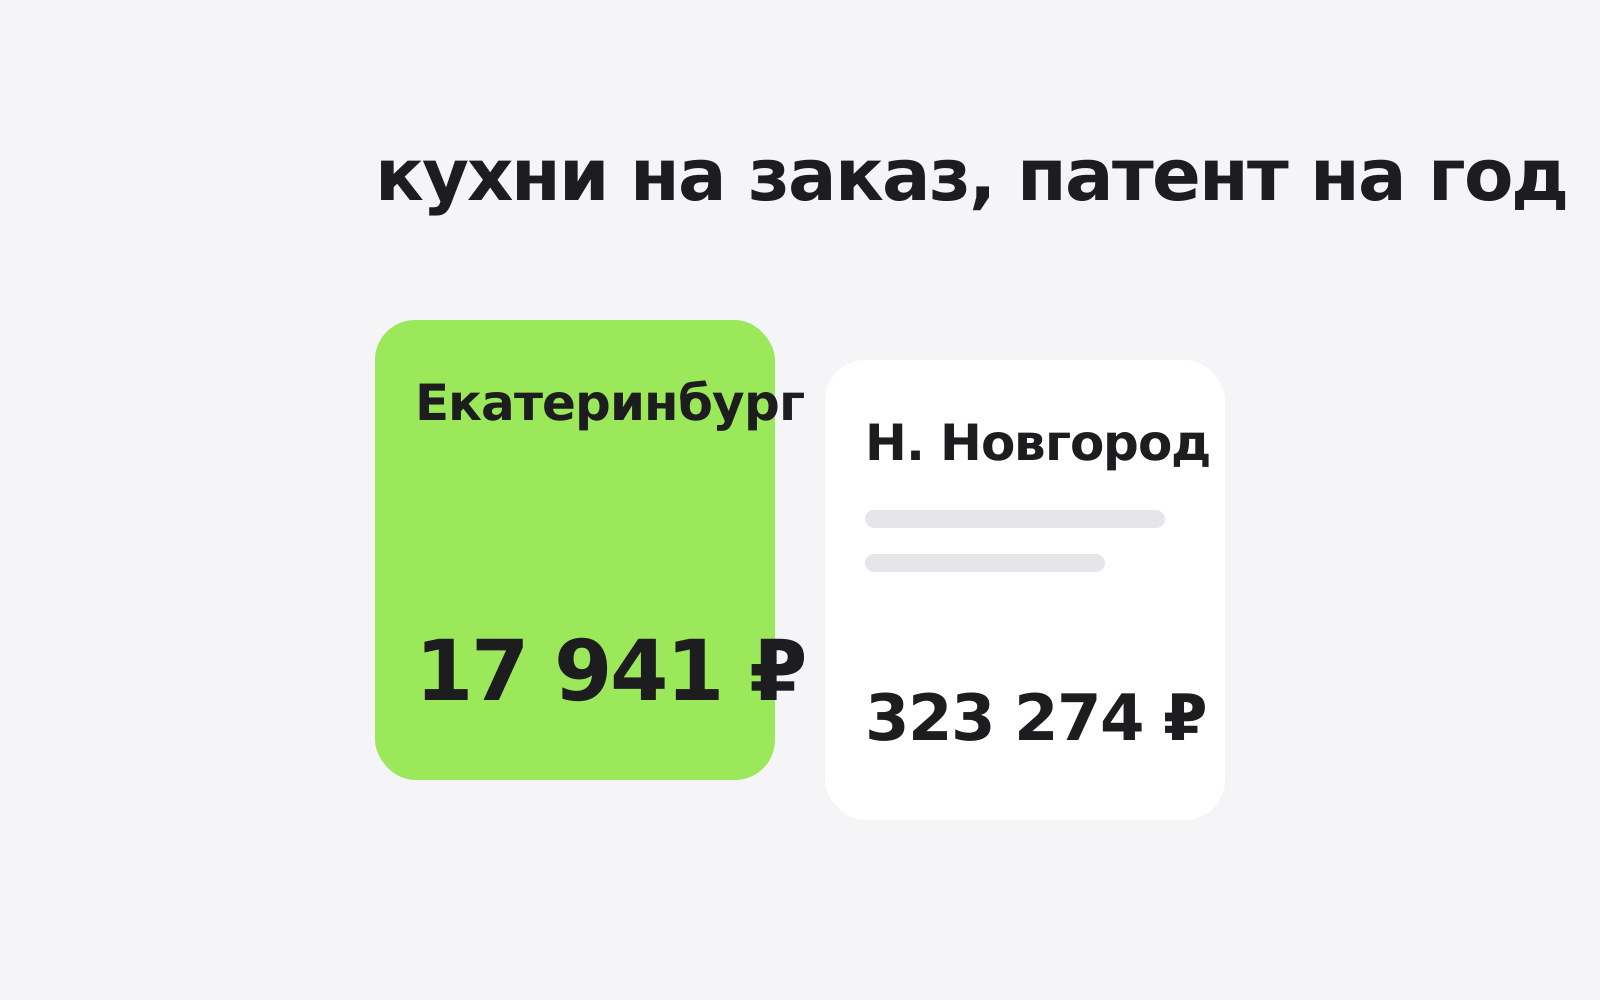
| Ремонт квартир | Свердловская обл. | 12 314 ₽ | 57 390 ₽ | 1,43 млн ₽ | 957 тыс. ₽ |
| Ремонт квартир | Петербург | 67 662 ₽ | 67 662 ₽ | 1,69 млн ₽ | 1,13 млн ₽ |
| Ремонт квартир | Москва | 99 238 ₽ | 99 238 ₽ | выше лимита НПД | 1,65 млн ₽ |
| Ремонт квартир | Нижний Новгород | 165 396 ₽ | 165 396 ₽ | выше лимита НПД | выше лимита НПД |
| Репетиторство | Нижний Новгород | 30 072 ₽ | 59 402 ₽ | 1,49 млн ₽ | 990 тыс. ₽ |
| Репетиторство | Москва | 49 619 ₽ | 62 660 ₽ | 1,57 млн ₽ | 1,04 млн ₽ |
| Репетиторство | Краснодар | 79 886 ₽ | 79 886 ₽ | 2,00 млн ₽ | 1,33 млн ₽ |
| Парикмахерские услуги | Нижний Новгород | 41 349 ₽ | 61 282 ₽ | 1,53 млн ₽ | 1,02 млн ₽ |
| Парикмахерские услуги | Петербург | 75 180 ₽ | 75 180 ₽ | 1,88 млн ₽ | 1,25 млн ₽ |
| Парикмахерские услуги | Москва | 148 856 ₽ | 148 856 ₽ | выше лимита НПД | выше лимита НПД |
| Дизайн | Казань | 75 180 ₽ | 75 180 ₽ | 1,88 млн ₽ | 1,25 млн ₽ |
| Дизайн | Нижний Новгород | 37 590 ₽ | 60 655 ₽ | 1,52 млн ₽ | 1,01 млн ₽ |
«Выше лимита НПД» значит, что до 2,4 млн ₽ самозанятость дешевле, и переходить ради экономии не нужно. Переход понадобится, только когда доход перерастёт лимит.
Как считали
Для каждой строки:
- Взносы ИП = 57 390 ₽ + (цена патента / 0,06 − 300 000 ₽) × 1%, если сумма в скобках больше нуля.
- Нагрузка на патенте = большее из двух: цена патента или взносы.
- Точка перехода = нагрузка / 0,04 для клиентов-физлиц и нагрузка / 0,06 для компаний.
Если клиенты смешанные, точка лежит между двумя колонками. Цены патента по всем видам и регионам — на странице стоимости патента, а распределение цен по стране — в нашем исследовании цен патента. Общее сравнение режимов — чеки, отчётность, пенсия, работа с клиентами — собрано на странице о самозанятости и её отличиях от ИП.
Цена зависит даже от района
В одном регионе цена бывает разной. Патент на ремонт квартир в Нижегородской области в самом Нижнем Новгороде стоит 165 396 ₽, а в Дзержинске, Арзамасе и Бору — 54 506 ₽. Для мастера из Дзержинска нагрузка на патенте — 63 474 ₽ взносов, и патент выгоднее НПД уже с 1,59 млн ₽ выручки от физлиц.
УСН 6% против самозанятости
На УСН «доходы» по ставке 6% ИП платит налог с выручки и уменьшает его на взносы. Итог за год — 6% от выручки, если эта сумма больше взносов. Поэтому УСН 6% не бывает дешевле самозанятости:
- с физлицами НПД берёт 4% против 6% на УСН;
- с компаниями ставки равны, но у ИП ещё есть минимальные взносы.
Пример на выручке 2 млн ₽ от частных клиентов:
| Режим | Налог | Взносы | Всего за год |
|---|---|---|---|
| Самозанятость 4% | 80 000 ₽ | — | 80 000 ₽ |
| УСН 6% | 45 610 ₽ | 74 390 ₽ | 120 000 ₽ |
| Патент репетитора в Москве | 0 ₽ | 62 660 ₽ | 62 660 ₽ |
Взносы на УСН здесь — 57 390 ₽ плюс 1% с 1,7 млн ₽, то есть 74 390 ₽. Налог 120 000 ₽ уменьшается на них до 45 610 ₽.
УСН становится конкурентом самозанятости, только если регион снизил ставку для вашего вида деятельности. При ставке 1% налог почти всегда целиком покрывается взносами, и ИП платит только взносы: 54 390 ₽ + 1% выручки. Такой вариант дешевле НПД 4% с выручки 1,81 млн ₽, а НПД 6% — с 1,09 млн ₽. Есть ли льготная ставка для вашего кода, смотрите на странице ставок УСН по регионам.
Два расчёта на конкретных людях
Репетитор в Москве, 2 млн ₽ в год
Ученики платят сами, ставка НПД — 4%. Патент на репетиторство в Москве стоит 49 619 ₽, а взносы ИП при таком патенте — 62 660 ₽. Взносы больше цены патента, поэтому за сам патент платить ничего не нужно.
- Самозанятость: 2 000 000 ₽ × 4% = 80 000 ₽.
- ИП на патенте: 62 660 ₽ взносов.
- Экономия: 17 340 ₽ в год, плюс год страхового стажа за счёт взносов.
При доходе 1,2 млн ₽ картина обратная: НПД — 48 000 ₽, патент — те же 62 660 ₽. Как репетитору выбрать режим с учётом онлайн-занятий и работы через школы, мы разобрали в статье о налогах для репетитора.
Мастер ремонта в Екатеринбурге, 1,8 млн ₽ в год
Патент на ремонт в Свердловской области стоит 12 314 ₽ — один из самых дешёвых в стране. Взносы 57 390 ₽ его полностью перекрывают.
- Самозанятость: 1 800 000 ₽ × 4% = 72 000 ₽.
- ИП на патенте: 57 390 ₽.
- Экономия: 14 610 ₽ в год.
Если половина заказов от компаний, НПД обойдётся ещё дороже: 900 000 ₽ × 4% + 900 000 ₽ × 6% = 90 000 ₽.
Как перейти с самозанятости на ИП
Регистрация ИП без потери статуса
Если вы самозанятый без статуса ИП и регистрируете ИП, статус плательщика НПД не прекращается — так разъясняет ФНС в ответах на вопросы о НПД. Сняться с учёта и встать заново не нужно. Можно открыть ИП заранее и остаться на НПД до удобного момента. Как подать документы бесплатно онлайн — на странице об открытии ИП, а особенности ИП на НПД — в разделе самозанятость для ИП.
Совмещать НПД с УСН или патентом нельзя. Переход на другой режим всегда означает отказ от самозанятости.
Переход на УСН
| Ситуация | Срок уведомления | С какой даты УСН |
|---|---|---|
| Регистрируете ИП и сразу хотите УСН | 30 календарных дней с даты регистрации ИП | с даты регистрации, НПД прекращается |
| Уже ИП на НПД, переход добровольный | до 31 декабря | с 1 января следующего года |
| Потеряли право на НПД (лимит, запрет) | 20 календарных дней со снятия с учёта | с даты снятия с учёта |
Добровольно отказаться от НПД в середине года и сразу перейти на УСН ИП не может: по разъяснению ФНС, после добровольного отказа УСН доступна только со следующего календарного года. Порядок подачи уведомления — в статье о переходе на УСН.
Переход на патент
ИП на НПД может перейти на патент в текущем году: самозанятость прекращается с даты перехода. Заявление подают не позднее чем за 10 рабочих дней до начала действия патента, а при регистрации ИП — вместе с документами на регистрацию. Как заполнить заявление — в статье о получении патента.
Взносы за первый год
Фиксированные взносы считают с даты, когда вы перестали применять НПД, пропорционально месяцам. Если вы перешли на патент с 1 июля 2026 года, взносы за 2026 год — 57 390 ₽ × 6 / 12 = 28 695 ₽. Как считать неполный месяц — в статье о взносах за неполный год, а свою сумму покажет калькулятор взносов ИП.
Что ещё появится у ИП
- Касса. На патенте и УСН при расчётах с физлицами ИП обычно применяет онлайн-кассу, если его вид деятельности не освобождён. Проверьте свой случай на странице нужна ли онлайн-касса.
- Счёт. Деньги по предпринимательской деятельности удобнее принимать на расчётный счёт ИП.
- Отчётность. На УСН — декларация раз в год и уведомления по авансам. На патенте деклараций нет.
Что изменится в 2027 году
Фиксированные взносы ИП за 2027 год — 61 154 ₽. Граница, ниже которой самозанятость точно дешевле, вырастет:
| 2026 год | 2027 год | |
|---|---|---|
| Взносы ИП | 57 390 ₽ | 61 154 ₽ |
| НПД 4% дешевле ИП до | 1,43 млн ₽ | 1,53 млн ₽ |
| НПД 6% дешевле ИП до | 957 тыс. ₽ | 1,02 млн ₽ |
Лимит самозанятости 2,4 млн ₽ и ставки 4% и 6% записаны в законе о НПД, а сам эксперимент установлен до конца 2028 года. Налоговые каникулы для новых ИП на патенте и УСН с 1 января 2027 года не действуют. Подробнее о новых суммах — в статье о взносах ИП в 2027 году.
Как принять решение
- Проверьте запреты. Работники, перепродажа, маркировка, агентские договоры — если что-то из этого есть, ИП нужен независимо от расчёта.
- Оцените доход за год. Ниже 1,43 млн ₽ от физлиц или 957 тыс. ₽ от компаний оставайтесь на НПД.
- Найдите цену патента для своего вида и города и посчитайте точку перехода по формуле выше. Быстрее — в калькуляторе режимов: он сравнивает патент, УСН и самозанятость на вашей выручке.
- Учтите стаж. Самозанятый без добровольных взносов не получает страхового стажа, у ИП он идёт за счёт обязательных взносов.
- Выберите дату перехода. На патент — с любого месяца, на УСН для действующего ИП — с 1 января.
Если доход нестабилен или есть несколько видов деятельности, сравнить режимы на ваших цифрах поможет личный расчёт.