Лимит самозанятого — 2,4 млн ₽ дохода за календарный год. Он записан в пункте 8 части 2 статьи 4 закона о НПД и одинаков для всех: и для физлиц, и для ИП на самозанятости. Месячного лимита нет: в среднем это 200 000 ₽ в месяц, но если за весну вы получили 1,5 млн ₽, а потом заказов не было, режим сохраняется. Считают только доходы, по которым вы выбиваете чеки. Зарплата, продажа личных вещей и другие доходы, которые не облагаются НПД, в лимит не входят.
Поднять лимит нельзя ни заявлением, ни доплатой налога. Закон о НПД запрещает до конца эксперимента только две вещи: повышать ставки и уменьшать лимит. Эксперимент идёт до 31 декабря 2028 года. Если ваш доход выше 2,4 млн ₽, остаётся законный выход — статус ИП и другой режим. Что требует самозанятость и чем она отличается от ИП, собрано на странице о самозанятости.
В какой момент теряется право на НПД
По части 19 статьи 5 закона самозанятый теряет право на режим со дня, когда возникло основание. Для лимита это день, когда доход с начала года перешёл 2,4 млн ₽. Не конец месяца и не конец года, а конкретная дата поступления денег.
Важная деталь касается самого платежа, на котором произошло превышение. По разъяснению ФНС в базе знаний на сайте налоговой, с этой суммы налог платят целиком по другому режиму. Выбить чек только на часть платежа, которая укладывается в лимит, нельзя.
Пример. С января по 13 октября 2026 года мастер по ремонту квартир получил 2 350 000 ₽. 14 октября заказчик перевёл 120 000 ₽. Доход стал 2 470 000 ₽, лимит превышен.
- Право на НПД потеряно с 14 октября.
- Чек на 120 000 ₽ в «Моём налоге» не формируют: вся сумма облагается по другому режиму, а не только 70 000 ₽ сверх лимита.
- Доходы до 14 октября остаются на НПД. С них налог 4% или 6% платят как обычно.
Это правило часто упускают. Многие считают, что налог по другому режиму нужно платить только с разницы, и пытаются выбить чек на «свою» часть.
Хронология: что делать в первые 20 дней
Тот же пример — превышение 14 октября 2026 года. Двадцать календарных дней считают со дня после снятия с учёта.
| Дата | Что происходит | Что сделать |
|---|---|---|
| 14 октября | право на НПД потеряно | подать в «Моём налоге» заявление о снятии с учёта |
| 14 октября — 3 ноября | 20 календарных дней | ИП: уведомить налоговую о переходе на УСН, патент или АУСН; не ИП: зарегистрировать ИП и подать уведомление |
| 28 октября | срок налога НПД за сентябрь | заплатить, как обычно |
| 30 ноября | срок налога НПД за октябрь (28-е — суббота) | заплатить налог с чеков 1–13 октября |
| 28 декабря | срок фиксированных взносов ИП | ИП платит взносы за 14 октября — 31 декабря |
| 1 января 2027 года | новый календарный год | можно снова встать на учёт как самозанятый |
Подайте заявление о снятии сами
Если самозанятый молчит, налоговая снимет его с учёта сама, когда узнает о превышении. Но лучше подать заявление в приложении в день превышения. Датой снятия считается дата заявления (часть 13 статьи 5).
Зачем это нужно. Право на НПД теряется в день превышения, а 20 дней на переход и дата начала УСН у ИП отсчитываются от даты снятия с учёта. Если снятие случится позже, между этими датами появится разрыв. Закон не говорит прямо, как облагать доход в этом промежутке, и такой спор проще не создавать.
Двадцать дней на новый режим
Часть 6 статьи 15 закона о НПД даёт 20 календарных дней со снятия с учёта, чтобы уведомить налоговую о переходе на УСН, ЕСХН, патент или АУСН. В нашем примере последний день — 3 ноября 2026 года.
- ИП применяет новый режим с даты снятия с учёта. Перерыва нет: 120 000 ₽ от 14 октября попадают уже на упрощёнку.
- Физлицо без ИП применяет новый режим с даты регистрации ИП. Условие — зарегистрироваться в течение 20 дней с даты утраты права. Всё, что получено до регистрации, облагается НДФЛ.
Как заполнить и подать уведомление о переходе на упрощёнку, разобрано в статье о том, как перейти на УСН.
Патент в этом списке тоже есть, но его выдают по заявлению на конкретный вид деятельности и срок. Как совместить это с переходом «с даты снятия», закон подробно не описывает. Надёжнее сначала уйти на УСН в пределах 20 дней, а патент подключить позже: заявление подают не позднее чем за 10 рабочих дней до начала его действия. Совмещать патент и упрощёнку можно, правила учёта — в статье о совмещении патента и УСН.
Если вы ИП: УСН или общая система
ИП на самозанятости, который превысил лимит, остаётся предпринимателем, но меняет режим.
Успели за 20 дней. Работаете на УСН с даты снятия с учёта. В нашем примере ИП до конца года получил ещё 480 000 ₽, всего на УСН — 600 000 ₽:
- налог УСН 6%: 600 000 × 6% = 36 000 ₽;
- фиксированные взносы с 14 октября: 57 390 / 12 × 18 / 31 = 2 776,94 ₽ за октябрь и 9 565 ₽ за ноябрь и декабрь, всего 12 341,94 ₽;
- 1% с дохода свыше 300 000 ₽: (600 000 − 300 000) × 1% = 3 000 ₽;
- налог к уплате после уменьшения на взносы: 36 000 − 12 341,94 − 3 000 = 20 658,06 ₽.
Всего ИП заплатит 36 000 ₽ — те же 6% от дохода, но часть уйдёт во взносы и пойдёт в пенсионный стаж. Взносы считают с даты утраты права на НПД (часть 1 статьи 15 закона), а не с начала года. Правила расчёта за неполный год — в статье о взносах ИП за неполный год, свою сумму покажет калькулятор взносов. Декларацию по УСН за 2026 год подают до 26 апреля 2027 года, налог платят до 28 апреля.
Не успели. Без уведомления ИП с даты утраты права работает на общей системе. Это НДФЛ с доходов от бизнеса и НДС. От НДС на общей системе можно освободиться, если выручка за три месяца подряд не больше 2 млн ₽, но это нужно оформить уведомлением (статья 145 НК). Добровольно перейти на упрощёнку с общей системы можно только с 1 января: уведомление подают до 31 декабря. Патент можно получить и раньше. Чем грозит общая система и когда она вообще бывает оправдана, разберём в статье об ИП на общей системе.
Если вы не ИП: НДФЛ и регистрация
Самозанятый без статуса ИП после превышения становится обычным физлицом, которое получает доход за услуги.
- Оплаты от людей. НДФЛ 13% вы платите сами: подаёте декларацию 3-НДФЛ до 30 апреля следующего года и платите налог до 15 июля. С 120 000 ₽ из примера это 15 600 ₽ — против 4 800 ₽ по ставке 4%.
- Оплаты от компаний и ИП. Заказчик становится налоговым агентом: удерживает НДФЛ 13% и сам платит страховые взносы.
- Ставка выше 13%. Если за год доходы, облагаемые НДФЛ, вместе с зарплатой превысят 2,4 млн ₽, с суммы сверх этого порога ставка — 15%. Доходы на НПД сюда не входят.
Если вы и дальше работаете регулярно, нужен статус ИП: предпринимательство без регистрации — административное нарушение. Регистрация занимает несколько рабочих дней, поэтому подавайте документы сразу. Пошагово — на странице об открытии ИП.
Если 20 дней уже прошли, это не тупик. Новый ИП может перейти на упрощёнку в течение 30 календарных дней с даты регистрации — по общему правилу статьи 346.13 НК. Разница одна: доходы до регистрации ИП облагаются НДФЛ.
Чтобы не оказаться в такой ситуации, многие регистрируют ИП заранее и остаются на самозанятости, пока это выгодно. Как это устроено и что меняется для ИП, рассказано на странице о самозанятости для ИП.
Что будет с заказчиками-компаниями
ФНС разобрала эту ситуацию в разъяснениях на сайте о НПД:
- Оплаты до дня превышения остаются на НПД. Условия для заказчика не меняются: взносов и НДФЛ с этих сумм нет, если есть чеки.
- С даты утраты права компания обязана удерживать НДФЛ и платить страховые взносы с вознаграждения исполнителю, если он не ИП.
- Новый договор заключать не нужно, если не меняются существенные условия.
Для заказчика это неприятная новость: с каждой выплаты физлицу появляются взносы сверху. Если оплата уже ушла полностью и удержать НДФЛ было не из чего, компания до 25 февраля следующего года сообщает об этом исполнителю и налоговой, и налог заплатит сам исполнитель (пункт 5 статьи 226 НК).
Если исполнитель — ИП, заказчик НДФЛ не удерживает и взносы с оплаты не платит: предприниматель платит налоги сам по своему режиму. Без чека расходы компания подтверждает обычными документами — актом и договором.
Что делать честному исполнителю: сообщите заказчику о смене статуса в день превышения и дайте новые реквизиты, если открыли ИП. Аккуратные заказчики проверяют статус исполнителя в сервисе ФНС перед каждой выплатой, так что скрыть смену статуса всё равно не получится. Как оформляются отношения с компаниями, мы разбирали в статье «Самозанятый и компании».
Какой режим выбрать после превышения: цифры по регионам
Допустим, мастер по ремонту квартир — ИП без работников — зарабатывает 3 млн ₽ в год с частных клиентов. Самозанятость ему недоступна. Сравним годовую нагрузку на УСН «доходы» и на патенте на ремонт квартир в Москве и в других регионах. Цены патента — для ИП без работников, по данным калькулятора ФНС, суммы — в ценах 2026 года.
| Регион | Цена патента за год | Налог и взносы на патенте | УСН 6% при доходе 3 млн ₽ |
|---|---|---|---|
| Москва | 99 238 ₽ | 99 238 ₽ | 180 000 ₽ |
| Санкт-Петербург | 67 662 ₽ | 67 662 ₽ | 180 000 ₽ |
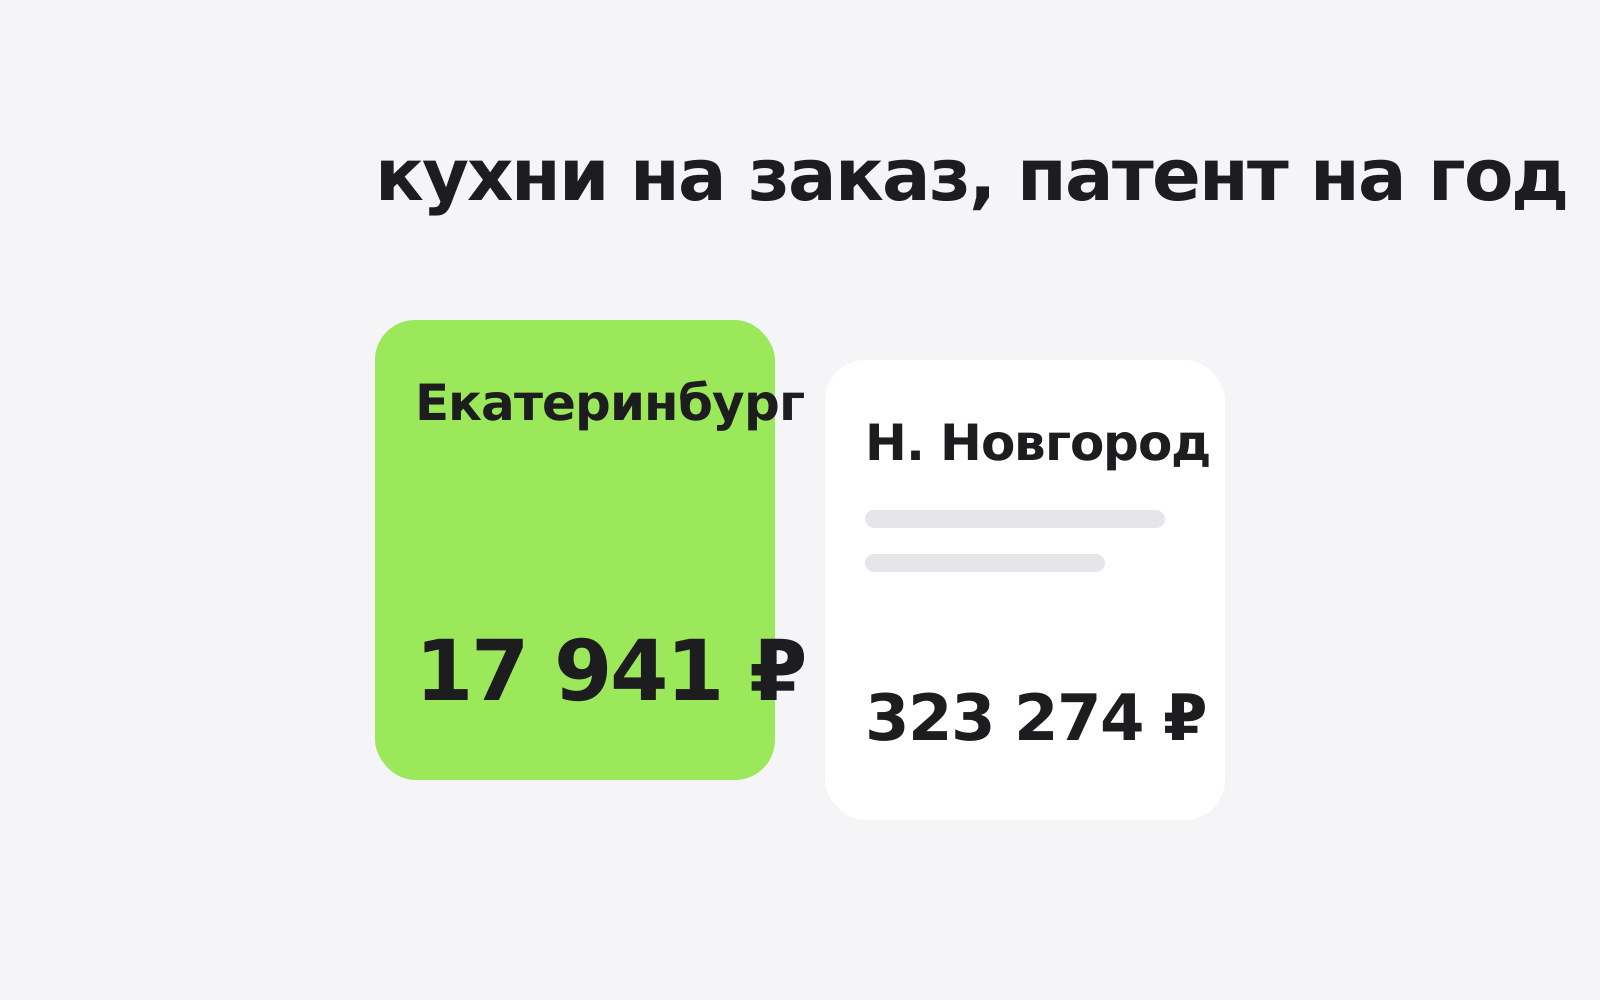
| Нижний Новгород | 165 396 ₽ | 165 396 ₽ | 180 000 ₽ |
| Екатеринбург | 12 314 ₽ | 57 390 ₽ (только взносы) | 180 000 ₽ |
| Казань | 75 180 ₽ | 75 180 ₽ | 180 000 ₽ |
Как считали. Взносы уменьшают налог на патенте и на УСН. Поэтому итог на патенте — это большая из двух сумм: цена патента или взносы. На патенте взносы — это 57 390 ₽ плюс 1% с потенциального дохода по патенту сверх 300 000 ₽, поэтому чем дороже патент, тем больше взносы. В Екатеринбурге потенциальный доход меньше 300 000 ₽, и взносы равны фиксированным. На УСН при доходе 3 млн ₽ взносы составят 84 390 ₽ (57 390 ₽ + 1% с 2,7 млн ₽). Это меньше налога 180 000 ₽, так что итог — ровно 6% от дохода.
Что видно из таблицы:
- Патент выгоднее УСН везде, но разрыв очень разный. В Санкт-Петербурге экономия — 112 338 ₽ в год, а в Нижнем Новгороде — всего 14 604 ₽. Нижегородский патент на ремонт для Нижнего Новгорода — самый дорогой в стране по этому виду деятельности.
- В Екатеринбурге патент дешевле взносов. ИП платит только обязательные взносы, а за сам патент в Свердловской области — 0 ₽ после уменьшения. В Казани патент на ремонт дороже взносов: после уменьшения на 66 920 ₽ к оплате остаётся 8 260 ₽.
- Ставка УСН «доходы» для ремонта в этих регионах не снижена — 6%. Льготы есть только для отдельных видов: например, в Свердловской области «доходы минус расходы» для стройки — 5%. Если у вас много подтверждённых расходов на материалы, посчитайте и этот вариант.
В Санкт-Петербурге взносы покрывают патент почти целиком: к оплате за сам патент остаётся 1 995 ₽ за год. Ремонтные работы обычно идут под кодами ОКВЭД 43.39 «Производство прочих отделочных и завершающих работ» — его указали основным 20 731 ИП в России.
Патент покрывает доход только по своему виду деятельности и в своём регионе, а лимит дохода на патенте в 2026 году — 20 млн ₽. Если у вас несколько направлений, нагрузку на ваших цифрах покажет калькулятор налогов или личный расчёт режима.
Можно ли вернуться на самозанятость
Да, но только с нового календарного года. Лимит считается за текущий год, поэтому в том же году встать на учёт снова нельзя. С 1 января 2027 года лимит снова 2,4 млн ₽, и можно зарегистрироваться в «Моём налоге» повторно. Условие одно: нет долгов по налогам, пеням и штрафам (часть 11 статьи 5).
- ИП на УСН может встать на учёт как самозанятый в январе. В течение месяца после этого нужно уведомить налоговую об отказе от упрощёнки, иначе постановку аннулируют.
- ИП на патенте может перейти на НПД только после окончания срока патента или после уведомления о прекращении деятельности на патенте.
Если доход стабильно выше 2,4 млн ₽, возвращаться нет смысла: в следующем году история повторится. Когда выгоднее окончательно перейти с самозанятости на ИП, разберём в статье о том, когда самозанятому открывать ИП.
Как следить за лимитом в «Моём налоге»
Превышение почти никогда не бывает внезапным. Чтобы не узнать о нём задним числом:
- Раз в месяц смотрите доход с начала года. В приложении и в веб-кабинете «Мой налог» можно сформировать справку о доходах за любой период — с суммами по месяцам и общим итогом.
- Заведите свой порог. Например, 2,1–2,2 млн ₽. Когда доход до него дошёл, пора решать, что делать с остатком года.
- Учитывайте крупные платежи заранее. Предоплата за большой заказ может разом перевести вас через лимит, и тогда весь платёж уйдёт на другой режим.
- Аннулируйте чеки только при настоящем возврате или ошибке. Возврат денег уменьшает доход, но аннулировать чек, чтобы уложиться в лимит, нельзя.
- Платите налог НПД до 28-го числа. Долг помешает снова встать на учёт в январе. Сроки и способы оплаты — в статье о налоге самозанятого.
Если до конца года далеко, а доход уже близок к 2,4 млн ₽, удобнее заранее зарегистрировать ИП и выбрать режим, чем потом укладываться в 20 дней. Полный список ограничений режима, кроме лимита, — в статье «Кому нельзя быть самозанятым».
Что сделать сразу после превышения
- В день превышения не выбивайте чек на платёж, который перевёл вас через лимит. Подайте в «Моём налоге» заявление о снятии с учёта.
- Сообщите заказчикам-компаниям, что статус изменился.
- Если вы ИП — в течение 20 календарных дней подайте уведомление о переходе на УСН. Норма — часть 6 статьи 15 закона о НПД.
- Если вы не ИП — зарегистрируйте ИП в те же 20 дней и подайте уведомление о переходе. Если не успели, перейти на упрощёнку можно в течение 30 дней после регистрации.
- Заплатите налог НПД за месяцы до превышения в обычные сроки.
- ИП — заплатите фиксированные взносы за остаток года до 28 декабря.
- Сравните патент и УСН на следующий год по своему региону и решите, возвращаться ли на НПД с 1 января.