Какие переводы — доход, а какие нет
Доходом Налоговый кодекс считает экономическую выгоду (ст. 41 НК). Если вам вернули ваши же деньги, выгоды нет. Если заплатили за работу — есть. От этого и зависит, нужно ли платить налог.
| Что пришло на карту | Налог | Почему |
|---|---|---|
| Оплата от клиента за услугу, товар, работу | да | это доход от деятельности |
| Денежный подарок от родственника или знакомого | нет | освобождён от НДФЛ, п. 18.1 ст. 217 НК |
| Подарок от компании или ИП | только сверх 4 000 ₽ в год | п. 28 ст. 217 НК |
| Возврат долга | нет | вам вернули ваши деньги |
| Заём от друга | нет | деньги придётся вернуть |
| Друзья вернули долю за общий счёт или поездку | нет | вы компенсировали свои расходы |
| Перевод себе с другого счёта или карты | нет | это ваши деньги |
| Деньги за проданную личную вещь | по правилам продажи имущества | отдельные правила НДФЛ |
Денежные подарки — от любого человека
Многие думают, что без налога можно получать деньги только от близких родственников. Для денег это не так. Пункт 18.1 статьи 217 НК освобождает от НДФЛ денежные подарки от любых физлиц. Условие о членах семьи и близких родственниках касается подарков недвижимости, машин, акций и долей.
Но подарок должен быть подарком. Если клиент переводит деньги за маникюр и подписывает перевод «подарок», это всё равно оплата услуги. Значение имеет суть, а не подпись.
Возврат долга и заём
Когда вам возвращают долг, дохода нет. Когда вы берёте в долг — тоже, ведь деньги нужно вернуть. Чтобы потом не объяснять природу крупных переводов банку, такие суммы лучше оформлять распиской или договором займа и указывать назначение платежа.
Что налоговая видит о ваших картах
Поток слухов о том, что налоговая «видит каждый перевод», опирается на статью 86 НК. Вот что в ней на самом деле.
Что банк сообщает сам
Банк обязан сообщать в налоговую об открытии и закрытии счетов и вкладов, об изменении их реквизитов, а также о предоставлении права пользоваться электронными кошельками — и у ИП, и у обычных граждан (п. 1.1 ст. 86 НК). Это сведения о самих счетах, а не об операциях по ним.
Когда налоговая может запросить выписку
Выписки по операциям банк выдаёт только по мотивированному запросу налоговой. Для разных людей случаи разные (п. 2 ст. 86 НК):
| Чей счёт | Когда налоговая может запросить выписку |
|---|---|
| Гражданин без статуса ИП | при взыскании задолженности, а при налоговой проверке или истребовании документов — только с согласия руководителя вышестоящего налогового органа или ФНС |
| ИП | при налоговой проверке, истребовании документов, неисполнении требования об уплате задолженности и её взыскании, приостановлении операций по счетам |
Иными словами, автоматической выгрузки всех переводов по карте в налоговую Налоговый кодекс не предусматривает. Но если по вам уже идёт проверка или есть долг, выписку получат.
Откуда ещё налоговая узнаёт о доходах
Если вам платит компания или ИП, они как налоговые агенты удерживают НДФЛ и отчитываются о выплатах (п. 1 ст. 226 НК). Если платит самозанятому — получают от него чек. Поэтому выплаты от бизнеса налоговой обычно известны и без банковских выписок.
Что видит банк: рекомендации ЦБ
У банка своя задача — противодействие отмыванию денег по закону 115-ФЗ. Банк России в рекомендациях № 16-МР перечислил признаки, при которых переводы между физлицами стоит проверить. Среди них — больше 10 отправителей в день или 50 в месяц, больше 30 операций в день, больше 100 тыс. ₽ в день или 1 млн ₽ в месяц, деньги уходят со счёта через минуту после поступления.
Важно не преувеличивать:
- это рекомендации для банков, а не нормы налогового закона;
- внимание вызывает совпадение двух и более признаков, одного недостаточно;
- банк может приостановить операцию или запросить пояснения, но налог он не начисляет.
Полную таблицу признаков с порогами мы привели в статье о том, нужен ли самозанятому расчётный счёт. Что делать, если операции уже ограничили, — в статье о блокировке счёта по 115-ФЗ.
Если на карту платят клиенты, а статуса нет
Человек, который получает деньги за услуги от других граждан, сам платит НДФЛ: подаёт декларацию 3-НДФЛ до 30 апреля следующего года и платит налог до 15 июля (пп. 1 п. 1 и п. 4 ст. 228, п. 1 ст. 229 НК). Ставка для резидента — 13% с дохода до 2,4 млн ₽ в год. Если деятельность регулярная, за предпринимательство без регистрации грозит ещё и административный штраф от 500 до 2 000 ₽.
Сколько стоит легализация: пример
Мастер маникюра (код ОКВЭД 96.02) получает от клиентов на карту 60 000 ₽ в месяц, 720 000 ₽ за год. Работает один, клиенты — частные лица. Сравним варианты за 2026 год:
| Вариант | Сколько заплатить за год |
|---|---|
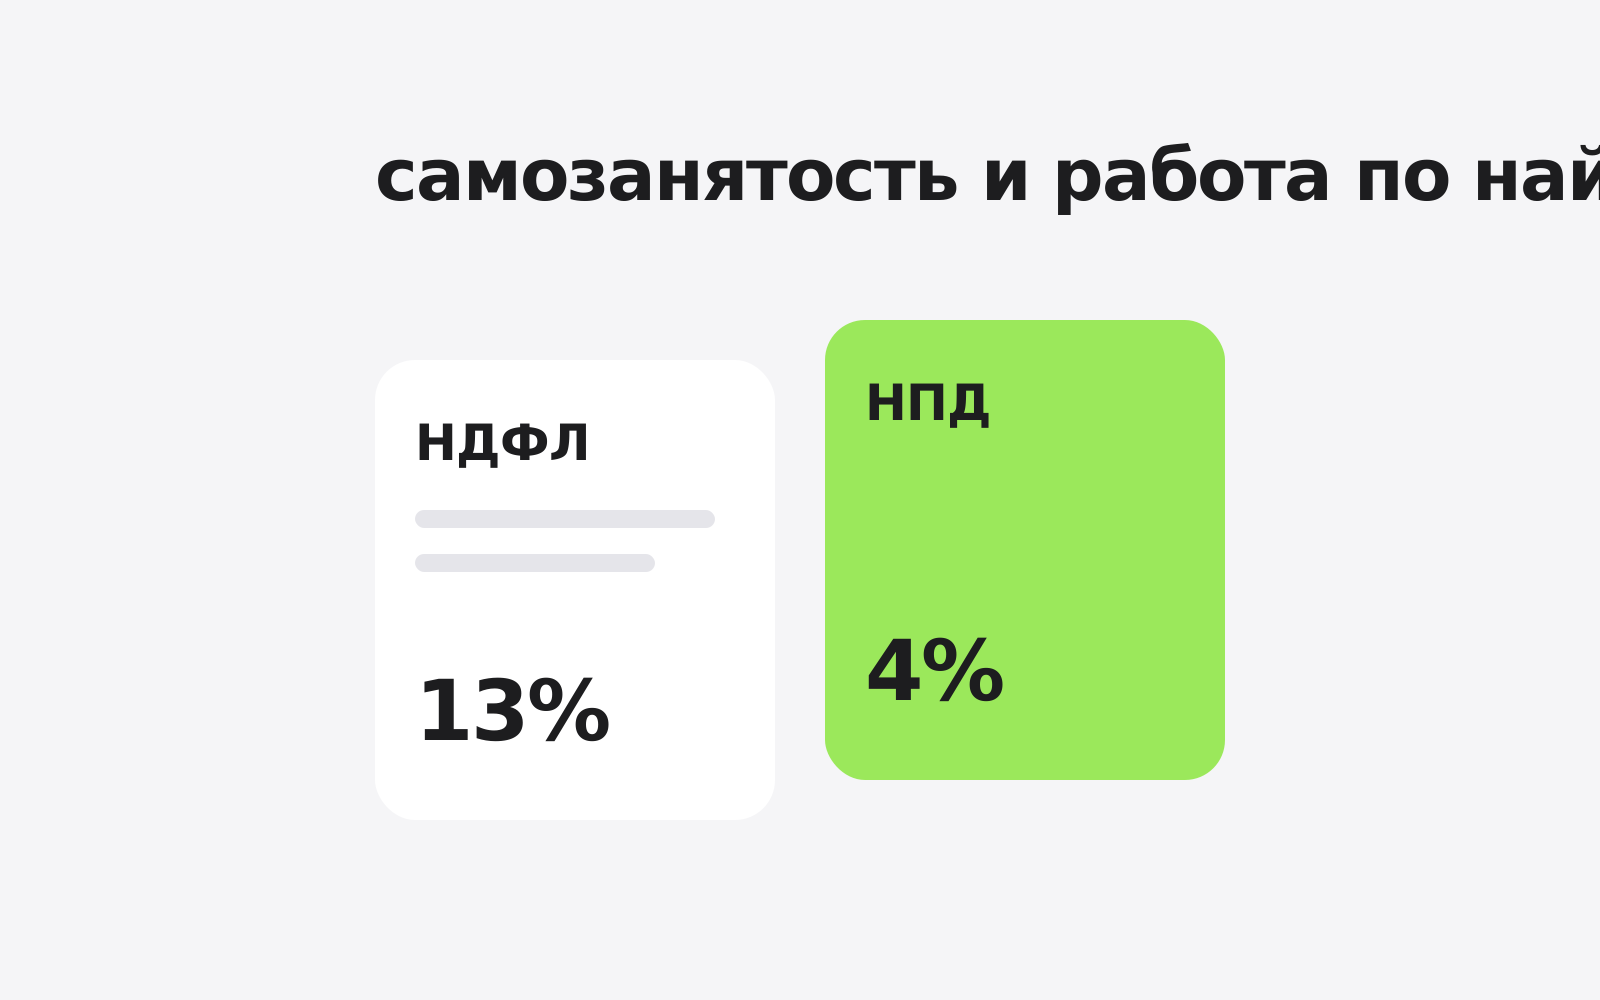
| НДФЛ 13% через 3-НДФЛ | 93 600 ₽ |
| Самозанятость 4% | 28 800 ₽ |
| Самозанятость в первый год с вычетом 10 000 ₽ (ставка 3%) | 21 600 ₽ |
| ИП на УСН 6% | 61 590 ₽ |
| ИП на патенте, Нижний Новгород | 61 281,50 ₽ |
| ИП на патенте, Москва | 148 856 ₽ |
Как считали:
- НДФЛ: 720 000 × 13% = 93 600 ₽.
- Самозанятость: 720 000 × 4% = 28 800 ₽. Вычет снижает ставку до 3%, пока не израсходованы 10 000 ₽: 720 000 × 1% = 7 200 ₽ — меньше лимита вычета, поэтому весь год по 3%, налог 21 600 ₽.
- УСН 6%: взносы — 57 390 + 1% × (720 000 − 300 000) = 61 590 ₽. Налог 6% — 43 200 ₽, он полностью покрывается взносами. Итого 61 590 ₽.
- Патент: цена патента на парикмахерские и косметические услуги или взносы — что больше. В Нижнем Новгороде патент стоит 41 349 ₽, а взносы — 61 281,50 ₽. В Москве патент 148 856 ₽ больше взносов 79 199,33 ₽.
При такой выручке и частных клиентах самозанятость дешевле всего. Как оформиться, разобрано на странице как стать самозанятым, а общие правила режима — на странице о самозанятости. Что грозит тем, кто не оформляется вовсе, — в статье о том, что будет, если работать без ИП и самозанятости.
Самозанятый: какие переводы оформлять чеком
У самозанятого налог считается не от поступлений на карту, а от чеков в «Моём налоге». Правило простое:
- оплата от клиента за товар, работу или услугу — чек в момент расчёта, если платят переводом или наличными; если платит компания или ИП — с его ИНН;
- подарки, возврат долга, переводы от семьи, свои деньги с другого счёта — чек не нужен, это не профессиональный доход.
Если чек не выдан, штраф — 20% суммы расчёта, за повторное нарушение в течение 6 месяцев — 100%. Как выдать чек компании и аннулировать ошибочный — в статье о чеках и счетах самозанятого.
Чеки на все поступления от клиентов помогают и с банком: видно, что деньги приходят за услуги и налог с них платится. Сроки уплаты и что будет при просрочке — в статье о том, как платить налог самозанятому.
ИП без работников тоже может перейти на НПД и принимать оплату на карту с чеками — об этом на странице о самозанятости для ИП.
ИП и поступления на личную карту
У ИП нет отдельной «личной» и «бизнесовой» налоговой базы. На УСН датой получения дохода считается день поступления денег на счета в банках или в кассу (п. 1 ст. 346.17 НК). Закон не уточняет, что это должен быть расчётный счёт. Поэтому оплата клиента на личную карту ИП — такой же доход, как оплата на расчётный счёт.
В чём риски
- Неучтённый доход. Если поступления на карту не попали в книгу учёта и декларацию, это недоплата налога: налог, пени и штраф 20% от неуплаченной суммы. Другие санкции собраны в статье о штрафах для ИП.
- Касса. Расчётом закон о кассах считает и безналичную оплату за товары и услуги (ст. 1.1 закона № 54-ФЗ). Если вы обязаны применять кассу, перевод клиента на карту без чека — нарушение. Штраф для ИП — от четверти до половины суммы расчёта, но не меньше 10 000 ₽. Нужна ли касса именно вам — на странице об онлайн-кассе.
- Лимиты. Деньги на личной карте входят в лимит патента — 20 млн ₽ в 2026 году — и в лимит УСН.
- Вопросы банка. Много переводов от разных людей на личную карту — как раз то, на что банку советуют обращать внимание.
Надёжнее принимать оплату на расчётный счёт ИП: так доходы бизнеса не смешиваются с личными, а банку понятно, откуда деньги.
Переводы между своими счетами
Перевод с расчётного счёта ИП себе на карту налогом не облагается: налог уже уплачен по режиму. Обратная операция — пополнить счёт ИП своими деньгами — тоже не доход, в декларацию её не включают. Оба случая, назначение платежа и вопросы банка подробно разобраны в статье о том, как ИП вывести деньги на личную карту.
ИП переводит деньги другому человеку
Если ИП платит на карту физлицу за работу или услугу, налоги зависят от получателя:
| Получатель | Что делает ИП |
|---|---|
| Самозанятый | платит по чеку с ИНН ИП, НДФЛ и взносов нет |
| Другой ИП | платит по счёту, налоги исполнитель платит сам |
| Обычный гражданин | удерживает НДФЛ как налоговый агент и платит страховые взносы |
Без чека самозанятого выплату нельзя учесть в расходах на УСН «доходы минус расходы».
Как принимать переводы спокойно
- Разделите карты. Одна — для оплаты от клиентов, другая — для личных денег. Так проще считать доход и объяснять операции.
- Просите указывать назначение. «Оплата за стрижку», «возврат долга», «подарок на день рождения» — короткая подпись снимает вопросы.
- Оформите статус, если берёте деньги за работу. До 2,4 млн ₽ в год с частными клиентами — самозанятость, выше или с работниками — ИП. Сравнить режимы на своих цифрах можно в калькуляторе налогов, а калькулятор УСН покажет налог на упрощёнке.
- Храните подтверждения. Расписки по займам, договоры с клиентами, чеки — на случай вопросов банка или налоговой.
- Не гоняйте деньги транзитом. Поступило и тут же ушло дальше — один из признаков из рекомендаций ЦБ.
Если не уверены, какой режим подходит под ваши поступления, закажите личный расчёт: он покажет, во что обойдётся каждый вариант, и составит календарь платежей.