УСН в Республике Саха (Якутия) в 2026 году
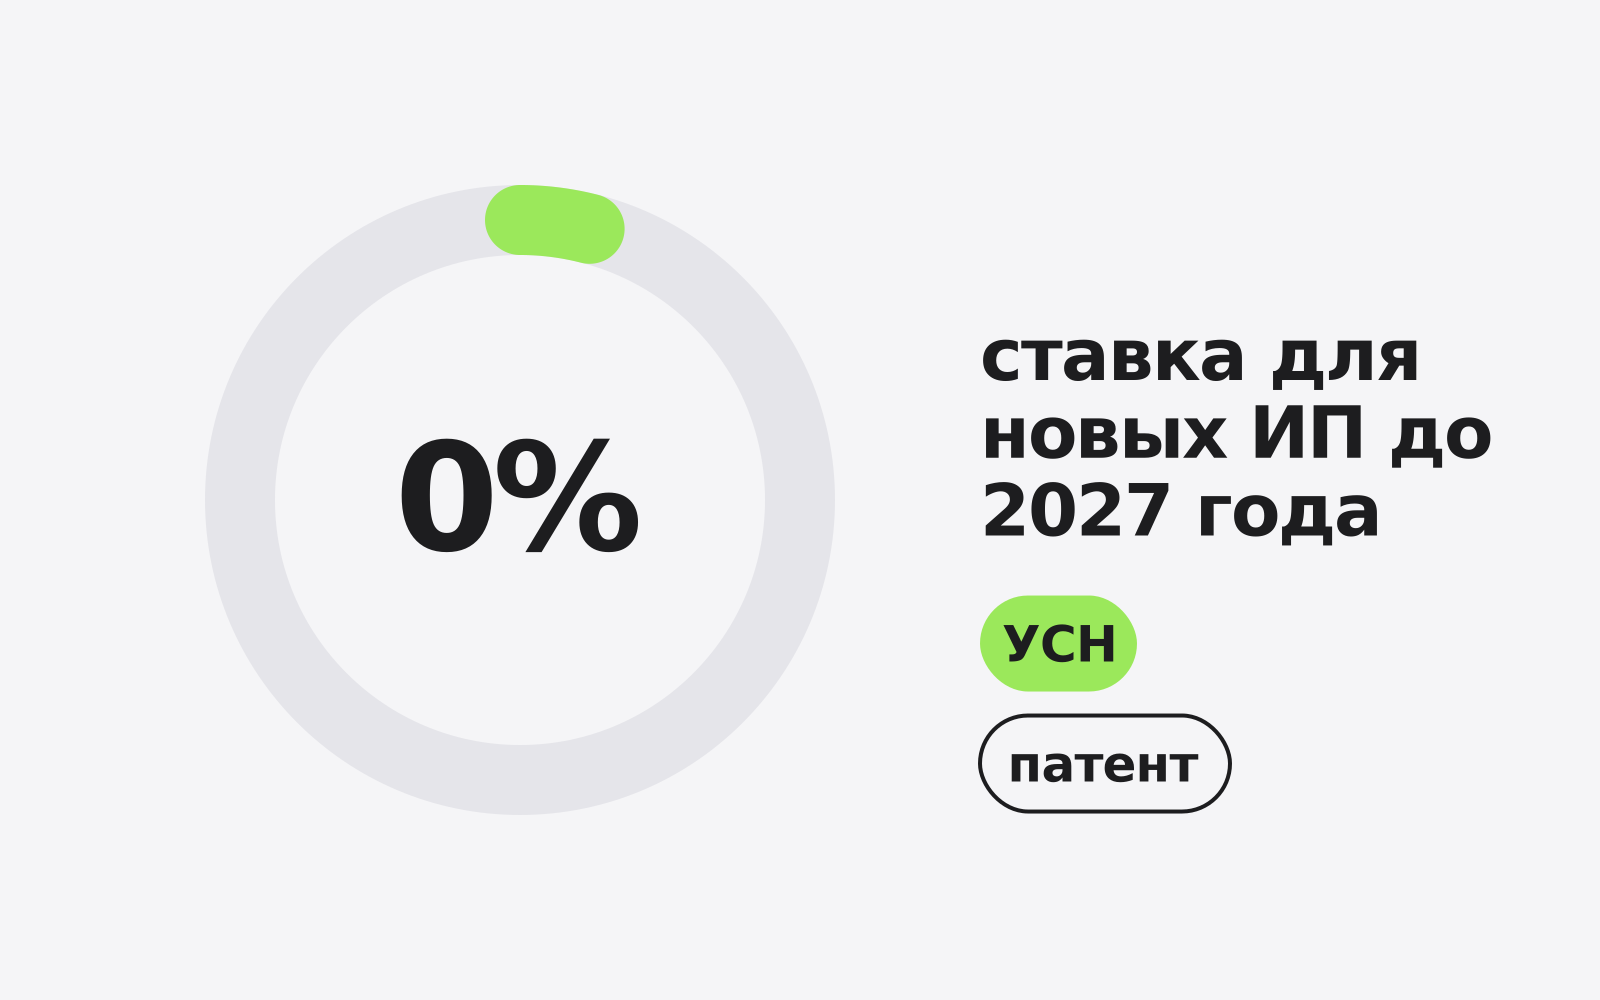
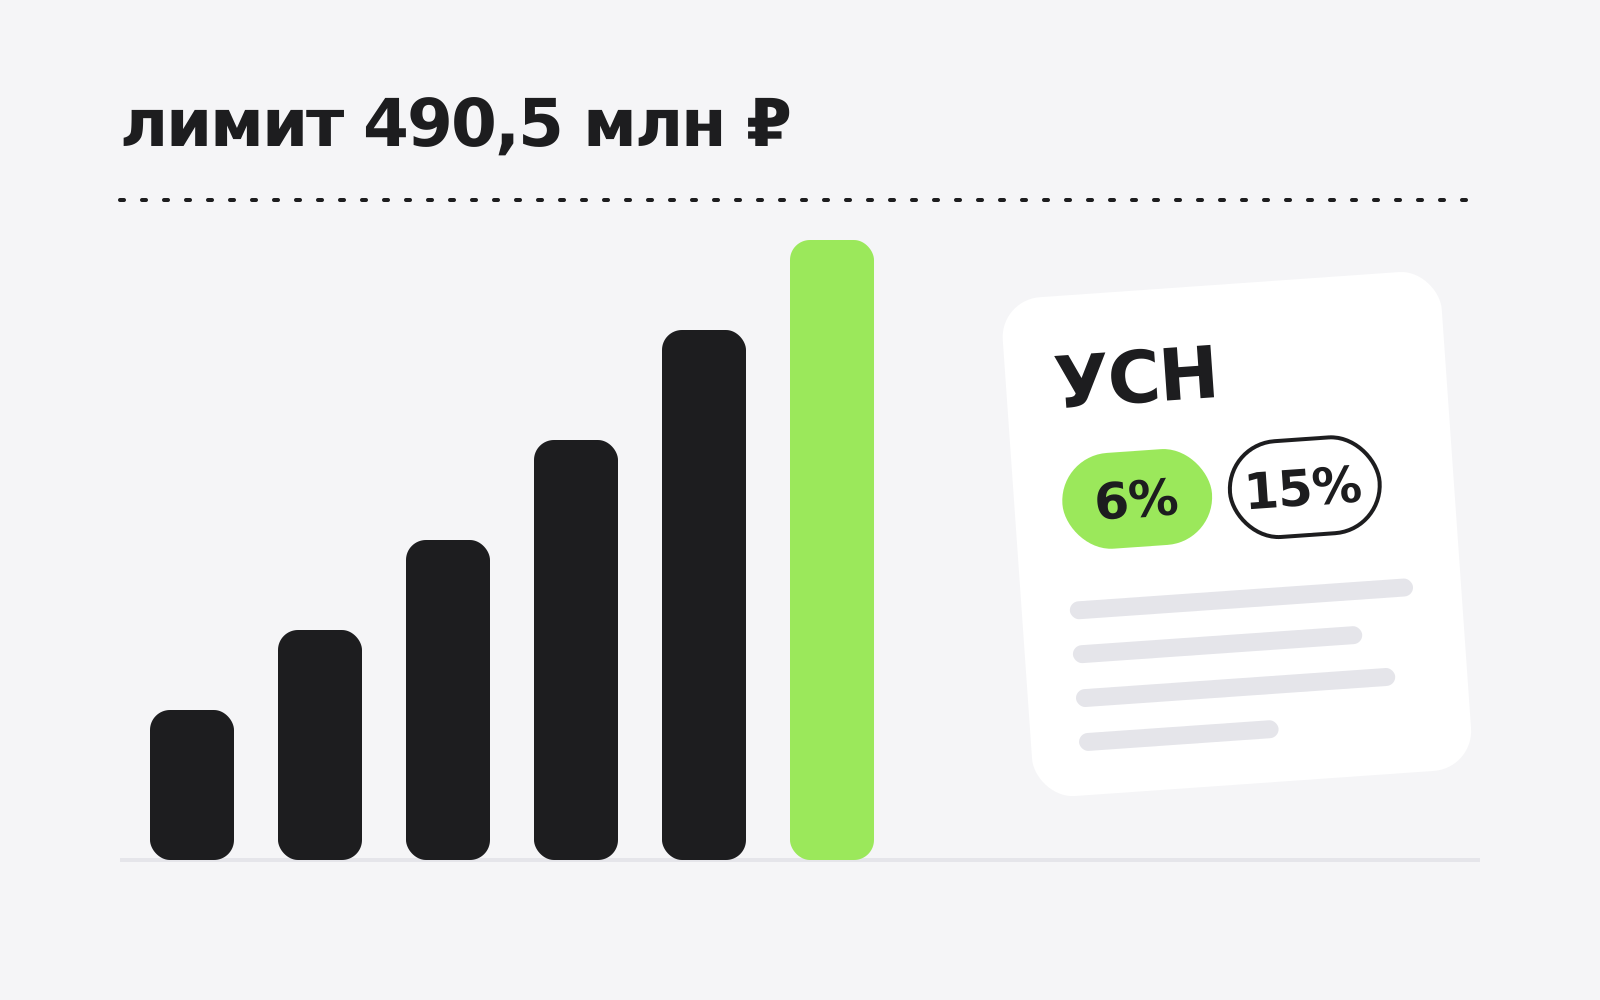
Ставка УСН в Республике Саха (Якутия) в 2026 году — 6% на объекте «доходы» и 15% на «доходы минус расходы». Закон Республики Саха (Якутия) снижает ставки для 9 категорий: «доходы» — до 1%, «доходы минус расходы» — до 5%. Например: сельское хозяйство, лес, рыболовство, производство, IT, туризм — 1% на «доходах» и 5% на «доходы минус расходы»; резиденты территорий развития местного производства, первые 5 лет — 1% на «доходах» и 5% на «доходы минус расходы». Для части впервые зарегистрированных ИП действуют налоговые каникулы — 0% два налоговых периода. Льготную ставку применяют сами, без заявления, если выполнены условия закона.
Самая низкая ставка в Республике Саха (Якутия)
налоговые каникулы для новых ИП
- УСН «доходы»
- 1%–6%
- «Доходы минус расходы»
- 5%–15%
- Льготных категорий
- 9
- Налоговые каникулы
- есть
Налоговые каникулы 0%
Новые ИП: сельское хозяйство, производство, стройка, IT, ремонт, туризм, образование, медицина, культура, спорт, бытовые услуги
ИП впервые зарегистрирован, ведёт виды деятельности из 73 пунктов ч. 5 ст. 6 закона (коды ОКВЭД в законе не указаны, только названия). 0% — 2 налоговых периода подряд со дня регистрации; доля доходов от льготных видов — не менее 70%.
Кому снижена ставка
Если в строке указана одна ставка, вторая для этой категории — базовая.
Сельское хозяйство, лес, рыболовство, производство, IT, туризм
Выручка от этих видов деятельности — не менее 70% всей выручки. Производство ювелирных изделий из драгоценных металлов не льготируется, кроме изделий из серебра.
ОКВЭД: 01, 02, 03, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20, 21, 22, 23, 24, 25, 26, 27, 28, 29, 30, 31, 32, 33, 62, 63, 79
Резиденты территорий развития местного производства — первые 5 лет
Резидент территории развития местного производства (Закон РС(Я) № 1205-VI); доходы от деятельности по соглашению об инвестдеятельности — не менее 70%; с декларацией подаётся копия свидетельства резидента. Первые 5 налоговых периодов с года первого дохода по соглашению.
Бизнес в северных и арктических улусах (5 группа муниципальных образований)
Деятельность на территории 5 группы муниципальных образований (Абыйский, Аллаиховский, Анабарский, Булунский, Верхоянский, Верхнеколымский, Жиганский, Момский, Нижнеколымский, Оленекский, Среднеколымский, Усть-Янский, Эвено-Бытантайский улусы и др. по ч. 1.1 ст. 7 закона). Не применяется к закупке, хранению, поставкам и рознице алкоголя (для них 6% / 15%), кроме общепита (56) с выручкой более 70%.
Резиденты территорий развития местного производства — следующие 5 лет
Резидент территории развития местного производства (Закон РС(Я) № 1205-VI); доходы от деятельности по соглашению об инвестдеятельности — не менее 70%; с декларацией подаётся копия свидетельства резидента. Следующие 5 налоговых периодов.
Отходы, гостиницы, общепит, издательства, кино, детсады, соцуслуги, спорт и др. — вне крупных городов (2–4 группы)
Деятельность на территориях 2–4 групп муниципальных образований (все, кроме Якутска, Мирного, Нерюнгри, Алдана, Ленска и северных улусов 5 группы). Выручка от этих видов — не менее 70%. Исключения: 38.32.2–38.32.4 (лом драгметаллов, чёрных и цветных металлов), 56.3 (подача напитков). Ставка 3,5% установлена на 2026 год.
ОКВЭД: 38, 49.31.2, 55, 56, 58, 59, 85.11, 85.41.1, 85.41.2, 87, 88, 93.1, 93.21
Бизнес в Якутске, Мирном, Нерюнгри, Алдане и Ленске
Деятельность на территории 1 группы: г. Якутск, г. Мирный, г. Нерюнгри, г. Алдан, г. Ленск (1 группа муниципальных образований по ч. 1.1 ст. 7 закона). Не применяется к финансовой и страховой деятельности (ОКВЭД 64–66) и торговле алкоголем; для льготных видов действуют свои ставки.
Бизнес в остальных городах и районах (2–4 группы муниципальных образований)
Деятельность на территориях 2–4 групп муниципальных образований (ч. 1.1 ст. 7 закона): Айхал, Удачный, Вилюйск, Олекминск, Нюрба, Жатай, Покровск, Томмот и большинство улусов. Не применяется к закупке, хранению, поставкам и рознице алкоголя (для них 6% / 15%), кроме общепита (56) с выручкой более 70%.
Отходы, городские автобусы, гостиницы, общепит, издательства, кино, детсады, допобразование, соцуслуги, спорт, парки
Выручка от этих видов — не менее 70%. Исключения: 38.32.2–38.32.4 (лом драгметаллов, чёрных и цветных металлов), 56.3 (подача напитков). Ставка 8,9% установлена на 2026 год (2025 — 7,8%).
ОКВЭД: 38, 49.31.2, 55, 56, 58, 59, 85.11, 85.41.1, 85.41.2, 87, 88, 93.1, 93.21
Все на УСН «доходы минус расходы» (кроме торговли алкоголем)
Пониженная базовая ставка для всех. Не применяется к закупке, хранению, поставкам и рознице алкоголя (для них 6% / 15%), кроме общепита (56) с выручкой более 70%.
Ставки УСН в Дальневосточном федеральном округе
Дальневосточный федеральный округ: льготные ставки УСН есть в 11 из 11 регионов, налоговые каникулы — в 9. В Республике Саха (Якутия) 9 льготных категорий — в среднем по округу 5. Ставка «доходы» снижена до 1%: ниже в округе нет, столько же — ещё в 8 регионах.
- Забайкальский крайот 1% / от 5%9 льготных категорий, каникулы 0%
- Республика Саха (Якутия)этот регионот 1% / от 5%9 льготных категорий, каникулы 0%
- Камчатский крайот 1% / от 5%6 льготных категорий
- Амурская областьот 1% / от 5%5 льготных категорий, каникулы 0%
- Приморский крайот 1% / от 5%5 льготных категорий, каникулы 0%
- Республика Бурятияот 1% / от 5%5 льготных категорий, каникулы 0%
- Сахалинская областьот 1% / от 5%4 льготные категории, каникулы 0%
- Магаданская областьот 1% / от 5%3 льготные категории, каникулы 0%
- Чукотский автономный округот 1% / от 5%2 льготные категории
- Хабаровский крайот 5% / от 8%3 льготные категории, каникулы 0%
- Еврейская автономная область6% / от 5%4 льготные категории, каникулы 0%
Минимальные льготные ставки «доходы» / «доходы минус расходы» по законам регионов на 2026 год. Общие правила льгот 2026 года
Законы Республики Саха (Якутия)
- Закон Республики Саха (Якутия) от 07.11.2013 1231-З № 17-V «О налоговой политике Республики Саха (Якутия)» (ред. от 27.11.2025 2889-З № 453-VII)
- Закон Республики Саха (Якутия) от 22.06.2023 2647-З № 1205-VI «О территориях развития местного производства в Республике Саха (Якутия)»
Официальный источник: УСН в Республике Саха (Якутия) на сайте ФНС
Вопросы и ответы
Какая ставка УСН в Республике Саха (Якутия) в 2026 году?
6% на «доходах» и 15% на «доходах минус расходы» — для всех, кроме льготных категорий. Сниженные ставки: сельское хозяйство, лес, рыболовство, производство, IT, туризм — 1% на «доходах» и 5% на «доходы минус расходы»; резиденты территорий развития местного производства, первые 5 лет — 1% на «доходах» и 5% на «доходы минус расходы»; бизнес в северных и арктических улусах (5 группа муниципальных образований) — 2% на «доходах»; резиденты территорий развития местного производства, следующие 5 лет — 3% на «доходах» и 7,5% на «доходы минус расходы»; и ещё 5 категорий.
Есть ли налоговые каникулы для ИП в Республике Саха (Якутия)?
Да. Ставка 0% для впервые зарегистрированных ИП: новые ИП: сельское хозяйство, производство, стройка, IT, ремонт, туризм, образование, медицина, культура, спорт, бытовые услуги. Каникулы действуют два налоговых периода со дня регистрации, закон применяется до 31.12.2026.
Какие условия нужно выполнить для льготной ставки в Республике Саха (Якутия)?
Для категории «Сельское хозяйство, лес, рыболовство, производство, IT, туризм»: выручка от этих видов деятельности — не менее 70% всей выручки. Производство ювелирных изделий из драгоценных металлов не льготируется, кроме изделий из серебра. Для категории «Резиденты территорий развития местного производства — первые 5 лет»: резидент территории развития местного производства (Закон РС(Я) № 1205-VI); доходы от деятельности по соглашению об инвестдеятельности — не менее 70%; с декларацией подаётся копия свидетельства резидента. Первые 5 налоговых периодов с года первого дохода по соглашению. Заявление не нужно — ставку указывают в декларации. Если условие нарушено, налог за год пересчитывают по базовой ставке.
Где ниже ставка УСН: в Республике Саха (Якутия) или у соседних регионов?
Ниже ставки «доходы», чем в Республике Саха (Якутия) (от 1%), у соседей нет. По «доходам минус расходы» ниже ставки у соседей тоже нет. Но ставку ИП определяет регион, где он стоит на учёте, — по месту жительства.
Какие законы Республики Саха (Якутия) регулируют ставки УСН?
Закон Республики Саха (Якутия) от 07.11.2013 1231-З № 17-V «О налоговой политике Республики Саха (Якутия)» (ред. от 27.11.2025 2889-З № 453-VII); Закон Республики Саха (Якутия) от 22.06.2023 2647-З № 1205-VI «О территориях развития местного производства в Республике Саха (Якутия)». Ссылки на тексты — в разделе «Законы Республики Саха (Якутия)» на этой странице.