УСН в Санкт-Петербурге в 2026 году
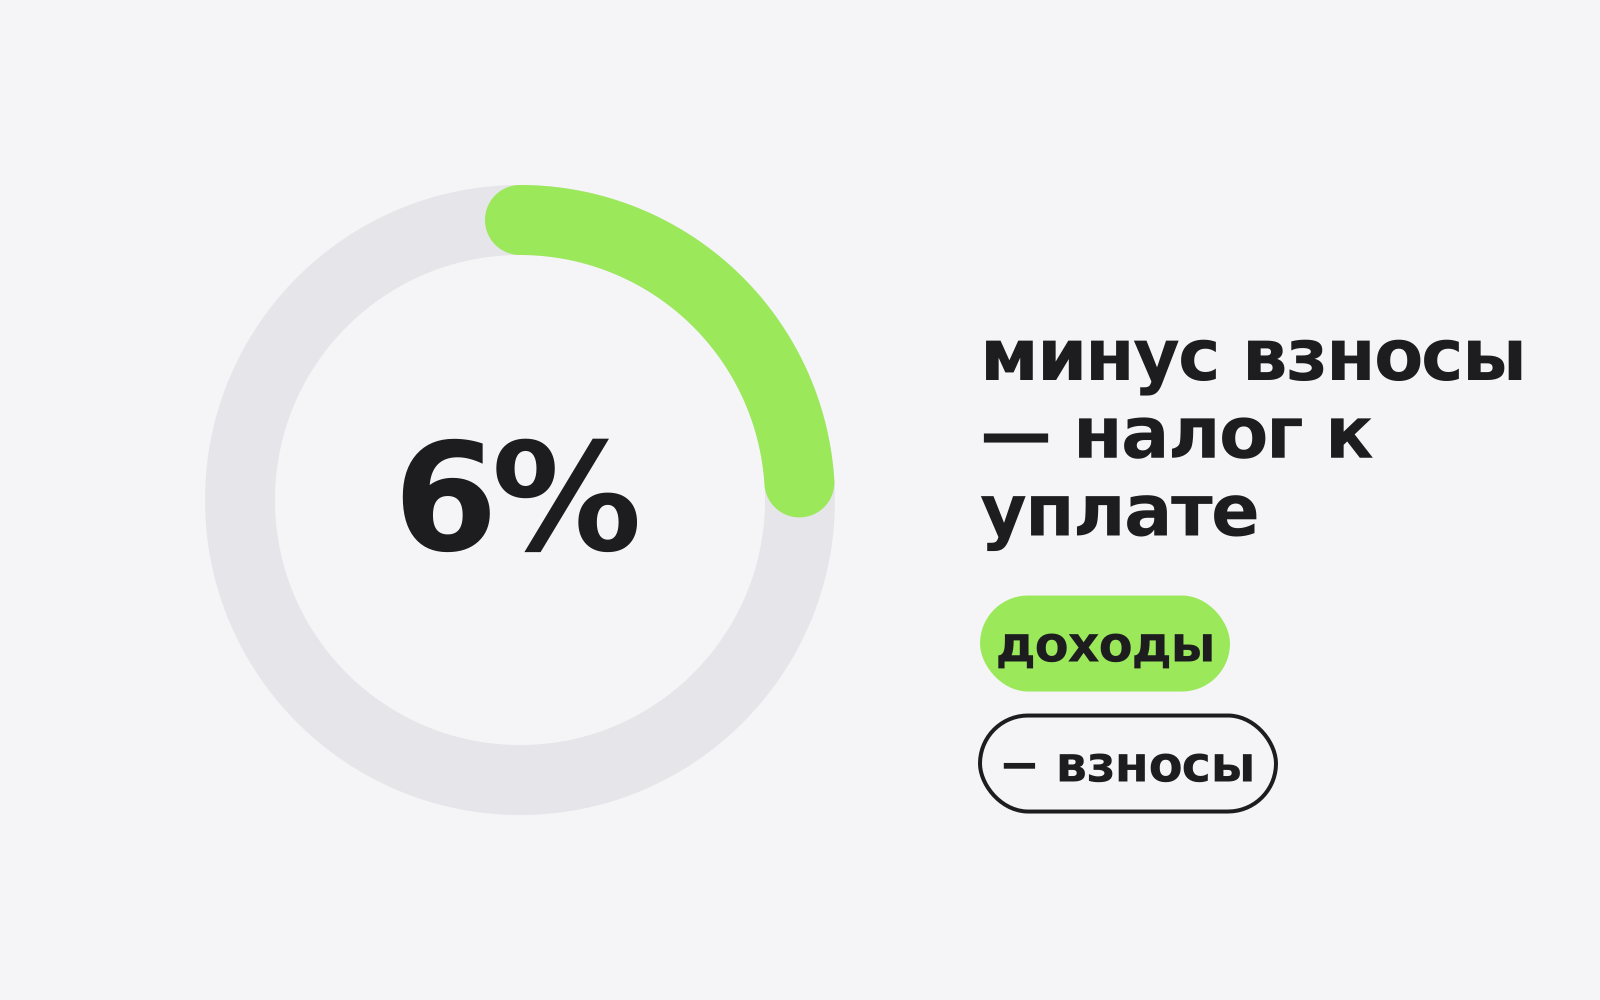
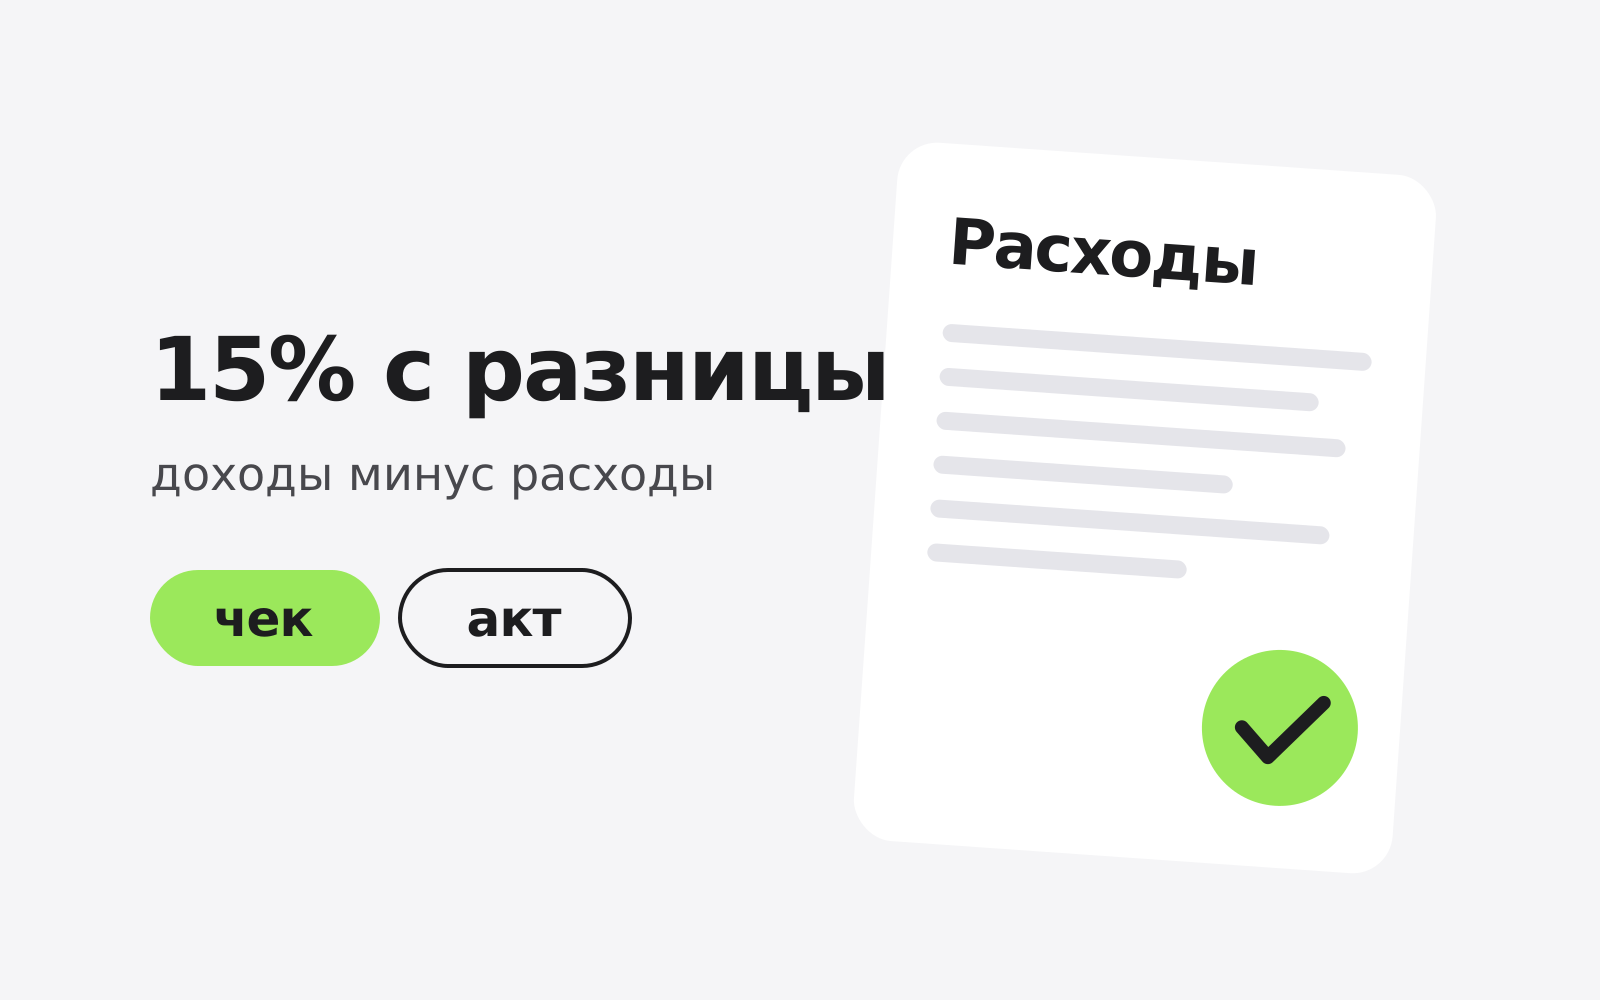
Ставка УСН в Санкт-Петербурге в 2026 году — 6% на объекте «доходы» и 15% на «доходы минус расходы». Закон Санкт-Петербурга снижает ставки для 3 категорий: «доходы» — до 1%, «доходы минус расходы» — до 5%. Например: аккредитованные IT-компании (только организации) — 1% на «доходах» и 5% на «доходы минус расходы»; малые технологические компании не старше 5 лет: производство, инжиниринг, наука — 1% на «доходах» и 5% на «доходы минус расходы». Для части впервые зарегистрированных ИП действуют налоговые каникулы — 0% два налоговых периода. Льготную ставку применяют сами, без заявления, если выполнены условия закона.
Самая низкая ставка в Санкт-Петербурге
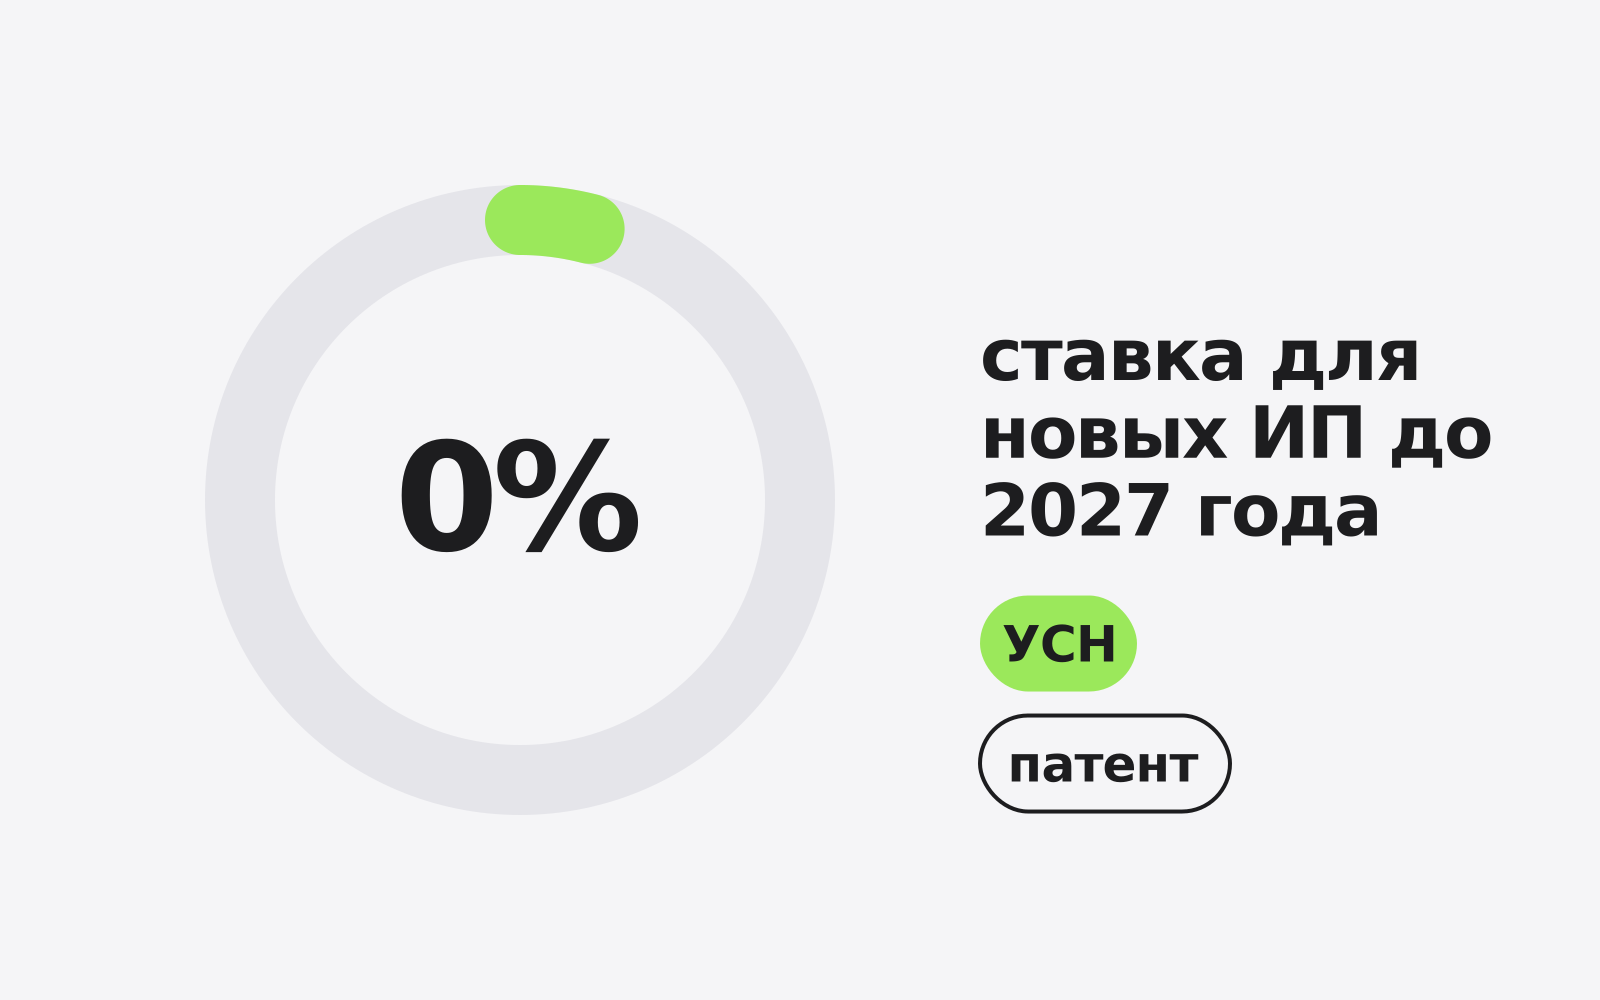
налоговые каникулы для новых ИП
- УСН «доходы»
- 1%–6%
- «Доходы минус расходы»
- 5%–15%
- Льготных категорий
- 3
- Налоговые каникулы
- есть
Налоговые каникулы 0%
Новые ИП: производство, IT-разработка, наука и проф. услуги, турагентства, детсады и начальные школы, медицина и соцуслуги, спорт
ИП впервые зарегистрирован с 01.01.2016; вид деятельности из разделов C «Обрабатывающие производства» (кроме пальмового масла, спиртов, вина, сидра, пива, табака, нефтепродуктов, химии, лекарств, металлургии, ядерных установок, оружия), M (кроме права и бухучёта, головных офисов и консалтинга, архитектуры и инженерии, рекламы, прочей проф. деятельности, ветеринарии), Q (кроме больниц, стоматологии, санаториев), а также 62.01, 62.02, 79, 85.11, 85.12, 93.1; средняя численность наёмных работников (включая ГПХ и совместителей) — не более 15 человек. Ставка 0% — два налоговых периода со дня регистрации, применяется по 31.12.2026.
Кому снижена ставка
Если в строке указана одна ставка, вторая для этой категории — базовая.
Аккредитованные IT-компании (только организации)
Есть госаккредитация IT-организации; доля доходов от IT-деятельности (п. 1.15 ст. 284 НК РФ) не менее 70% всех доходов за год; средняя зарплата работников в СПб не ниже минимальной зарплаты в Санкт-Петербурге. В налоговую вместе с декларацией подаётся расчёт доли доходов в произвольной форме.
Малые технологические компании не старше 5 лет: производство, инжиниринг, наука
Только организации из реестра малых технологических компаний; с регистрации прошло не более 5 лет; не менее 70% доходов за год — от раздела C «Обрабатывающие производства» (кроме 11, но 11.06 и 11.07 можно, 12 и 31) или от кодов 71 и 72; среднемесячный доход работников не ниже минимальной зарплаты СПб. Подаётся расчёт доли доходов.
Компании и ИП почти любых видов деятельности, без долгов по налогам и с зарплатой не ниже петербургского минимума
Основной вид деятельности по ЕГРЮЛ/ЕГРИП на 1 января — из разделов A–T ОКВЭД 2, кроме кодов 05, 06, 07, 11 (но 11.06 и 11.07 разрешены), 12, 19. На последний день года нет недоимки по налогам, взносам, пеням и штрафам. Среднемесячный доход работников не ниже минимальной зарплаты по региональному соглашению СПб (для ИП без работников это условие не применяется). При нарушении любого условия ставка теряется за весь год.
Ставки УСН в Северо-Западном федеральном округе
Северо-Западный федеральный округ: льготные ставки УСН есть в 9 из 11 регионов, налоговые каникулы — в 5. В Санкт-Петербурге 3 льготные категории — в среднем по округу 4,8. Ставка «доходы» снижена до 1%: ниже в округе нет, столько же — ещё в 8 регионах.
- Мурманская областьот 1% / от 5%11 льготных категорий
- Республика Карелияот 1% / от 5%10 льготных категорий, каникулы 0%
- Ленинградская областьот 1% / от 5%8 льготных категорий, каникулы 0%
- Архангельская областьот 1% / от 5%7 льготных категорий, каникулы 0%
- Псковская областьот 1% / от 5%6 льготных категорий
- Вологодская областьот 1% / от 5%4 льготные категории, каникулы 0%
- Новгородская областьот 1% / от 5%3 льготные категории
- Санкт-Петербургэтот регионот 1% / от 5%3 льготные категории, каникулы 0%
- Ненецкий автономный округот 1% / от 5%1 льготная категория
- Калининградская область6% / 15%льгот нет
- Республика Коми6% / 15%льгот нет
Минимальные льготные ставки «доходы» / «доходы минус расходы» по законам регионов на 2026 год. Общие правила льгот 2026 года
Законы Санкт-Петербурга
Официальный источник: УСН в Санкт-Петербурге на сайте ФНС
Вопросы и ответы
Какая ставка УСН в Санкт-Петербурге в 2026 году?
6% на «доходах» и 15% на «доходах минус расходы» — для всех, кроме льготных категорий. Сниженные ставки: аккредитованные IT-компании (только организации) — 1% на «доходах» и 5% на «доходы минус расходы»; малые технологические компании не старше 5 лет: производство, инжиниринг, наука — 1% на «доходах» и 5% на «доходы минус расходы»; компании и ИП почти любых видов деятельности, без долгов по налогам и с зарплатой не ниже петербургского минимума — 7% на «доходы минус расходы».
Есть ли налоговые каникулы для ИП в Санкт-Петербурге?
Да. Ставка 0% для впервые зарегистрированных ИП: новые ИП: производство, IT-разработка, наука и проф. услуги, турагентства, детсады и начальные школы, медицина и соцуслуги, спорт. Каникулы действуют два налоговых периода со дня регистрации, закон применяется до 31.12.2026.
Какие условия нужно выполнить для льготной ставки в Санкт-Петербурге?
Для категории «Аккредитованные IT-компании (только организации)»: есть госаккредитация IT-организации; доля доходов от IT-деятельности (п. 1.15 ст. 284 НК РФ) не менее 70% всех доходов за год; средняя зарплата работников в СПб не ниже минимальной зарплаты в Санкт-Петербурге. В налоговую вместе с декларацией подаётся расчёт доли доходов в произвольной форме. Для категории «Малые технологические компании не старше 5 лет: производство, инжиниринг, наука»: только организации из реестра малых технологических компаний; с регистрации прошло не более 5 лет; не менее 70% доходов за год — от раздела C «Обрабатывающие производства» (кроме 11, но 11.06 и 11.07 можно, 12 и 31) или от кодов 71 и 72; среднемесячный доход работников не ниже минимальной зарплаты СПб. Подаётся расчёт доли доходов. Заявление не нужно — ставку указывают в декларации. Если условие нарушено, налог за год пересчитывают по базовой ставке.
Где ниже ставка УСН: в Санкт-Петербурге или у соседних регионов?
Ниже ставки «доходы», чем в Санкт-Петербурге (от 1%), у соседей нет. По «доходам минус расходы» ниже ставки у соседей тоже нет. Но ставку ИП определяет регион, где он стоит на учёте, — по месту жительства.
Какие законы Санкт-Петербурга регулируют ставки УСН?
Закон Санкт-Петербурга от 05.05.2009 № 185-36 «Об установлении на территории Санкт-Петербурга налоговой ставки для организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения» (ред. от 29.11.2024 № 742-160). Ссылки на тексты — в разделе «Законы Санкт-Петербурга» на этой странице.