Сводная таблица по режимам
Сначала — общая картина. «Сдавать» значит отправлять в налоговую, «вести» — держать у себя и показывать по требованию.
| Режим | Декларация | Уведомления | Книга учёта |
|---|---|---|---|
| УСН «доходы» и «доходы минус расходы» | раз в год, до 25 апреля | об авансах — до 3 в год | ведут, не сдают |
| Патент | нет | об уменьшении налога на взносы | книга учёта доходов, не сдают |
| Самозанятость (НПД) | нет | нет | нет, всё в «Моём налоге» |
| Общая система | 3-НДФЛ до 30 апреля; НДС — каждый квартал, если нет освобождения | об авансах по НДФЛ | ведут, не сдают |
| АУСН | нет | нет | нет |
Чего у ИП без работников нет ни на одном режиме:
- расчёта по страховым взносам. Его сдают только те, кто выплачивает вознаграждения людям, — пункт 7 статьи 431 НК. Фиксированные взносы за себя ИП платит без отчёта, сумму за год покажет калькулятор взносов;
- 6-НДФЛ и отчётов в Социальный фонд — они появляются вместе с первым работником;
- бухгалтерской отчётности. По части 2 статьи 6 закона № 402-ФЗ ИП может не вести бухучёт, если ведёт налоговый учёт доходов или доходов и расходов.
Для выбора режима сам набор отчётов редко бывает решающим, но разница заметна: на патенте и самозанятости бумажной работы почти нет. Сравнить режимы по деньгам можно в калькуляторе налогов.
ИП на УСН: декларация и уведомления
Декларация раз в год
Декларацию по УСН ИП сдаёт один раз — не позднее 25 апреля следующего года. За 2026 год срок — 26 апреля 2027 года, потому что 25 апреля выпадает на воскресенье. Налог за год платят до 28 апреля 2027 года.
Декларацию сдают и при нулевом доходе — тогда она нулевая. Набор для «доходов» и для «доходов минус расходы» одинаковый, отличаются только разделы декларации. На втором объекте в ней же считают минимальный налог — 1% от доходов. Как заполнить каждую строку, разобрано в статье о декларации по УСН.
Уведомления об авансах
Авансы по УСН платят до декларации, поэтому о них сообщают уведомлением об исчисленных суммах. Его подают не позднее 25-го числа месяца, в котором нужно платить.
| Период | Уведомление | Аванс |
|---|---|---|
| 9 месяцев 2026 года | до 26 октября 2026 года | до 28 октября 2026 года |
| 2026 год | не нужно — есть декларация | до 28 апреля 2027 года |
| I квартал 2027 года | до 26 апреля 2027 года | до 28 апреля 2027 года |
| Полугодие 2027 года | до 26 июля 2027 года | до 28 июля 2027 года |
| 9 месяцев 2027 года | до 25 октября 2027 года | до 28 октября 2027 года |
Если взносы полностью покрыли аванс и к уплате ноль, уведомление не подают. На УСН «доходы» без работников так бывает часто: при доходе до 1 087 800 ₽ за 2026 год налог целиком покрывается взносами. Как заполнить уведомление и исправить ошибку в нём, — в статье об уведомлениях об исчисленных налогах.
Если ИП на УСН платит НДС
Когда доход за прошлый год больше 20 млн ₽ или порог превышен в течение года, ИП на УСН становится плательщиком НДС. Тогда к отчётам добавляется декларация по НДС каждый квартал — не позднее 25-го числа месяца после квартала, только в электронном виде. Сумму налога на упрощёнке поможет оценить калькулятор НДС на УСН.
ИП на патенте: что сдавать
Декларацию по патенту в налоговую не подают — так прямо сказано в статье 346.52 НК. Налог фиксированный, его считает сама налоговая при выдаче патента, а цены по регионам собраны на странице стоимости патента. Но совсем без бумаг не обойтись.
Уведомление об уменьшении патента на взносы
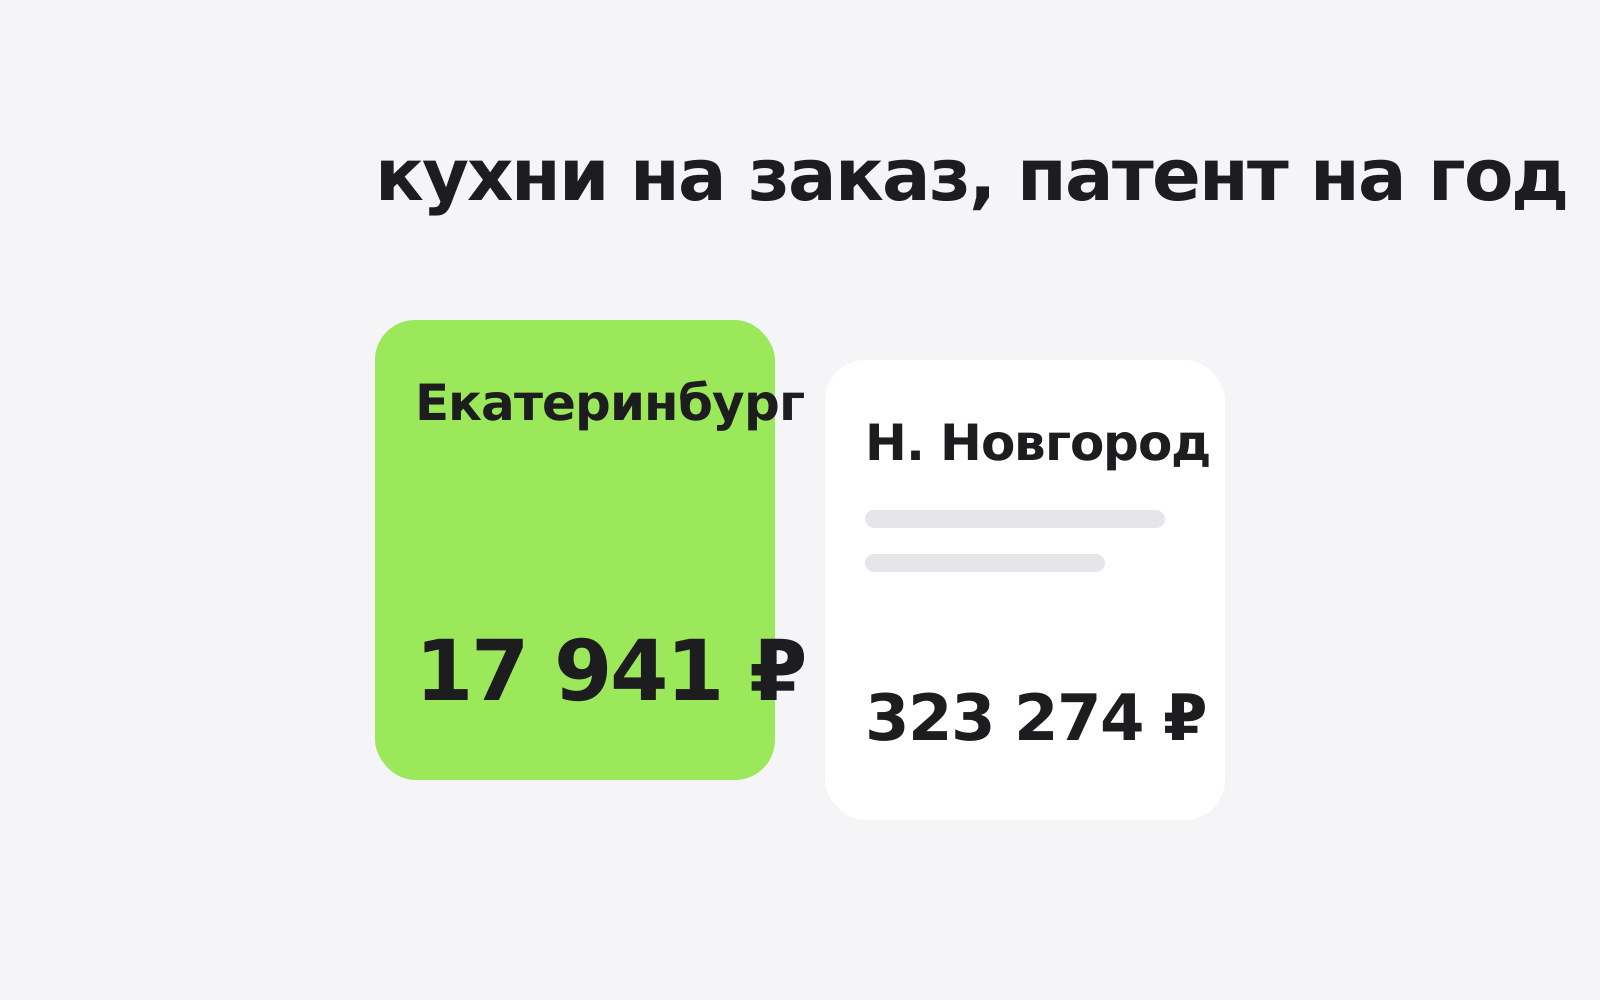
Чтобы уменьшить стоимость патента на страховые взносы, ИП подаёт уведомление в налоговую, где стоит на учёте по патенту. Без него налоговая будет ждать полную сумму. ИП без работников уменьшает патент на все взносы за год, и часто платить за сам патент вообще не нужно. Например, патент на репетиторство в Нижнем Новгороде стоит 30 072 ₽ за год — меньше одних фиксированных взносов 57 390 ₽, поэтому после уменьшения к оплате ноль. Налоговая может отказать в уменьшении в течение 20 дней, если найдёт ошибку.
Отдельное уведомление об исчисленных суммах по налогу на патенте не подают. Подробно о сроках оплаты и уменьшении — в статье о том, как оплатить патент.
Книга учёта доходов
На патенте ведут книгу учёта доходов, расходов в ней нет. Она нужна для контроля лимита: доход по всем патентам, а при совмещении — вместе с доходами на УСН, не должен превышать 20 млн ₽ в 2026 году и 15 млн ₽ в 2027 году. Книгу не сдают, но налоговая может её запросить.
Если патент совмещён с УСН
Тогда работают оба набора: декларация и уведомления по УСН — по доходам упрощёнки, уведомление об уменьшении — по патенту, и две отдельные книги учёта. Как делить доходы и взносы между режимами, разобрано в статье о совмещении патента и УСН.
Самозанятость и АУСН: деклараций нет
Самозанятые и ИП на НПД
На налоге на профессиональный доход деклараций нет — это закреплено статьёй 13 закона № 422-ФЗ. Налоговая сама считает налог по чекам из «Моего налога» и присылает сумму до 12-го числа следующего месяца, заплатить её нужно до 28-го.
Единственная регулярная обязанность — чек на каждую оплату от клиента. За чек, выданный не вовремя или не выданный совсем, штраф — 20% от суммы расчёта, за повторное нарушение в течение 6 месяцев — 100%. ИП на НПД не сдаёт книгу учёта и не платит фиксированные взносы. Условия для ИП собраны на странице о самозанятости для ИП.
АУСН
На автоматизированной упрощёнке декларацию не подают (статья 13 закона № 17-ФЗ), а книгу учёта доходов и расходов не ведут — так разъясняет ФНС. Данные для расчёта налога налоговая получает через банк. Работать на АУСН можно только в регионах, которые ввели её своим законом. Кому она подходит, — в статье об АУСН.
ИП на общей системе
На общей системе отчётов больше всего:
- декларация 3-НДФЛ — не позднее 30 апреля следующего года, за 2026 год до 30 апреля 2027 года. Если деятельность прекращена до конца года, декларацию подают в течение 5 дней;
- уведомления об авансах по НДФЛ — по тем же правилам, что на УСН: до 25-го числа месяца уплаты;
- декларации по НДС — каждый квартал до 25-го числа следующего месяца, только электронно. Их не сдают, если ИП получил освобождение от НДС.
Учёт доходов и расходов на ОСНО тоже обязателен — по нему считают профессиональный вычет. Как ИП оказывается на общей системе и когда она выгодна, разобрано в статье об ИП на ОСНО.
Книга учёта: вести обязательно, сдавать не нужно
Книга учёта доходов и расходов — главный документ ИП на УСН и патенте. На УСН её требует статья 346.24 НК, на патенте — статья 346.53. Её не сдают вместе с декларацией, но налоговая вправе запросить книгу при проверке. Хранить её и первичные документы нужно пять лет.
Если книги нет, это могут счесть грубым нарушением правил учёта доходов и расходов по статье 120 НК:
- 10 000 ₽ — нарушение в течение одного налогового периода;
- 30 000 ₽ — в течение более одного периода.
Как заполнять книгу по шагам, разобрано в статье о КУДиР для ИП. Если вести учёт самому не хочется, сервисы и варианты собраны на странице о бухгалтерии ИП.
Штрафы за несданные отчёты
| Нарушение | Последствие | Норма |
|---|---|---|
| Декларация подана позже срока | 5% неуплаченного по ней налога за каждый полный или неполный месяц, не больше 30% и не меньше 1 000 ₽ | п. 1 ст. 119 НК |
| Опоздала декларация, по которой нет налога к уплате | штрафа по п. 1 ст. 119 нет | п. 3 ст. 119 НК |
| Декларация не подана через 20 рабочих дней после срока | налоговая может приостановить операции по счёту | п. 3 ст. 76 НК |
| Уведомление об исчисленных суммах не подано или опоздало | 200 ₽ | п. 1 ст. 126 НК |
| Нет книги учёта доходов и расходов | 10 000 или 30 000 ₽ | ст. 120 НК |
| Не выдан чек самозанятого | 20% суммы, повторно — 100% | ст. 129.13 НК |
Освобождение от штрафа по нулевой декларации появилось в 2026 году: его ввёл закон № 201-ФЗ от 26.06.2026. Но блокировка счёта по-прежнему возможна, поэтому нулевую декларацию тоже сдавайте вовремя. Отдельный административный штраф за опоздание с декларацией по статье 15.5 КоАП отменён. Все штрафы ИП, включая кассовые, собраны в статье о штрафах для ИП.
Как не пропустить сроки
Отчётов у ИП без работников мало, поэтому их легко забыть до апреля. Помогают три вещи:
- Записывать доходы в книгу учёта сразу, а не в конце года.
- Сверять сальдо единого налогового счёта после каждого платежа.
- Держать перед глазами даты: все сроки 2026–2027 годов собраны в налоговом календаре ИП.
Что ещё нужно успеть до 31 декабря 2026 года — платёж взносов, патент на 2027 год, переход на УСН, — собрано в чек-листе на конец года.
Если появился работник
С первым сотрудником по трудовому договору отчётность меняется сразу:
- ЕФС-1 о приёме — в Социальный фонд на следующий рабочий день после приказа;
- персонифицированные сведения — каждый месяц;
- расчёт по страховым взносам и 6-НДФЛ — каждый квартал, до 25-го числа месяца после квартала;
- уведомления по НДФЛ и взносам за работника — каждый месяц.
Меняются и налоги: на УСН «доходы» и патенте взносы уменьшают налог уже не больше чем наполовину, а самозанятость с работниками недоступна. Порядок оформления и полный список сроков — в статье о первом сотруднике у ИП.