Что меняется на патенте в 2027 году
Из трёх изменений два ограничивают, а одно скорее помогает. Рост взносов до 61 154 ₽ уменьшает сумму к оплате за патент — ведь взносы вычитают из налога. Всё остальное остаётся как было: не больше 15 работников, торговый зал до 150 м², те же сроки оплаты и то же уменьшение патента на взносы. По тексту Налогового кодекса на октябрь 2026 года других изменений патентной системы с 2027 года нет. Цены патента на 2027 год устанавливают регионы.
| Что | 2026 год | 2027 год |
|---|---|---|
| Лимит дохода | 20 млн ₽ | 15 млн ₽ |
| Налоговые каникулы для новых ИП | есть, если ввёл регион | нет |
| Фиксированные взносы ИП | 57 390 ₽ | 61 154 ₽ |
| Потолок взноса 1% | 321 818 ₽ | 342 923 ₽ |
| Работников | до 15 | до 15 |
Если вы ещё выбираете режим на следующий год, начните с калькулятора налогов: он сравнивает патент, УСН и самозанятость для вашего региона и выручки.
Лимит дохода 15 млн ₽
Лимит записан в подпункте 1 пункта 6 статьи 346.45 НК в редакции закона № 425-ФЗ. Для 2027 года применять патент нельзя в двух случаях:
- доход за 2026 год больше 15 млн ₽;
- доход с начала 2027 года превысил 15 млн ₽.
| Год | Лимит дохода на патенте |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 и дальше | 10 млн ₽ |
Какие доходы считают
В лимит идут фактические доходы, а не потенциальный доход, из которого считают цену патента:
- доходы по всем патентам, если их несколько, в том числе в разных регионах;
- доходы на УСН, если вы совмещаете упрощёнку с патентом.
Второй пункт часто упускают. ИП с патентом на ремонт квартир и УСН для работы с компаниями складывает обе выручки. Как вести учёт при совмещении, мы разобрали в статье о патенте и УСН одновременно.
Что будет при превышении
Если доход в 2027 году перешёл 15 млн ₽, ИП теряет право на патент:
- он считается работающим на общей системе с начала срока патента. Если параллельно применялась УСН — на упрощёнке;
- налог, уплаченный по патенту, засчитывают в налог нового режима, деньги не пропадают;
- об утрате права нужно сообщить в налоговую в течение 10 календарных дней;
- вернуться на патент по тому же виду деятельности можно не раньше следующего года.
Подробно последствия и порядок действий — в статье об утрате права на патент.
Если доход близок к лимиту
Решение лучше принять до конца 2026 года. Для ИП с выручкой около 15 млн ₽ есть три варианта:
- Остаться на патенте и следить за выручкой. Подходит, если доход стабильно ниже лимита с запасом.
- Перейти на УСН с 1 января 2027 года. Уведомление о переходе подают до 31 декабря. Подайте его заранее: 31 декабря 2026 года — нерабочий день. Сравните ставку УСН в своём регионе: во многих регионах она снижена для отдельных видов деятельности.
- Совмещать патент и УСН. Для лимита доходы всё равно сложатся, но если выручка на патенте упадёт ниже порога, патент можно вернуть со следующего года.
Налоговые каникулы на патенте заканчиваются
Каникулы позволяли впервые зарегистрированным ИП в производственной, социальной и научной сферах и в бытовых услугах до двух лет работать на патенте по ставке 0%. Нормы о них — пункт 3 статьи 346.50 НК для патента и пункт 4 статьи 346.20 для УСН — перестают действовать с 1 января 2027 года.
Что это значит на практике:
- ИП, зарегистрированный в 2027 году, будет платить за патент полную цену;
- ставка 0% не будет действовать в 2027 году и для тех, кто зарегистрировался в 2026-м и успел получить каникулы только на один год;
- в 2026 году каникулы ещё действуют там, где их ввёл регион. Кто и на каких условиях может ими воспользоваться до конца года — в статье о налоговых каникулах.
Взносы 2027 года и уменьшение патента
Фиксированные взносы ИП за 2027 год уже записаны в статье 430 НК — 61 154 ₽. К ним добавляется 1% с потенциального дохода по патенту сверх 300 000 ₽, но не больше 342 923 ₽. Фиксированную часть платят до 28 декабря 2027 года, 1% — до 1 июля 2028 года (это суббота, поэтому срок перенесётся на ближайший рабочий день). Сумму на свои цифры посчитает калькулятор взносов.
ИП без работников уменьшает патент на всю сумму взносов за себя, ИП с работниками — не больше чем наполовину. Для этого в налоговую подают уведомление об уменьшении суммы налога. Если взносы больше налога по одному патенту, остаток можно зачесть в другой патент того же года.
Когда за патент платить не придётся
Из-за роста взносов таких случаев станет больше. Потенциальный доход по патенту равен его цене, делённой на 6%. Значит, взносы покрывают патент целиком, если его цена не больше:
- 65 268 ₽ при взносах 2026 года;
- 69 784 ₽ при взносах 2027 года.
Мы проверили это на всех ценах из нашей базы — это цены калькулятора ФНС по 6 157 сочетаниям «регион × вид деятельности», где цена указана за весь патент, а не за единицу. В 2026 году взносы полностью покрывают патент в 78,4% случаев. Если цены в 2027 году останутся прежними, таких случаев станет 81,5%. Как распределены цены по регионам, показано в нашем исследовании стоимости патента.
Два примера на ценах 2026 года
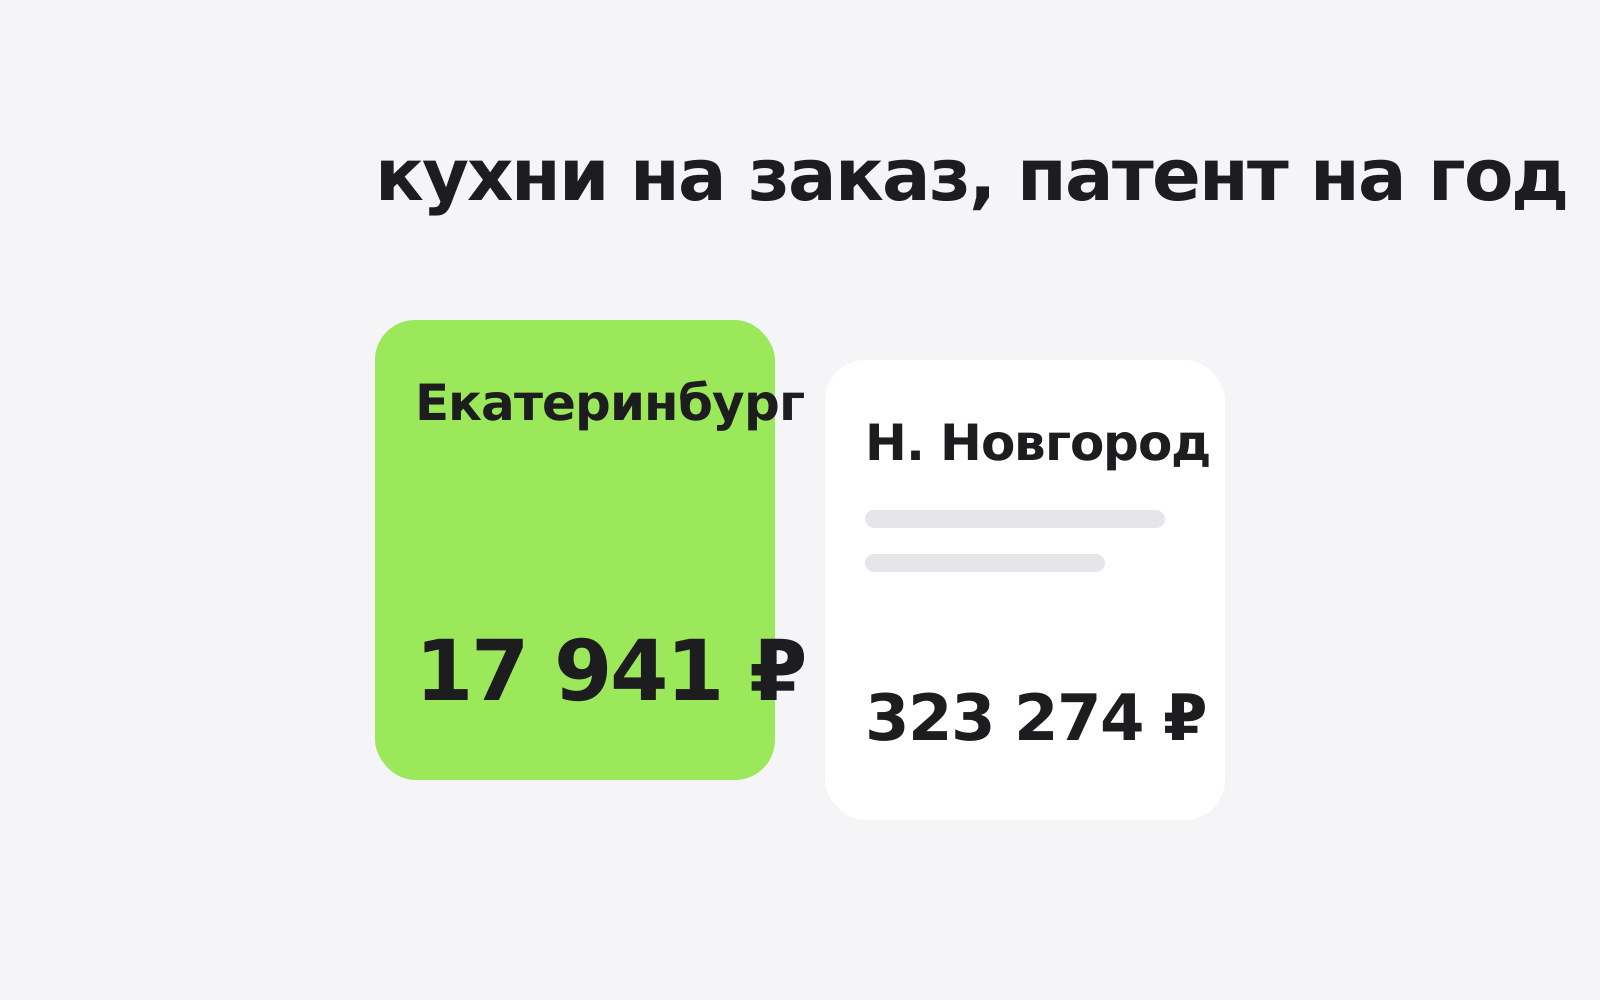
Парикмахер в Нижнем Новгороде. Патент на парикмахерские услуги стоит 41 349 ₽ за год. Взносы за 2027 год при той же цене патента:
- фиксированная часть — 61 154 ₽;
- 1% с потенциального дохода: (41 349 ₽ / 0,06 − 300 000 ₽) × 1% = 3 891 ₽;
- всего — 65 045 ₽.
Это больше цены патента, поэтому за сам патент ИП ничего не платит. Его годовая нагрузка — 65 045 ₽ взносов.
Таксист в Москве. Патент на такси стоит 107 958 ₽ за год. Взносы при той же цене:
- фиксированная часть — 61 154 ₽;
- 1%: (107 958 ₽ / 0,06 − 300 000 ₽) × 1% = 14 993 ₽;
- всего — 76 147 ₽.
Патент уменьшается на эту сумму, к оплате остаётся 31 811 ₽. Вместе со взносами ИП заплатит те же 107 958 ₽, что стоит патент. Если у таксиста есть наёмный водитель, уменьшить патент можно только наполовину. Об этом — в статье о патенте с работниками.
Сколько будет стоить патент в 2027 году
Цену патента считают так: потенциальный доход по виду деятельности × 6%. Потенциальный доход устанавливает закон субъекта РФ, и регионы вправе изменить его на 2027 год. Поэтому общей цифры для всей страны нет: в одном регионе патент может подорожать, в другом остаться прежним.
Точную стоимость на 2027 год покажет калькулятор патента ФНС, когда в нём появятся данные на следующий год. Пока можно ориентироваться на цены 2026 года — они собраны по каждому региону и виду деятельности на странице стоимости патента. Например, в Москве есть отдельные патенты на магазин с торговым залом и на торговлю без зала — в киосках и на рынках.
Розничная торговля на патенте в 2027 году работает по прежним правилам: зал не больше 150 м² (регион может уменьшить), без оптовой торговли и договоров поставки. Продажи через интернет и маркетплейсы патент не покрывает — для них нужна УСН или самозанятость.
Как получить патент на 2027 год
Патент выдают максимум до конца календарного года, поэтому патент 2026 года не продлевается. На 2027 год нужно подать новое заявление по форме 26.5-1:
- не позднее чем за 10 рабочих дней до начала действия патента;
- если патент нужен с 1 января, подавайте заявление в первой половине декабря. В конце года много нерабочих дней, и официального разъяснения о точной последней дате нет;
- налоговая выдаёт патент или отказ в течение 5 дней.
Срок патента — от 1 до 12 месяцев в пределах года. От срока зависит порядок оплаты:
| Срок патента | Когда платить |
|---|---|
| До 6 месяцев | всю сумму — до окончания срока |
| От 6 до 12 месяцев | треть — в течение 90 дней после начала, остальное — до окончания срока |
Как заполнить заявление и почему налоговая может отказать, мы разобрали в статье о получении патента. Сроки, единый налоговый платёж и уменьшение на взносы — в статье о том, как оплатить патент.
Что сделать до конца 2026 года
Чтобы встретить 2027 год без сюрпризов:
- Посчитайте доход за 2026 год по всем патентам и УСН. Если он больше 15 млн ₽, патент на 2027 год получить не получится — заранее подайте уведомление о переходе на УСН.
- Сравните патент на 2027 год с УСН своего региона. Для этого подойдёт личный расчёт: он сравнивает режимы на ваших цифрах и показывает календарь платежей.
- Подайте заявление на патент в первой половине декабря.
- Заплатите взносы за 2026 год — 57 390 ₽ до 28 декабря 2026 года.
- Оплатите патент, если он заканчивается 31 декабря 2026 года, — не позднее 28 декабря.
Все даты конца года собраны в налоговом календаре ИП и в чек-листе на конец 2026 года. А что ещё меняется для ИП с 2027 года — по УСН, НДС и взносам, — читайте в обзоре налогов ИП в 2027 году.